Наскільки великий ринок дієтичних добавок і чому оцінки агентств так відрізняються
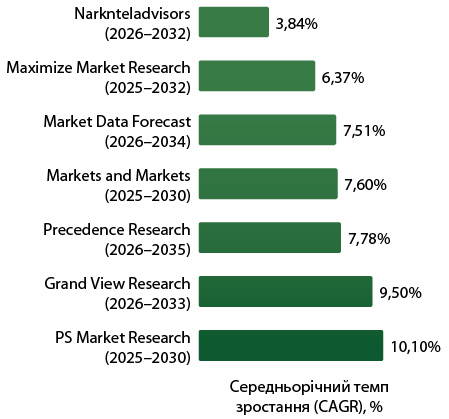
Дослідницькі агенції надають такі комерційні оцінки розвитку ринку (рис. 1). Значний розкид у прогнозах аналітичних агентств (MarketsandMarkets, IMARC, Grand View Research тощо) зумовлений відмінностями у їхніх методологічних базах. Вони по-різному визначають охоплення продуктових категорій (наприклад чи включають вони спортивне харчування та функціональні напої), використовують різні моделі розрахунку базових років та відмінні алгоритми прогнозування впливу макроекономічних чинників.
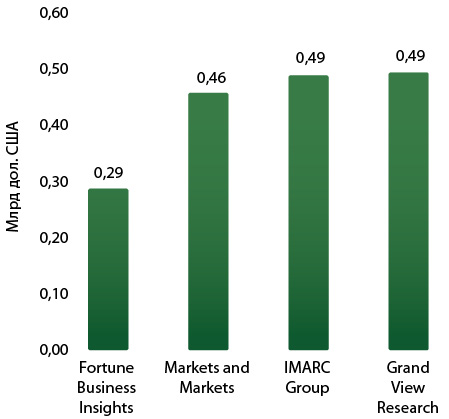
Абсолютні показники розміру глобального ринку наступні: у 2025 р. провідні компанії оцінюють його в межах 45,7–49,5 млрд дол. США. Зокрема, MarketsandMarkets фіксує обсяги на рівні 45,75 млрд дол. (з прогнозом зростання до 64,03 млрд дол. до 2030 р. при середньорічних темпах зростання 7,0%), IMARC — на рівні 48,88 млрд дол., а Grand View Research — 49,39 млрд дол. із подальшим збільшенням до 97,76 млрд дол. до 2033 р. (середньорічні темпи зростання — 9,0%). На цьому тлі стриманішу позицію має Fortune Business Insights, визначаючи обсяги європейського ринку за підсумками 2025 р. на рівні 28,74 млрд дол.
Які сегменти й регіони зростають найшвидше?
За даними Grand View Research Horizon, найбільший сегмент за категоріями продуктів — вітаміни, а найшвидше зростання демонструють білки та амінокислоти. Вітаміни лідирують, імовірно, тому, що саме з них починають більшість покупців, а дефіцит мікронутрієнтів поширений. Зростання категорій білків і амінокислот, схоже, пов’язане зі спортивним харчуванням і зі споживачами, які контролюють масу тіла (про це йтиметься далі).
Precedence Research називає найдинамічнішими рослинні екстракти за інгредієнтами та рідкі формати за формою випуску. Рослинні екстракти підтримують попит на «натуральні» інгредієнти. Але натуральне походження не означає безпеки: приклад ашваганди розглянуто нижче. Рідкі форми, ймовірно, зручні тим, кому важко ковтати таблетки.
За регіонами оцінки розходяться. Grand View Research вважає найбільшим ринком Північну Америку, а найшвидші темпи прогнозує для Азійсько-Тихоокеанського регіону. Towards FnB, навпаки, пише, що найбільшу частку має саме Азійсько-Тихоокеанський регіон. Імовірно, це наслідок різного групування країн у регіони. Серед окремих країн Grand View Research Horizon називає найшвидше зростаючим ринком Індію з прогнозним обсягом 15,0 млрд дол. до 2030 р.
Хто лідирує на європейському ринку за сегментами?
У 2025 р. більшість агенцій оцінюють європейський ринок у межах 45,75–49,39 млрд дол. Grand View Research дає один із найоптимістичніших прогнозів, а Fortune Business Insights — стриманіший. Mordor Intelligence бере за відправну точку 2026 р. (рис. 2).
Незважаючи на розбіжності в розмірі частки, Німеччина та Італія стабільно входять до переліку найбільших ринків регіону за даними Grand View Research та Mordor Intelligence. Найвищий прогнозний CAGR серед європейських країн аналітики Mordor Intelligence очікують у Великій Британії (12,21% до 2031 р.). В агенції це пояснюють незалежністю британського регуляторного органу MHRA після Brexit, що дає змогу пришвидшити процедури схвалення нових інгредієнтів порівняно із тривалішою процедурою в ЄС.
За методологією Mordor Intelligence, у кожному з 5 основних критеріїв європейського ринку зафіксовано окремого лідера за часткою у 2025 р. та окремий сегмент із найвищими прогнозованими темпами зростання до 2031 р. (табл. 1).
| Критерії | Лідер за часткою ринку | Найшвидший сегмент за середньорічними темпами зростання |
|---|---|---|
| 2025 р. | До 2031 р. | |
| Тип продукту | Вітаміни й мінерали | Вітаміни й мінерали |
| 51,31% | 10,57% | |
| Форма випуску | Таблетки | Желейки |
| 27,85% | 9,21% | |
| Споживча група | Жінки | Діти |
| 34,01% | 9,84% | |
| Застосування | Підтримка імунітету | Шкіра, волосся, нігті |
| 22,13% | 9,67% | |
| Канал продажу | Спеціалізовані магазини | Онлайн / роздріб |
| 45,38% | 9,11% |
Категорія «Вітаміни й мінерали» — єдина, де один сегмент є і найбільшим, і найшвидшим. Це пов’язують із програмами боротьби з дефіцитом мікронутрієнтів.
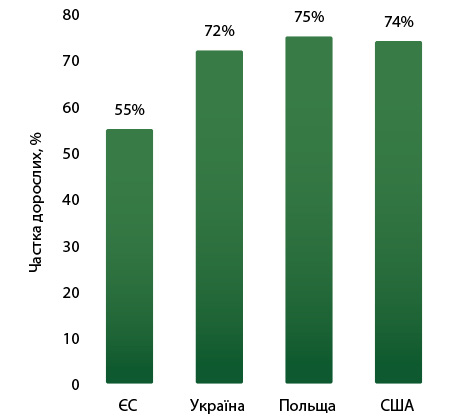
За даними XYZ.pl та CRN via Whole Foods Magazine, частка дорослого населення, що вживає добавки, розподіляється наступним чином: Польща — 75%, США — 74%, Україна — 72%, ЄС — 55% (рис. 3).
Що рухає ринок, що його стримує та які споживчі тренди вже помітні?
За оцінками Mordor Intelligence, прогноз європейського ринку формується під впливом низки чинників (табл. 2).
| Фактор впливу | Вплив на темпи зростання, % | Оціночний горизонт, рр. |
|---|---|---|
| Стимулювальні чинники | ||
| Часткова заміна витрат на охорону здоров’я профілактичною медициною | 1,8 | 2–4 |
| Демографічне старіння населення Європи | 1,6 | 4+ |
| Зростання попиту на продукти для жіночого здоров’я | 1,5 | до 2 |
| Розширення каналів електронної комерції | 1,3 | 2–4 |
| Попит на продукцію з натуральними інгредієнтами | 1,2 | 2–4 |
| Популярність спортивного харчування та фітнес-трендів серед молоді | 1 | до 2 |
| Стримувальні чинники | ||
| Поширення контрафактної продукції та зниження довіри | −0,9 | до 2 |
| Наукова недовіра до продуктів із недоведеною ефективністю | −0,7 | 2–4 |
| Суворі регуляторні обмеження щодо оздоровчих заяв | −0,6 | 4+ |
| Популярність концепції отримання нутрієнтів із повноцінного раціону | −0,5 | 2–4 |
За оцінками експертів, найвищий ризик серед стримувальних факторів — підробки на e-commerce-майданчиках, зокрема у Великій Британії, Німеччині та Франції. Найчастіше зауваження стосуються добавок для схуднення, спорту та «чоловічого здоров’я». За даними Mordor Intelligence, Європейська комісія розглядає можливість застосувати до добавок підвищеного ризику систему фармацевтичної серіалізації: унікальні 2D-коди на упаковці.
Як препарати для контролю маси тіла змінюють попит на дієтичні добавки?
Агоністи рецепторів глюкагоноподібного пептиду 1-го типу (GLP-1) знижують апетит і обсяги спожитої їжі, тому в пацієнтів зростає ризик дефіциту мікронутрієнтів: кальцію, заліза, магнію, калію, холіну, а також вітамінів A, C, D, E та K. Як наслідок:
- за даними SPINS, 80% пацієнтів, які приймають GLP-1-препарати для контролю маси тіла, вживають супровідні дієтичні добавки — протеїн, магній, клітковину та електроліти;
- користувачі GLP-1 вживають добавки на 68% частіше за середній показник;
- обсяги ринку спеціалізованих GLP-1-добавок досяг 2,0 млрд дол. у 2025 р. за оцінкою Straits Research.
Mintel називає протеїн, клітковину та засоби для гідратації основними перспективними категоріями цього сегмента. За опитуванням Kerry, лише 6% споживачів планують приймати GLP-1-препарати довічно, тож зростає інтерес до пробіотиків і клітковини для періоду після завершення терапії.
Для фармацевта тут важливий практичний момент: такі покупці вже перебувають під наглядом лікаря, і вживання будь-яких дієтичних добавок їм варто узгодити з ним.
Що змінюється в запитах молоді та у форматах випуску?
За даними SPINS, 46% представників покоління Gen Z постійно відчувають стрес або тривогу. Поряд із магнієм і амінокислотою L-теанін, новим перспективним інгредієнтом стає екстракт шафрану, тоді як раніше популярний екстракт ашваганди втрачає позиції через регуляторні застереження в ЄС щодо потенційної гепатотоксичності.
За інформацією Nutritional Outlook, контрактні виробники розширюють потужності для випуску желейок та м’яких желатинових капсул, розроблених для підвищення біодоступності ліпідорозчинних речовин — омега-3, колагену Q10, каротиноїдів, жиророзчинних вітамінів.
Як регулюються дієтичні добавки в ЄС та Україні і чим українська модель відрізняється від європейської?
У ЄС дієтичні добавки регулюються як харчові продукти (Директива 2002/46/ЄС). За Регламентом № 1924/2006 усі оздоровчі заяви вимагають наукового підтвердження. Рішення Суду ЄС від 30.04.2025 р. (справа C-386/23) підтвердило заборону заяв щодо рослинних екстрактів із переліку. На III кв. 2026 р. Єврокомісія запланувала консультації щодо гармонізації максимальних доз.
В Україні закони № 4122-IX та № 4921-IX [] гармонізують правила із нормами ЄС (табл. 3).
| Параметр | ЄС | Україна |
|---|---|---|
| Статус | Харчовий продукт | Харчовий продукт |
| (Директива 2002/46/ЄС []) | (Закон № 4122-IX) | |
| Вихід на ринок | Нотифікація за країнами (від декларації до перевірки) | Обов’язкове попереднє повідомлення до виходу в обіг |
| Дозволені речовини | Гармонізовані переліки вітамінів та мінералів | Переліки за наказом Міністерства охорони здоров’я |
| Рослинні інгредієнти — за національними правилами | Закон № 1114 [] та нові переліки | |
| Максимальні дози | У процесі розробки | Орієнтація на верхні безпечні рівні EFSA |
| Заяви | Регламент 1924/2006 [] | Вимоги до реклами й заяв; контроль Антимонопольного комітету України |
| Санкції | Встановлюються країнами-членами | Штрафи 45 мінімальних зарплат за продаж без нотифікації |
Регуляторні зміни в Україні:
- 27 вересня 2025 р.: набрання чинності обов’язком повідомляти про намір першого введення в обіг;
- 17 квітня 2026 р.: чинність Наказу МОЗ № 203 «Про затвердження Змін до деяких нормативно-правових актів Міністерства охорони здоров’я України» [5] про порядок нотифікації;
- 27 вересня 2026 р.: кінцевий строк повідомлень для дієтичних добавок, що знаходилися в обігу до 27.09.2025 р.;
- 27 березня 2028 р.: завершення реалізації дієтичних добавок, введених за старими правилами.
Галузеві об’єднання «Нутрі Юніон» та «РОРД» зазначають, що українська модель обов’язкового попереднього розгляду є суворішою за практики багатьох країн ЄС. За оцінкою ГС «Нутрі Юніон», процедура перевірки нової речовини через Державний експертний центр МОЗ України триває понад 6 міс і вартує значних коштів.
Як розвивається український ринок дієтичних добавок
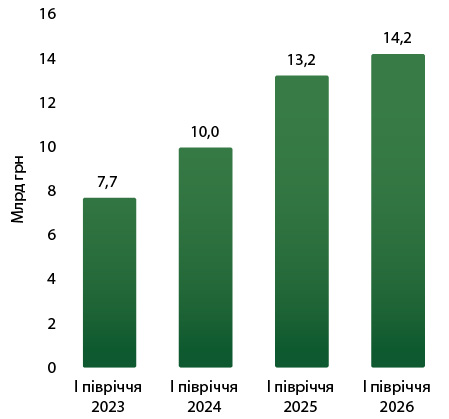
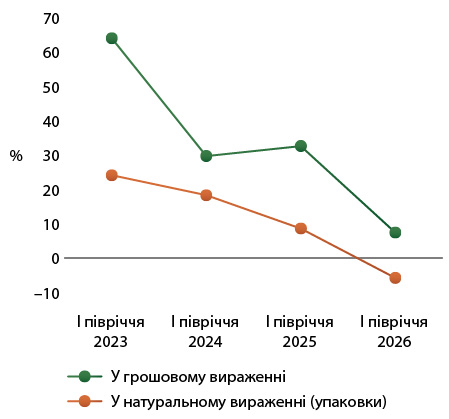
За аналітичними даними компанії Proxima Research, аптечний продаж дієтичних добавок в Україні підвищився з 7,9 млрд грн у 2020 до 21,3 млрд грн у 2024 р. (середньорічно +28,2% у гривні). У 2025 р. зростання становило 25,6% у грошовому вираженні та 5,0% в упаковках. У І півріччі 2026 р. зростання сповільнилося до +7,4% (близько 14,2 млрд грн) при зменшенні обсягів продажу на 5,8% в упаковках (рис. 4, 5).
Серед основних причин аналітики виділяють вичерпання цінового ефекту, перебудову асортименту через нові регуляторні вимоги та часткове насичення попиту. Паралельно частка ВТМ аптечних мереж досягла 24% у грошовому вираженні.
Що варто зробити виробникам?
Операторам варто класифікувати продукт за однією з 5 категорій: звичайний харчовий продукт, функціональний продукт, дієтична добавка, продукт для спеціальних медичних цілей або лікарський засіб. Потім перевірити його за такими параметрами: склад, доза, форма, призначення, твердження, цільова аудиторія та локальні правила країни призначення.
У портфелі доцільно мати найдинамічніші категорії й формати: клітковина, про- та пребіотики; протеїнові комплекси та засоби для гідратації; продукти для підтримки нервової системи та покращення настрою; желейки та портативні стіки.
За даними Nutritional Outlook, для складних форм випуску корисно залучати європейські CDMO (Contract Development and Manufacturing Organization), контрактних розробників і виробників. На висококонкурентному ринку Польщі українським компаніям доцільніше випускати продукцію під ВТМ замовника та кооперуватися з місцевими партнерами, ніж робити ставку на пряму дистрибуцію.
Головний регуляторний пріоритет — це дедлайни нотифікації для продуктів, які знаходилися в обігу до 27.09.2025 р. Також потрібен суцільний аудит маркетингових матеріалів, сторінок на маркетплейсах і власних сайтів, щоб видалити будь-які заборонені лікувальні чи терапевтичні заяви. Оскільки дедалі більше людей шукають інформацію через цифрові канали та пошук за допомогою штучного інтелекту, варто подбати про машинозчитувані дані про дозування, склад і доказову базу продуктів. Тоді алгоритми зможуть коректно підтягувати їх у відповідях на запити.
Що варто зробити аптечним мережам і фармацевтам?
За даними Grand View Research, мережам слід знизити юридичні та фінансові ризики й верифікувати постачальників через офіційний Державний перелік повідомлень. Це знижує ймовірність штрафів. У портфелі варто розвивати ВТМ у найприбутковіших і стабільних сегментах: клітковина та пробіотики, магній та мінеральні комплекси.
Офлайн-канал забезпечує понад 60% усіх обсягів продажу завдяки довірі покупців до порад фахівців, за даними компанії Proxima Research. Тому фармацевтів варто регулярно навчати перевіряти маркетингові заяви й консультувати відвідувачів відповідно до нових вимог законодавства.
Коли необхідно звернутися до лікаря
Дієтична добавка не замінює діагностики й лікування. Відвідувачів варто скерувати до лікаря за наявності:
- скарги (стійка втома, випадіння волосся, судоми, незрозуміле зменшення маси тіла), що тривають або посилюються, а людина хоче «закрити дефіцит» дієтичною добавкою без обстеження;
- періоду вагітності, годування грудьми, придбання добавки для дитини або у разі хронічного захворювання печінки чи нирок;
- прийому рецептурних препаратів, зокрема для контролю маси тіла або розрідження крові, і за бажання додати добавку;
- появи після початку вживання добавки висипу, свербежу, жовтушності шкіри чи склер, темної сечі, болю в животі.
Поширені запитання
- Чим дієтична добавка відрізняється від лікарського засобу? — Дієтична добавка — це харчовий продукт, а не ліки. Вона не призначена для лікування, їй не можна приписувати лікувальних властивостей. Лікарський засіб проходить реєстрацію з доведенням ефективності та безпеки.
- Чи можна замінити добавками повноцінне харчування? — Ні, вона лише доповнює раціон. Потреба в мікронутрієнтах залежить від віку, статі, стану здоров’я й супутніх захворювань, тому оцінює її лікар.
- Як перевірити, чи пройшла дієтична добавка нотифікацію? — Перевірте її в офіційному Державному переліку повідомлень. Вимога обов’язкова для продуктів, які вводяться в обіг за новими правилами. Продаж без нотифікації загрожує штрафом.
- Чи безпечна дієтична добавка, якщо вона має рослинне походження? — Ні, походження не гарантує безпеки. Рослинні інгредієнти можуть викликати алергію та взаємодіяти з ліками.
- Чи можна вживати добавки разом із ліками? — Не завжди. Деякі інгредієнти можуть взаємодіяти з препаратами, тому про все, що людина приймає, розповідають лікарю або фармацевту. Режим вживання визначають згідно з інструкцією та рекомендаціями лікаря.
Коротко: головне
1. Оцінки обсягу світового й європейського ринків відрізняються через різну методологію, але всі агенції прогнозують зростання.
2. Вітаміни й мінерали лідирують за часткою ринку, а желейки, рідкі форми й онлайн-канал найдинамічніші.
3. Попит підтримують профілактика, демографічне старіння та препарати для контролю маси тіла, а стримують підробки, регуляторні обмеження й наукова недовіра.
4. Українська модель нотифікації суворіша за практики багатьох країн Європейського Союзу (ЄС), тож терміни та аудит маркетингових заяв критично важливі.
5. Аптечне зростання в Україні сповільнилося, а частка власних торговельних марок (ВТМ) і довіра до порад фармацевта зростають.
Список використаних джерел
- 1. Про внесення змін до деяких законів України щодо удосконалення регулювання виробництва та обігу дієтичних добавок, врегулювання інших питань у сфері охорони здоров’я: Закон України від 06.03.2025 р. № 4122-IX [Інтернет]. Київ: ВРУ; 2025 [цитовано 2026 Жов 12]. Доступно: .
- 2. Про затвердження Вимог до тверджень про поживну цінність харчових продуктів та тверджень про здоров’я харчових продуктів: Наказ Міністерства охорони здоров’я України від 15.05.2020 р. № 1145 [Інтернет]. Київ: МОЗ; 2020 [цитовано 2026 Жов 12]. Доступно: .
- 3. Directive 2002/46/EC of the European Parliament and of the Council of 10 June 2002 on the approximation of the laws of the Member States relating to food supplements [Інтернет]. Luxembourg: Publications Office of the European Union; 2002 [цитовано 2026 Жов 12]. Доступно: .
- 4. Regulation (EC) No 1924/2006 of the European Parliament and of the Council of 20 December 2006 on nutrition and health claims made on foods [Інтернет]. Luxembourg: Publications Office of the European Union; 2006 [цитовано 2026 Жов 12]. Доступно: .
- 5. Про затвердження Змін до деяких нормативно-правових актів Міністерства охорони здоров’я України: Наказ Міністерства охорони здоров’я України від 19.02.2026 р. № 203 [Інтернет]. Київ: МОЗ; 2026 [цитовано 2026 Жов 12]. Доступно: .
Редакторська група
Рецензент
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим