Які очікування бізнесу?
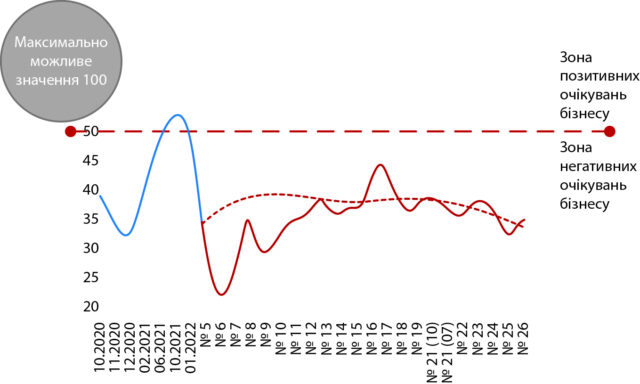
Індекс активності бізнесу (Ukrainian Business Index — UBI) у вересні 2026 р. становив 35,3 бала зі 100 можливих проти 34,8 у червні та 32,9 у березні 2026 р. (рис. 1). Показник третю хвилю поспіль утримується в діапазоні 32,9–35,3 і залишається в зоні негативних очікувань (нижче 50). Виробничий бізнес (33,8) знову відстає від невиробничого (37,3); юридичні особи (38,2) мають помітно оптимістичніші показники за фізичних осіб — підприємців (ФОП) (30,7), середній бізнес (45,8) — за мікробізнес (32,7).
За компонентами індексу найслабша — динаміка замовлень: за останній місяць замовлення зменшилися у 57% бізнесів і зросли лише в 11%. Це пояснює парадокс хвилі: обсяги за 8 міс відновилися завдяки ефекту низької бази та разовим контрактам, а поточний попит залишається пригніченим.
Як працював бізнес у 2026 р.
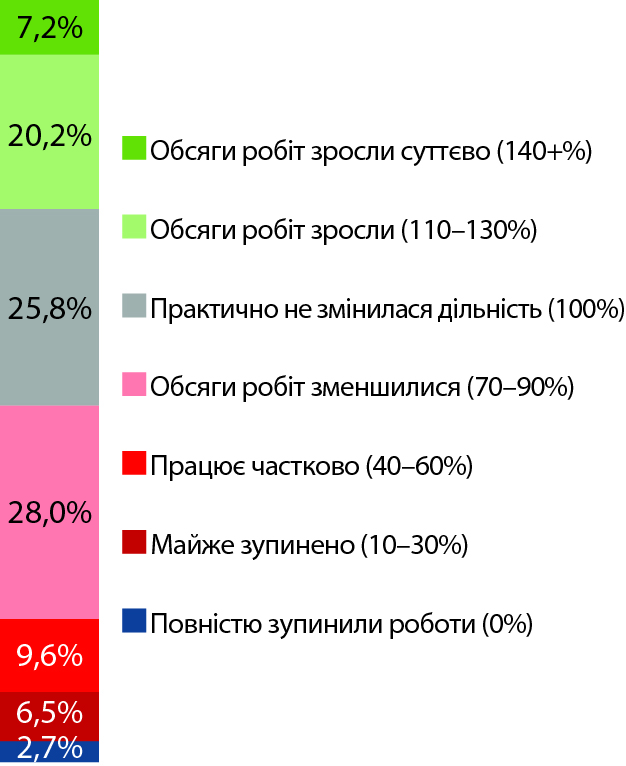
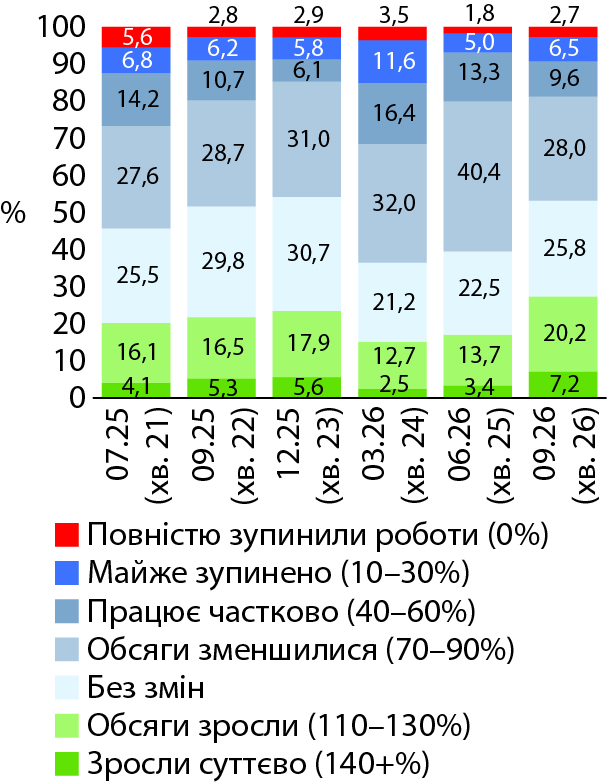
Середньозважений результат роботи бізнесу за 8 міс 2026 р. — 89,0% від рівня аналогічного періоду 2025 р. Обсяги робіт скоротили 47% бізнесів (у червні — 60%), зростання зафіксовано у 27% (у червні — 17%). Найбільша група — «обсяги зменшилися до 70–90%» (28%); повністю зупинили роботу 2,7%. За літо бізнес частково надолужив зимовий провал (рис. 2).
Втім відновлення нерівномірне. Мікробізнес (оборот до 10 млн грн) працює на 82% від рівня 2025 р., малий — на 97%, середній — на 107%; розрив між мікро- і малим бізнесом зріс до 16 відсоткових пунктів (в.п.). Юридичні особи (94%) випереджають ФОП (81%): у червні ФОП були попереду на 5 в.п. Бізнес, відкритий після 2022 р., має 94% проти 90% у заснованих до 2014 р. і 85% у компаній середнього віку (2014–2022) (рис. 3).
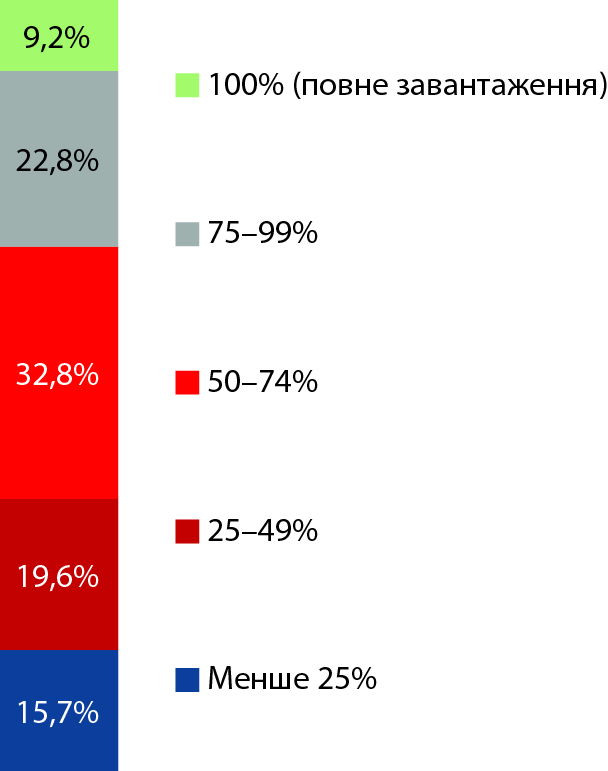
Завантаженість виробничих потужностей у вересні 2026 р. — 58,5% (червень — 61,9%); 35% компаній завантажені менш ніж наполовину. Мікробізнес використовує 54% потужностей, малий — 61%, середній — 89% (рис. 4). Обсяги зросли, а потужності — ні: відновлення відбувається без розширення виробництва.
Наскільки стійкий український бізнес?
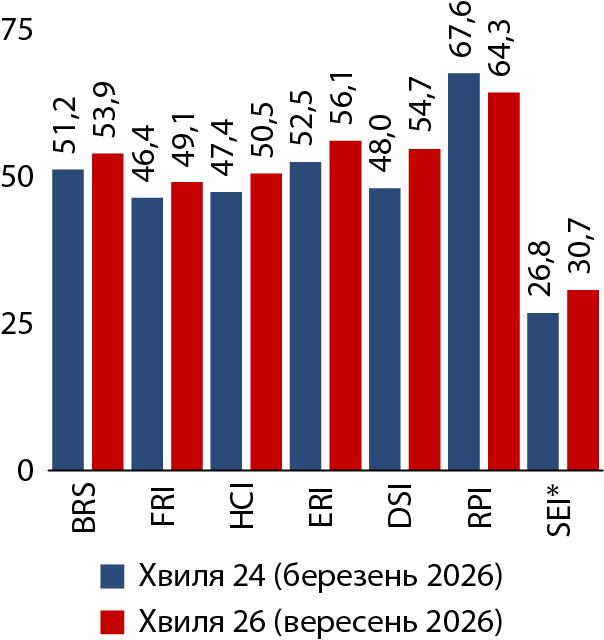
Зведений індекс стійкості бізнесу (Business Resilience Score — BRS) становить 53,9 зі 100 проти 51,2 у березні 2026 р. Зросли індекси фінансової стійкості (Financial Resilience Index — FRI) (49,1; +2,7), людського капіталу (Human Capital Index — HCI) (50,5; +3,1), енергонезалежності (Energy Rating Index — ERI) (56,1; +3,6) та цифровізації і стратегування (Digitalization and Strategizing Index — DSI) (54,7; +6,7). Найбільший внесок у зростання відбувся завдяки плануванню: без задокументованого плану працюють 21% бізнесів проти 41% у березні. Індекс регуляторного навантаження (Regulatory Pressure Index — RPI) знизився з 67,6 до 64,3: респонденти частіше згадують схеми мінімізації податків на своєму ринку і проблеми з митницею та податковою службами (рис. 5).
Тобто стійкість бізнесу підвищилася, однак регуляторний тиск посилився.
Фінансова стійкість і настрої
Середня оцінка фінансової стійкості — 2,76 з 5 (червень — 2,66). Критичним або нестабільним свій стан вважають 31% бізнесів, стійким або відмінним — 16%. Резервів менш ніж на 3 міс витрат мають 74%, менш ніж на місяць або жодних — 32%. Хотіли б залучити капітал, але не мають такої можливості, — 32% бізнесів.
Очікування до кінця 2026 р. стримані: погіршення прогнозують 34%, покращення — 23%; активно планують розширення — 18%. Поганим психологічний стан своїх команд називають 17% керівників (червень — 29%; у 26-й хвилі повернуто п’ятирівневу шкалу без пункту «дуже поганий», тому частина зниження технічна). У мікробізнесі поганий стан команди фіксують 23 проти 9% у малих компаніях.
Енергетика і зима 2026–2027 рр.
Автономні джерела живлення є у 87% бізнесів: джерело безперебійного живлення (ДБЖ) або акумуляторні системи — у 58%, генератори — у 54%, сонячні панелі — у 17%. Проте 43% покривають автономно не більше ніж 20% своєї потреби, і лише 17% — понад 60%. Через відключення 58% бізнесів втрачають понад 10% місячного доходу (березень — 47%), 25% — понад 35% (березень — 19%). Інвестиції в автономне живлення планують залучати 28%; головні бар’єри — вартість обладнання (56%) і брак фінансування (42%) (рис. 6).
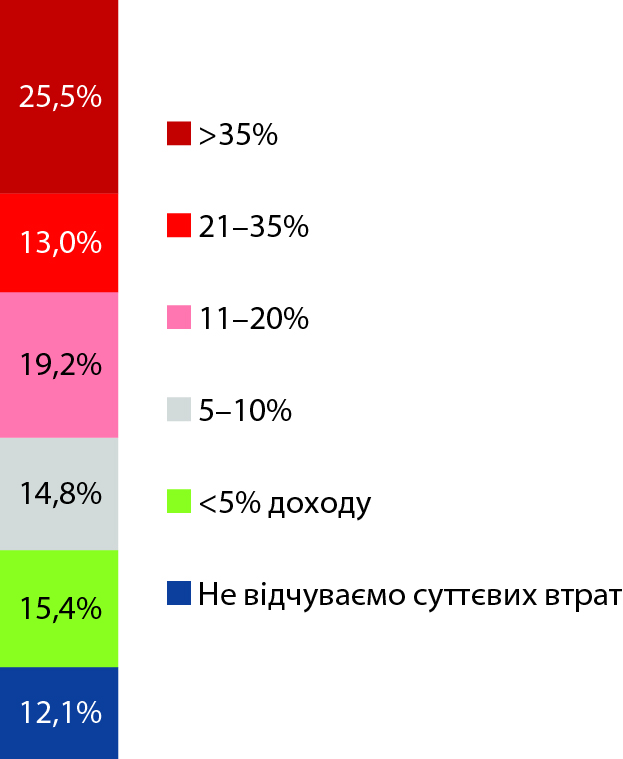
Незважаючи на більшу автономність, втрати бізнесу через відключення електроенергії зростають.
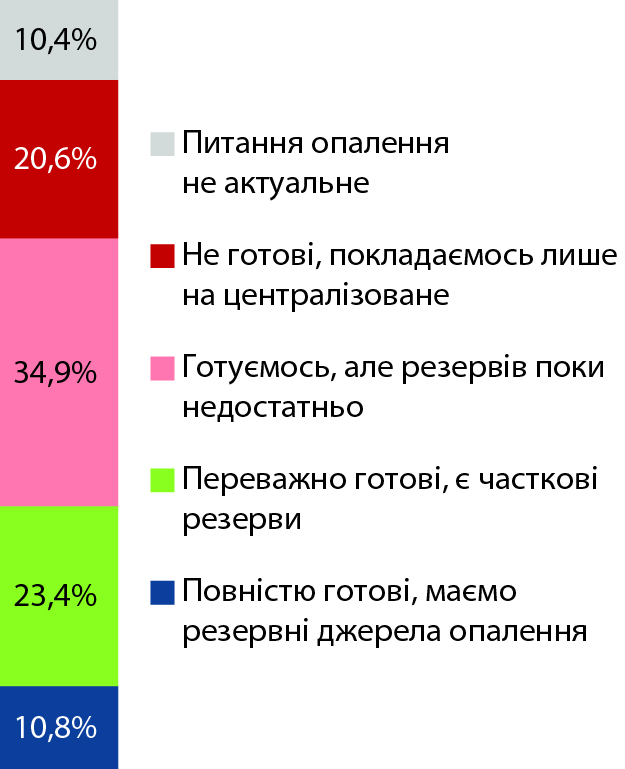
До зими 2026–2027 рр. повністю або переважно готові 34% бізнесів, 35% — готуються, але резервів недостатньо, 21% — покладаються лише на централізоване опалення. Резервних джерел опалення немає у 29% (рис. 7). Паливо для резервних джерел доступне, але дороге для 46%. Впевнені, що пропрацюють зиму без суттєвих перерв, — 62%; повністю впевнені — лише 11%. Найкориснішою допомогою на зиму бізнес вважає гранти або субсидії на генератори та енергообладнання (56%), компенсацію частини вартості палива (39%) і доступне страхування воєнних ризиків (39%).
Чи страхує бізнес воєнні ризики?
Фізичних пошкоджень майна або приміщень за 12 міс зазнали 24% бізнесів; у 3,5% об’єкт був певний час непридатний для роботи. Серед постраждалих 80% не подавали заявок на компенсацію, 17% — подали і очікують рішення, 3% — отримали відшкодування. Головна причина не подавати заявку — переконання, що це безперспективно (40%), ще 25% вважають, що їхнє майно не входить до переліку.
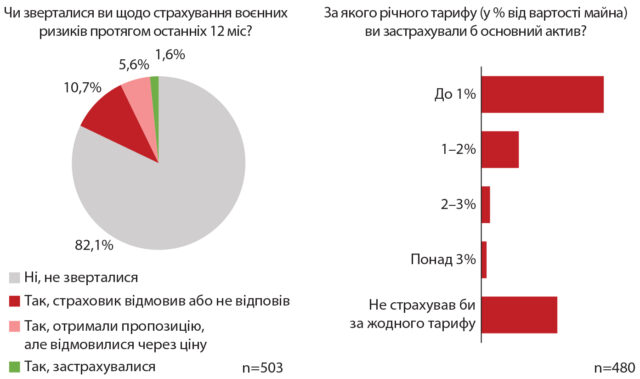
Страхування бізнесу від воєнних ризиків мають 0,9% респондентів. Щодо страхування зверталися 18%, із них більшість отримала відмову або неприйнятну пропозицію: пропоновані тарифи — понад 6% вартості майна на рік. Бізнес готовий платити до 1% (49%) або 1–2% (15%); 30% не страхувалися б за жодного тарифу. Потужності або запаси між майданчиками розділили 22% бізнесів, ще 31% хотіли б, але не можуть, — через брак коштів (46%) і персоналу на другий майданчик (41%) (рис. 8).
За яких умов бізнес готовий вийти із тіні?
Головними причинами тінізації бізнес називає надто високі ставки податку на додану вартість (ПДВ), податку на доходи фізичних осіб (ПДФО) та єдиного соціального внеску (ЄСВ) (71%; березень — 62%), недовіру до держави (52%; березень — 48%) і тиск тіньових конкурентів (39%). Схеми мінімізації ПДВ на своєму ринку бачать іноді або постійно 35% (березень — 30%); повністю легальний облік у галузі декларують 45% (березень — 56%).
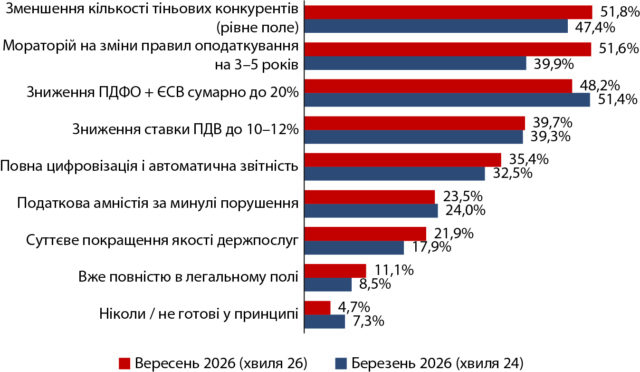
Умови виходу з тіні: зникнення тіньових конкурентів, тобто рівне поле для всіх (52%), мораторій на зміни податкових правил на 3–5 років (52%; березень — 40%), зниження ПДФО та ЄСВ сумарно до 20% (48%), зниження ПДВ до 10–12% (40%). Податкову амністію як умову називають лише 23%, «ніколи, не готові у принципі» — 4,7%. Першочерговими кроками держави бізнес вважає радикальне зниження податків на працю (61%), антикорупційну реформу контролюючих органів (51%) і гарантії стабільності правил на ≥5 років (50%) (рис. 9).
Регуляторне та адміністративне навантаження оцінюють як значне або критичне 22% бізнесів; 48% витрачають на роботу з регуляторами менше 5 людино-годин на тиждень. Зміни в оподаткуванні, зокрема Система моніторингу критеріїв оцінки ризиків (СМКОР), ускладнили бізнес-модель 28% респондентів, для 4,5% — критично, аж до зміни форми діяльності.
У чому полягають ключові проблеми ММСП
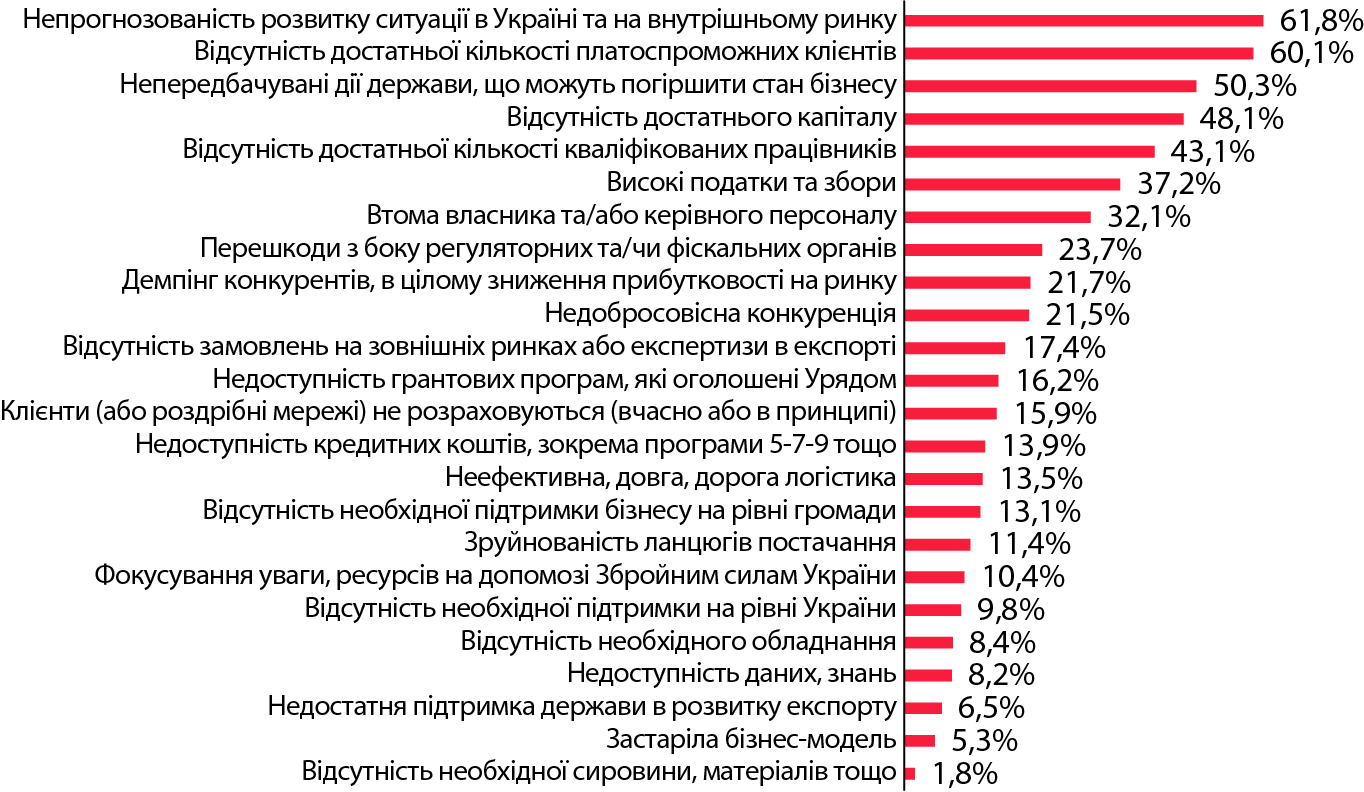
Головні перепони для відновлення і розвитку — непрогнозованість розвитку ситуації (62%) і брак платоспроможних клієнтів (60%; у червні — 42%, найбільший приріст за квартал). Далі — непередбачувані дії держави (50%), брак капіталу (48%), дефіцит кваліфікованих кадрів (43%), високі податки (37%) і втома власника (32%). Перешкоди з боку регуляторних і фіскальних органів називають 24 проти 13% у червні. У середньому респондент зазначає 5,5 перепони (червень — 5,1) (рис. 10).
У відносинах з органами влади за 2 міс бізнес найчастіше стикався з блокуванням податкових накладних (23%), зловживанням регуляторними нормами (23%), затримками логістики на кордоні (21%), перевірками інших органів (21%) і вимаганням переплати податків (20%). Тиск правоохоронних органів відчувають 20% бізнесів (червень— 10%): 28% юридичних осіб і 8% ФОП. Дефіцит кадрів критичний або катастрофічний у 31% бізнесів; за пів року штат скоротився у 34%.
Кластери і взаємозв’язки факторів: що виявляється у глибшому аналізі?
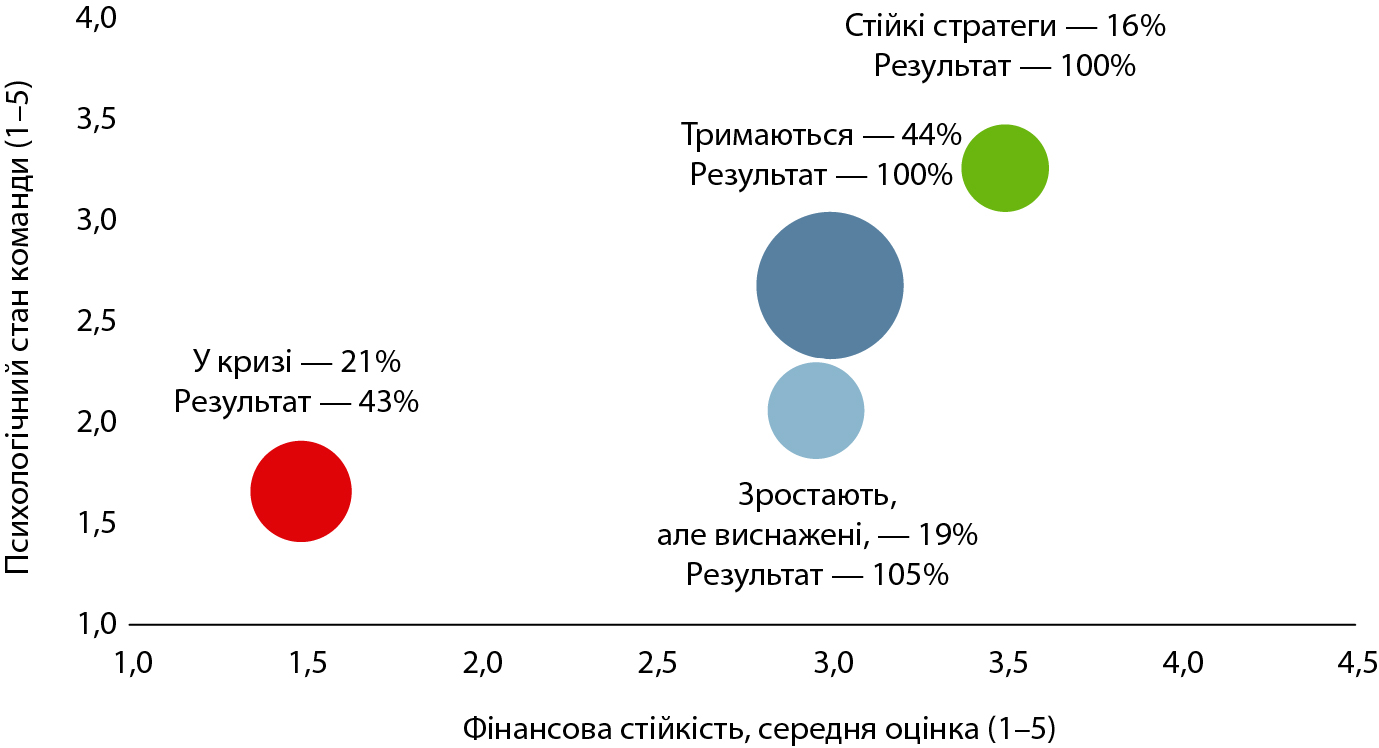
Дослідження 26-ї хвилі доповнено розподілом кластерного і кореляційного аналізу. Кластеризація (методом k-середніх на 9 ознаках: результат, фінансова стійкість, психологічний стан, резерви, завантаження, горизонт планування, втрати від відключень, кількість перепон, очікування) виділяє 4 профілі (рис. 11):
- «у кризі» — 21%. Результат — 43% від рівня 2025 р., у 56% бізнесів резервів вистачить менш ніж на місяць, у 52% — поганий психологічний стан команди, 62% очікують погіршення. 69% цієї групи — мікробізнес, половина — ФОП; 52% втрачають понад 20% доходу від відключень;
- «тримаються без запасу» — 44%. Результат — 100%, завантаження — 70%, резерви — на 1–3 міс, план — лише на 1–3 міс; найбільше скарг — 6,6 перепони в середньому. Ядро — виробництво і оптова торгівля;
- «стійкі стратеги» — 16%. Результат — 100%, фінансова стійкість — 3,5 з 5, резерви — на 3–6 міс, у 60% — задокументований план на рік і більше (у решти груп — 5–14%), 35% — активно планують розширення, поганого психологічного стану команди не зафіксовано;
- «зростають, але виснажені» — 19%. Найкращий результат (105%) і найменше скарг (3,2 перепони), проте у 27% — поганий психологічний стан і 32% очікують погіршення; 71% — мікробізнес, переважно послуги, охорона здоров’я, будівництво.
Ключові висновки 26-ї хвилі
Обороти бізнесу відновлюються, але залишаються низькими. Середньозважений результат роботи бізнесу за 8 міс 2026 р. становить 89,0% від рівня аналогічного періоду 2025 р. — найкращий показник у 2026 р. (червень — 83,8%). Водночас 47% бізнесів працюють нижче рівня минулого року, а баланс замовлень від клієнтів (частка «зросли» мінус «зменшилися») становить −46 в.п. — поруч із березневим «дном» (−47). UBI — 35,3 бала зі 100 (червень — 34,8; березень — 32,9) — залишається в зоні спаду.
Запасу міцності немає. Зведений BRS — 53,9 зі 100 проти 51,2 у березні; зросли 4 з 5 субіндексів, знизився лише PRI. При цьому 74% бізнесів мають фінансові резерви менш ніж на 3 міс витрат, 32% — менш ніж на місяць або не мають їх зовсім; 31% оцінюють свій фінансовий стан як критичний або нестабільний (березень — 49%).
Автономії більше, але очікувані втрати від відключень не менші. Без жодного автономного джерела живлення працюють 13% бізнесів (березень — 23%). До опалювального сезону 2026–2027 рр. повністю або переважно готові 34%; 21% покладаються лише на централізоване опалення.
Ризики без фінансового покриття. Пошкоджень майна за 12 міс зазнали 24% бізнесів, страхове покриття воєнних ризиків мають 0,9%. Ринок пропонує тарифи понад 6% вартості майна на рік, тоді як половина бізнесу готова платити до 1%, а 30% не страхувалися б за жодного тарифу. Серед постраждалих 80% не подавали заявок на компенсацію.
Тиск на бізнес повернувся. Тиск правоохоронних органів за останні 2 міс відчувають 20% бізнесів (червень — 10%), серед юридичних осіб — 28%. Блокування податкових накладних знову — найпоширеніша проблема у відносинах з владою (23%). Не стикалися з жодною проблемою лише 17% (червень — 36%).
Чотири профілі бізнесу. Кластерний аналіз виділяє 4 групи: «у кризі» (21%), «тримаються без запасу» (44%), «стійкі стратеги» (16%) і «зростають, але виснажені» (19%). Результат роботи у 3 останніх груп майже однаковий (100–105% відповідно до минулого року), а відрізняють їх резерви, горизонт планування і психологічний стан команди.
Поширені запитання
Наскільки результати дослідження відображають ситуацію в усьому секторі ММСП України? — Дослідження охопило 511 власників і керівників мікро-, малого та середнього бізнесу з різних макрорегіонів і галузей. Його результати дають змогу оцінити актуальні настрої та проблеми опитаних підприємців, однак не варто автоматично поширювати всі висновки на кожне підприємство країни.
Чому підвищення BRS не означає, що бізнес має достатньо коштів для розвитку? — Зведений BRS враховує не лише фінансовий стан, а й людський капітал, енергонезалежність, цифровізацію та стратегічне планування. Тому поліпшення загального показника може відбуватися навіть тоді, коли підприємствам бракує коштів на інвестиції, розширення діяльності чи створення резервів.
Як дефіцит кадрів впливає на перспективи відновлення підприємств? — Дефіцит кваліфікованих працівників назвали перешкодою для розвитку 43% опитаних підприємств, а критичним або катастрофічним його вважають 31%. За таких умов навіть за наявності замовлень підприємствам може бути складно нарощувати виробництво або відновлювати повноцінну роботу.
Чому цифровізація та стратегічне планування важливі для стійкості малого бізнесу? — DSI у березні–вересні 2026 р. зріс на 6,7 бала — це найбільше зростання серед наведених субіндексів стійкості. Одночасно частка підприємств без задокументованого плану скоротилася з 41% у березні до 21% у вересні. Ці результати свідчать про збільшення уваги до планування, хоча самі собою не доводять, що саме воно стало причиною поліпшення результатів бізнесу.
Чому підприємствам складно залучати фінансування навіть за наявності планів розвитку? — 32% опитаних підприємств хотіли б залучити капітал, але не мають такої можливості. Водночас серед головних перешкод для розвитку 48% респондентів назвали брак капіталу. Це вказує на розрив між потребою бізнесу у фінансових ресурсах і можливістю отримати їх на прийнятних умовах.
Коротко: головне
-
Ділова активність залишається низькою. У вересні 2026 р. UBI зріс до 35,3 бала зі 100, але продовжує перебувати в зоні негативних очікувань.
-
Відновлення бізнесу відбувається нерівномірно. За 8 міс 2026 р. результати мікробізнесу становили 82% від рівня аналогічного періоду 2025 р., малого бізнесу — 97%, середнього — 107%.
-
Енергетичні ризики продовжують тиснути на підприємства. Попри поширення автономних джерел живлення, 58% бізнесів повідомляють про втрату понад 10% місячного доходу через відключення електроенергії.
-
Кадрові та регуляторні проблеми ускладнюють розвиток. Дефіцит кваліфікованих працівників називають перешкодою 43% опитаних, а тиск правоохоронних органів протягом попередніх 2 міс відчували 20% підприємств.
-
Підприємці потребують передбачуваних умов роботи. Серед ключових перешкод для відновлення — невизначеність щодо майбутнього (62%) і брак платоспроможних клієнтів (60%). Бізнес також очікує стабільніших податкових правил, доступнішого фінансування та ефективніших механізмів підтримки.
Денис Кірсанов,
за матеріалами, наданими
Редакторська група
Автор
Рецензент
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим