
|
Напомним, что все объемные показатели по готовым лекарственным средствам (ГЛС), о которых пойдет речь в этой публикации, начиная с апрельского обзора основываются на едином стандарте данных, с содержанием которого наш читатель может подробно ознакомиться в «Еженедельнике АПТЕКА» № 26 (597) от 2 июля 2007 г.
Импорт
Весенний поток ввоза ГЛС на удивление плавно перетек в летний. Биение пульса импорта, наблюдавшееся в первой половине прошлого года, в 2007 г. имело гораздо более равномерный характер — после февральского всплеска темпы прироста объема поставок вышли на относительно стабильный уровень, варьируя в пределах 30–40%. Общий объем импорта ГЛС в июне составил 650,6 млн грн. за 2,2 тыс. т зарубежной продукции. Эти показатели оказались выше аналогичных июня 2006 г. на 34,5% в денежном и 42,3% в натуральном выражении (рис. 1, 2). По итогам I полугодия 2007 г. объем импорта ГЛС составил 3643,9 млн грн. за 13,9 тыс. т, что соответственно на 40,4 и 34,1% выше аналогичных показателей предыдущего года.
|
|
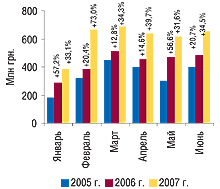
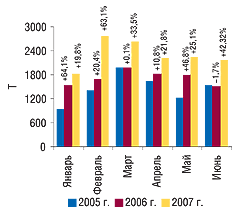
Однако несмотря на сезонную стабильность, в I полугодии 2007 г. налицо гораздо более сильное давление импортной продукции на украинский рынок, чем это было в прошлом году. Напомним, что прирост объема ввоза ГЛС в I полугодии 2006 г. составил 26,2%, что значительно ниже показателя исследуемого периода.
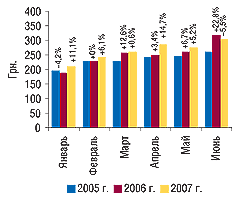
С января по июнь 2007 г. отмечалось планомерное повышение средневзвешенной стоимости ввозимых ГЛС. В результате в конце I полугодия стоимость 1 весовой единицы импортированных ГЛС достигла максимального показателя с начала года и составила 301,9 грн., оказавшись, тем не менее, несколько ниже, чем в июне 2006 г. (рис. 3). Причем в этом нет ничего удивительного, ведь именно летом 2006 г. начался период активной корректировки продуктового портфеля зарубежных производителей, который заключался в том, что именно в июне стоимость 1 кг ГЛС повысилась более чем на 20% и достигла максимального показателя за последние несколько лет, который до сих пор остается рекордным.
|
В I полугодии 2007 г. среди стран — импортеров ГЛС ситуация была довольно привычная – Германия с результатом в 792,6 млн грн. занимает 1-е место по объему импорта в денежном выражении, с солидным отрывом опередив ближайшего преследователя — Индию (табл. 1).
Таблица 1
География импорта ГЛС за I полугодие 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Страна | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2005 г. | 2006 г. | 2007 г. | 2005 г. | 2006 г. | 2007 г. | ||||||||
| Млн грн. | № п/п | Млн грн. | № п/п | D, % | Млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | Германия | 438,7 | 1 | 494,1 | 1 | 12,6 | 792,6 | 60,4 | 1380,5 | 1627,2 | 17,9 | 2429,2 | 49,3 |
| 2 | Индия | 272,4 | 2 | 335,6 | 2 | 23,2 | 485,6 | 44,7 | 2246,8 | 2335,2 | 3,9 | 3070,8 | 31,5 |
| 3 | Франция | 201,1 | 3 | 271,3 | 3 | 34,9 | 375,3 | 38,3 | 550,3 | 709,4 | 28,9 | 1032,5 | 45,5 |
| 4 | Венгрия | 129,5 | 4 | 144,5 | 4 | 11,6 | 191,2 | 32,3 | 378,6 | 388,9 | 2,7 | 455,2 | 17,0 |
| 5 | Италия | 95,2 | 6 | 128,2 | 5 | 34,7 | 175,1 | 36,6 | 191,2 | 247,0 | 29,2 | 327,9 | 32,8 |
| 6 | Словения | 122,7 | 5 | 124,9 | 6 | 1,8 | 164,3 | 31,5 | 506,3 | 532,8 | 5,3 | 606,8 | 13,9 |
| 7 | Австрия | 85,2 | 7 | 94,6 | 7 | 11,1 | 134,3 | 41,9 | 334,5 | 305,2 | -8,8 | 436,3 | 43,0 |
| 8 | США | 73,8 | 8 | 87,1 | 10 | 18,0 | 113,2 | 30,0 | 320,3 | 341,2 | 6,5 | 397,3 | 16,5 |
| 9 | Болгария | 58,2 | 10 | 92,2 | 8 | 58,3 | 108,4 | 17,6 | 529,5 | 690,7 | 30,4 | 743,2 | 7,6 |
| 10 | Россия | 63,9 | 9 | 91,5 | 9 | 43,2 | 106,2 | 16,1 | 392,9 | 433,6 | 10,4 | 419,0 | -3,4 |
| Прочие | 514,7 | — | 730,7 | — | 41,9 | 997,7 | 36,5 | 1898,0 | 2730,1 | 43,8 | 3946,1 | 44,5 | |
| Всего | 2055,4 | — | 2594,7 | — | 26,2 | 3643,9 | 40,4 | 8728,9 | 10341,3 | 18,5 | 13864,3 | 34,1 | |
Что касается тоннажности поставок, то привычное 1-е место заняла Индия. Однако ее доля в исследуемый период в общем объеме поставок в натуральном выражении по сравнению с I полугодием 2006 г. уменьшилась на 0,4%. При этом доля Германии за соответствующий период возросла на 1,8%.
Стоимость 1 кг ГЛС, импортируемых из Индии в июне 2007 г., достигла 158 грн., что выше аналогичного показателя 2006 г. на 10%. Средневзвешенная стоимость немецких ГЛС также повысилась, но немного меньше — на 7,5%.
Показательно, что в топ-10 стран по объему импорта в денежном выражении отсутствуют новички, хотя внутри самого этого узкого круга зачастую происходит перераспределение позиций. Импорт ГЛС из десятки лидирующих стран составляет более 70% общего объема поставок. Сохраняются тенденции, нацеленные на выведение на украинский рынок товаров с оптимальными ценовыми характеристиками. Причем далеко не первые отголоски этого мы уже многие месяцы наблюдаем на рынке аптечных продаж.
Немного украинской географии. В I полугодии 2007 г. доля Киева по объему импорта в денежном выражении достигла 59,2% (для сравнения — 57,3% в первой половине 2006 г.). В натуральном выражении удельный вес Киева составил 63,0%, превысив аналогичный показатель 2006 г. на 5,7% (табл. 2). По итогам I полугодия 2007 г. произошла рокировка между 2-й и 3-й позициями — Днепропетровская область сместилась на 3-е место, уступив 2-ю позицию Киевской. Около 90% потока импортных ГЛС в денежном выражении приходит через три региона — г. Киев, Киевскую и Днепропетровскую области. Причем эта доля из года в год увеличивается. По-видимому, влияние на общерыночную картину крупнейших национальных дистрибьюторов, головные офисы которых имеют именно такую прописку, становится все более выраженным.
Таблица 2
Распределение импорта ГЛС по регионам Украины за I полугодие 2005–2007 гг.
с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Регион | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2005 г. | 2006 г. | 2007 г. | 2005 г. | 2006 г. | 2007 г. | ||||||||
| Млн грн. | № п/п | Млн грн. | № п/п | D, % | Млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | г. Киев | 1107,0 | 1 | 1487,2 | 1 | 34,3 | 2158,7 | 45,2 | 4590,4 | 5923,7 | 29,0 | 8729,8 | 47,4 |
| 2 | Киевская обл. | 222,3 | 3 | 338,3 | 3 | 52,2 | 589,5 | 74,2 | 867,6 | 1269,3 | 46,3 | 1956,9 | 54,2 |
| 3 | Днепропетровская обл. | 348,1 | 2 | 402,6 | 2 | 15,7 | 513,7 | 27,6 | 1118,0 | 1379,0 | 23,4 | 1455,6 | 5,6 |
| 4 | Донецкая обл. | 172,7 | 4 | 203,0 | 4 | 17,5 | 215,4 | 6,1 | 572,6 | 605,4 | 5,7 | 688,6 | 13,7 |
| 5 | Одесская обл. | 101,6 | 5 | 55,8 | 5 | -45,1 | 49,8 | -10,7 | 690,2 | 226,5 | -67,2 | 110,2 | -51,4 |
| Прочие | 103,6 | — | 107,8 | — | 4,0 | 116,7 | 8,3 | 890,1 | 1874,9 | 110,6 | 1846,5 | -1,5 | |
| Всего | 2055,4 | — | 2594,7 | — | 26,2 | 3643,9 | 40,4 | 8728,9 | 10341,3 | 18,5 | 13864,3 | 34,1 | |
Методичность перестановок компаний на лидирующих позициях в рейтинге по объему импорта ГЛС в денежном выражении, как всегда, заслуживает внимания. В июне 2007 г. «БаДМ» вернул себе пальму первенства, компания «Альба Украина» переместилась на 3-ю позицию, а 2-е место заняла компания «Оптима-Фарм». В накопительном рейтинге по итогам I полугодия расположение этих трех компаний представлено в таблице 3. В списке топ-30 исследуемого периода особой динамичностью отличились многие компании, что свидетельствует о их растущем потенциале и предвещает будущие перестановки в рейтинге.
Знаковой тенденцией на рынке импорта ГЛС является уменьшение количества участников. Так, общее число дистрибьюторов в этом сегменте сократилось с 198 и 191 в I полугодии 2005 и 2006 гг. до 175 в исследуемый период.
Таблица 3
Топ-30 компаний — импортеров ГЛС по объему импорта в денежном выражении за I полугодие 2007 г. с указанием позиций в рейтингах за I полугодие 2006 и 2005 г.
| Название | № п/п, год | ||
| 2007 | 2006 | 2005 | |
| Альба Украина | 1 | 3 | 3 |
| Оптима-Фарм | 2 | 1 | 1 |
| БаДМ | 3 | 2 | 2 |
| ВВС-ЛТД | 4 | 5 | 4 |
| Артур-К | 5 | 4 | 7 |
| Группа компаний «Аптечный холдинг» | 6 | 6 | 5 |
| Фалби | 7 | 7 | 10 |
| Каскад-Медикал | 8 | 12 | 11 |
| Фармако | 9 | 10 | 13 |
| Медфарком | 10 | 8 | 9 |
| Фра-М | 11 | 9 | 6 |
| Дельта Медикел | 12 | 11 | 15 |
| Интерфарм | 13 | 20 | 36 |
| Олфа | 14 | 13 | 14 |
| Триграм Интернешнл | 15 | 32 | 62 |
| Аптека Биокон | 16 | 14 | 17 |
| Протек-Фарма | 17 | 15 | 8 |
| Сервье Украина | 18 | 16 | — |
| Вента | 19 | 18 | 16 |
| Нижфарм-Украина | 20 | 23 | 35 |
| Натурфарм | 21 | 43 | 45 |
| Бизнес Центр Фармация | 22 | 28 | 57 |
| Три-Центральный аптечный склад | 23 | 26 | 43 |
| ЮЛГ | 24 | 33 | 29 |
| Авант | 25 | 71 | 165 |
| Гледфарм | 26 | 30 | 20 |
| Фармасайнс Украина Инк | 27 | 29 | 31 |
| Людмила-Фарм | 28 | 22 | 46 |
| Натурпродукт-Вега | 29 | 37 | 28 |
| Апофарм | 30 | 35 | 42 |
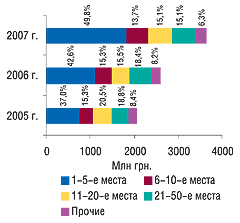
Доля топ-5 дистрибьюторов I полугодия 2007 г. составила почти 50% общего объема импорта ГЛС, а в абсолютных величинах значительно превысила объем ввоза топ-10 аналогичного периода 2006 г. и топ-20 – 2005 г. (рис. 4). В разрезе типов дистрибьюторской активности особых изменений по сравнению с предыдущим годом не выявлено (рис. 5). Около 3/4 рынка по-прежнему принадлежит ассортиментным дистрибьюторам. Однако наиболее динамичной группой по итогам I полугодия 2007 г. оказались специализированные компании, прирост объема ввоза которых составил более 50% по сравнению с первой половиной 2006 г. (для сравнения, аналогичный показатель по ассортиментным поставщикам составил 39,9%).
|
|
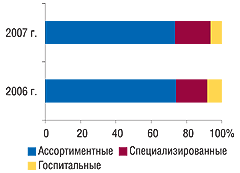
Первые места в рейтинге ассортиментных дистрибьюторов традиционно распределились среди компаний, лидирующих и в общем рейтинге (табл. 4). Влияние первой тройки дистрибьюторов подчеркивает динамика их доли в общем объеме поставок ассортиментных компаний-импортеров, которая по итогам I полугодия 2007 г. составила 52,5% объема импорта ГЛС, что на 6,4% больше, чем в 2006 г. (рис. 6).
|
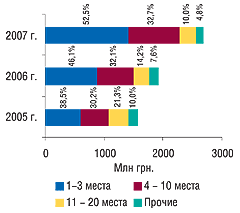
Таблица 4
Топ-30 ассортиментных дистрибьюторов по объему импорта ГЛС в денежном выражении за I полугодие 2007 г. (с указанием позиций в рейтингах за I полугодие 2006 и 2005 г.)
| Название | № п/п, год | ||
| 2007 | 2006 | 2005 | |
| Альба Украина | 1 | 3 | 3 |
| Оптима-Фарм | 2 | 1 | 1 |
| БаДМ | 3 | 2 | 2 |
| ВВС-ЛТД | 4 | 5 | 4 |
| Артур-К | 5 | 4 | 7 |
| Группа компаний «Аптечный холдинг» | 6 | 6 | 5 |
| Фалби | 7 | 7 | 10 |
| Фармако | 8 | 10 | 12 |
| Медфарком | 9 | 8 | 9 |
| Фра-М | 10 | 9 | 6 |
| Аптека Биокон | 11 | 11 | 14 |
| Протек-Фарма | 12 | 12 | 8 |
| Вента | 13 | 14 | 13 |
| Гледфарм | 14 | 18 | 16 |
| Апофарм | 15 | 20 | 26 |
| Эдельвейс | 16 | 19 | 21 |
| Конарк Интелмед | 17 | 17 | — |
| Себ-Фармация | 18 | 22 | 23 |
| Рейнбо | 19 | 21 | 17 |
| Медфармсервис | 20 | 15 | 15 |
| Интерфарма-Киев | 21 | 27 | 27 |
| Фармюнион | 22 | — | — |
| Фармасофт | 23 | 31 | 43 |
| Новофарм | 24 | 32 | — |
| Хмесил | 25 | 24 | 20 |
| Ананта | 26 | 30 | 45 |
| Укртехномед | 27 | 28 | 32 |
| Старлинг Интернешнл | 28 | 25 | 28 |
| Митэк | 29 | 23 | 24 |
| Эталон ООО НВО | 30 | — | — |
Топ-список специализированных дистрибьюторов по итогам I полугодия 2007 г. возглавила компания «Каскад-Медикал», тогда как «Дельта Медикел», уступив ей лидирующую позицию, разместилась на 2-м месте (табл. 5). Вместе с тем некоторые из представленных в этом рейтинге компаний уже сегодня демонстрируют положительную динамику не только в сегменте импорта, но и в кошельке конечного потребителя. Так, например, в I полугодии 2007 г. в топ-листе по объему аптечных продаж в денежном выражении на 3 позиции улучшили свое положение компании «Heel» («Каскад-Медикал») и «Servier» («Сервье-Украина»), на 4 строки вверх поднялась компания «GlaxoSmithKline» («ГлаксоСмитКляйн Хелскер Юкрейн»), а «Solvay Pharmaceuticals» («ЮЛГ») — на 5.
Таблица 5
Топ-20 специализированных дистрибьюторов по объему импорта ГЛС в денежном выражении за I полугодие 2007 г. (с указанием позиций в рейтингах за I полугодие 2006 и 2005 г.)
| Базовое название | № п/п, год | ||
| 2007 | 2006 | 2005 | |
| Каскад-Медикал | 1 | 2 | 1 |
| Дельта Медикел | 2 | 1 | 3 |
| Олфа | 3 | 3 | 2 |
| Триграм Интернешнл | 4 | 9 | 22 |
| Сервье Украина | 5 | 4 | — |
| Нижфарм-Украина | 6 | 5 | 11 |
| Натурфарм | 7 | 15 | 14 |
| ЮЛГ | 8 | 10 | 7 |
| Фармасайнс Украина Инк | 9 | 7 | 8 |
| Натурпродукт-Вега | 10 | 11 | 6 |
| ГлаксоСмитКляйн Хелскер Юкрейн | 11 | 13 | 20 |
| Мегаком | 12 | 14 | 12 |
| Ай Эйч Си Си-Украина | 13 | 8 | 5 |
| Материа Медика-Украина | 14 | 12 | 13 |
| Синмедик | 15 | 26 | 16 |
| Квест Этикалс | 16 | 19 | 17 |
| Марко Фарм Лтд | 17 | 24 | 28 |
| Аптеки медицинской академии | 18 | 16 | 10 |
| Сона-Фарм | 19 | 6 | 9 |
| Росфармак | 20 | 29 | 40 |
Вместе с тем, видно, что структурированность специализированного сегмента рынка импорта несколько ниже, чем его ассортиментная часть. Позиции компаний не столь стабильны, а объемы поставок имеют пульсирующий характер.
В рейтинге госпитальных дистрибьюторов по объему ввоза ГЛС в денежном выражении в I полугодии 2007 г. лидирующую позицию занимает компания «Интерфарм», которая уверенно и планомерно шла к этому результату (табл. 6).
Таблица 6
Топ-10 компаний — госпитальных импортеров по объему импорта ГЛС в денежном выражении за I полугодие 2007 г. (с указанием позиций в рейтингах за I полугодие 2006 и 2005 г.)
| Название | № п/п, год | ||
| 2007 | 2006 | 2005 | |
| Интерфарм | 1 | 2 | 3 |
| Бизнес Центр Фармация | 2 | 5 | 9 |
| Три-Центральный аптечный склад | 3 | 4 | 4 |
| Авант | 4 | 15 | 29 |
| Людмила-Фарм | 5 | 3 | 5 |
| Медвестснаб | 6 | 6 | 22 |
| Л-Контракт | 7 | 1 | 1 |
| Бакмед | 8 | 13 | 19 |
| Кристалл | 9 | 10 | 6 |
| У Фарма Трейд | 10 | 12 | 8 |
?Экспорт
В июне 2007 г. объем экспорта украинских ГЛС, увеличившись относительно аналогичного периода 2006 г. на 35,8 и 10,3% соответственно, составил 51,0 млн грн. в денежном и 1,2 тыс. т в натуральном выражении (рис. 7, 8). По итогам I полугодия 2007 г. общий объем экспорта ГЛС из Украины достиг отметки 243,0 млн грн. за 6,2 тыс. т, увеличившись на 30,6% в денежном и 8,8% в натуральном выражении. Сразу обращает на себя внимание непропорциональность этих приростов, что соответствующим образом отразилось на повышении стоимости 1 весовой единицы экспортируемых ГЛС.
|
|
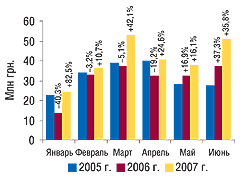
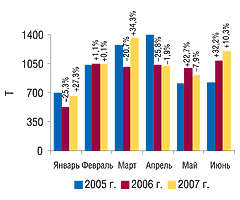
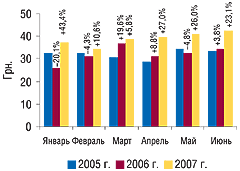
В июне 2007 г. стоимость 1 весовой единицы экспортированных ГЛС стала наибольшей с начала 2007 г. — увеличившись на 23,1% по сравнению с июнем 2006 г. и составив 41,2 грн. (рис. 9). По итогам I полугодия 2007 г. стоимость 1 весовой единицы отечественных ГЛС составила 39,2 грн., увеличившись на 20,0% по сравнению с аналогичным периодом 2006 г.
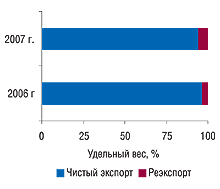
Итоги I полугодия 2007 г. подтвердили, что основная доля в общем объеме экспорта принадлежит продукции отечественного производства, однако имеет право на существование и реэкспорт, удельный вес которого в исследуемый период увеличился почти в 2 раза по сравнению с первой половиной 2006 г. и составил около 6% (рис. 10).
|
|
В первый летний месяц 2007 г. максимальный объем украинских ГЛС был экспортирован в Узбекистан — 175 т на сумму 9,7 млн грн. Вместе с тем, по итогам I полугодия 2007 г. получательницей наибольшего объема ГЛС из Украины стала Россия (табл. 7). В эту страну было экспортировано 1,2 тыс. т ГЛС на сумму 50,6 млн грн.
Таблица 7
География экспорта ГЛС в I полугодии 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Страна | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2005 г. | 2006 г. | 2007 г. | 2005 г. | 2006 г. | 2007 г. | ||||||||
| Млн грн. | № п/п | Млн грн. | № п/п | D, % | Млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | Россия | 54,9 | 1 | 39,2 | 1 | -28,5 | 50,6 | 28,9 | 2026,9 | 1168,0 | -42,4 | 1228,2 | 5,2 |
| 2 | Узбекистан | 19,9 | 3 | 28,4 | 3 | 43,0 | 39,2 | 38,0 | 562,7 | 842,6 | 49,7 | 789,3 | -6,3 |
| 3 | Беларусь | 36,8 | 2 | 36,2 | 2 | -1,9 | 35,6 | -1,6 | 1519,9 | 1458,8 | -4,0 | 1009,6 | -30,8 |
| 4 | Молдова | 13,7 | 6 | 16,3 | 5 | 18,6 | 31,3 | 92,3 | 556,9 | 582,2 | 4,6 | 916,0 | 57,3 |
| 5 | Казахстан | 14,4 | 5 | 22,7 | 4 | 57,6 | 24,7 | 8,9 | 388,1 | 540,3 | 39,2 | 579,5 | 7,3 |
| 6 | Азербайджан | 8,0 | 8 | 9,1 | 7 | 14,6 | 19,9 | 118,0 | 293,9 | 340,5 | 15,9 | 705,3 | 107,1 |
| 7 | Грузия | 13,4 | 7 | 11,4 | 6 | -14,4 | 11,3 | -0,9 | 259,5 | 239,2 | -7,8 | 207,8 | -13,1 |
| 8 | Таджикистан | 1,3 | 13 | 3,2 | 11 | 158,7 | 9,0 | 176,1 | 22,8 | 142,1 | 522,3 | 398,3 | 180,4 |
| 9 | Кыргызстан | 2,4 | 11,0 | 3,5 | 9 | 47,4 | 5,9 | 69,8 | 82,9 | 85,0 | 2,6 | 123,6 | 45,4 |
| 10 | Латвия | 1,5 | 12 | 4,2 | 8 | 188,0 | 3,4 | -18,8 | 28,0 | 80,5 | 186,8 | 56,2 | -30,1 |
| Прочие | 24,8 | — | 11,9 | — | -52,9 | 12,1 | 2,5 | 307,2 | 227,0 | -26,1 | 195,7 | -13,7 | |
| Всего | 191,1 | — | 186,1 | — | -2,6 | 243,0 | 30,6 | 6048,8 | 5706,2 | -5,7 | 6209,5 | 8,8 | |
Таблица 8
Распределение экспорта ГЛС по регионам Украины в I полугодии 2005–2007 гг.
с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Регион | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2005 г. | 2006г. | 2007 г. | 2005г. | 2006 г. | 2007 г. | ||||||||
| Млн грн. | № п/п | Млн грн. | № п/п | D, % | Млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | г. Киев | 122,2 | 1 | 112,2 | 1 | -8,2 | 145,6 | 29,7 | 3686,2 | 3636,1 | -1,4 | 4070,5 | 11,9 |
| 2 | Харьковская обл. | 22,1 | 2 | 27,4 | 2 | 24,2 | 42,3 | 54,2 | 328,7 | 447,3 | 36,1 | 742,7 | 66,0 |
| 3 | Одесская обл. | 15,5 | 3 | 12,1 | 3 | -22,2 | 15,6 | 28,6 | 657,0 | 442,8 | -32,6 | 408,8 | -7,7 |
| 4 | Львовская обл. | 7,2 | 4 | 8,9 | 4 | 23,8 | 12,4 | 39,5 | 239,8 | 235,7 | -1,7 | 288,8 | 22,5 |
| 5 | Луганская обл. | 4,8 | 6 | 7,7 | 5 | 58,7 | 8,9 | 15,4 | 131,4 | 235,3 | 79,1 | 226,6 | -3,7 |
| Прочие | 19,3 | — | 17,8 | — | -7,5 | 18,2 | 2,9 | 1005,7 | 709,0 | -29,5 | 472,1 | -33,4 | |
| Всего | 191,1 | — | 186,1 | — | -2,6 | 243,0 | 30,6 | 6048,8 | 5706,2 | -5,7 | 6209,5 | 8,8 | |
Таблица 9
Топ-30 компаний — экспортеров ГЛС по объему экспорта в денежном выражении за I полугодие 2007 г. (с указанием позиций за I полугодие 2006 и 2005 г.)
| Название | № п/п, год | ||
| 2007 | 2006 | 2005 | |
| Фармак | 1 | 1 | 1 |
| Артериум Корпорация | 2 | 2 | 2 |
| Дарница | 3 | 3 | 4 |
| Здоровье | 4 | 5 | 6 |
| Биостимулятор | 5 | 4 | 3 |
| Медео | 6 | 8 | 10 |
| Луганский ХФЗ | 7 | 9 | 13 |
| Борщаговский ХФЗ | 8 | 7 | 8 |
| Юнифарма | 9 | 6 | 9 |
| Ян | 10 | 10 | 17 |
| Биофарма | 11 | 26 | 27 |
| ОЗ ГНЦЛС | 12 | 17 | 33 |
| УкрФармЭкспорт | 13 | 19 | 19 |
| Лекхим | 14 | 16 | 11 |
| Биолик | 15 | 13 | 37 |
| Юрия-Фарм | 16 | 18 | 28 |
| Здоровье народу | 17 | 11 | 14 |
| Галафарм | 18 | 25 | 36 |
| Львовдиалик | 19 | 15 | 18 |
| Медео-Фарм | 20 | 27 | — |
| Сигмафарм | 21 | 24 | 40 |
| ТОПФАРМ | 22 | 12 | 24 |
| Кардио Фарм | 23 | 31 | — |
| Три-Центральный аптечный склад | 24 | 33 | 20 |
| Технолог | 25 | 30 | 35 |
| Житомирская ФФ | 26 | 23 | 38 |
| Киевский витаминный завод | 27 | 14 | 7 |
| Медфарком | 28 | 50 | — |
| Стиролоптфармторг | 29 | 21 | 16 |
| Цито | 30 | — | — |
Отметим, что особенно динамично развиваются экспортные рынки некоторых среднеазиатских стран – по итогам I полугодия 2007 г. показатель прироста объемов поставок ГЛС в Азербайджан и Таджикистан превысил отметку 100% как в денежном, так и в натуральном выражении. Заслуживает внимания и увеличение удельного веса Молдовы в общем объеме экспортных поставок украинских ГЛС. По итогам I полугодия 2007 г. он увеличился на 4,1% в денежном и на 4,5% в натуральном выражении. Интересно, что увеличением своей доли Молдова обязана в первую очередь реэкспортным поставкам — более 3/4 их объема уходит именно в эту страну. В это же время сократился удельный вес экспорта ГЛС в Беларусь — на 4,8% в денежном выражении и 10,3% в натуральном.
Традиционно наибольший объем экспорта ГЛС приходится на столицу. В июне 2007 г. из Киева было экспортировано 786,0 т ГЛС на сумму 30,7 млн грн. При этом прирост объемов экспорта из этого региона в денежном и натуральном выражении в июне 2007 г. был выше, чем в целом по рынку. По итогам I полугодия 2007 г. из Киева было вывезено 4070,5 т ГЛС на сумму 145,6 млн грн. (табл. 8). Вторым регионом по объему экспорта ГЛС как в июне, так и в I полугодии 2007 г. стала Харьковская область. Отметим, что в общем объеме экспорта ГЛС ее удельный вес увеличился в денежном выражении с 14,7% в I полугодии 2006 г. до 17,4% в аналогичный период 2007 г., а в натуральном — с 7,8 до 12,0% соответственно. При этом доля областей, не вошедших в топ-5 крупнейших регионов, уменьшилась по сравнению с предыдущим годом и составила чуть более 7% как в денежном, так и в натуральном выражении.
В июне 2007 г. 1-е место в сегменте экспорта ГЛС заняла корпорация «Артериум», а по итогам I полугодия она занимает твердое 2-е место (табл. 9). Обладателем пальмы первенства в I полугодии 2007 г., как и в аналогичный период 2006 г., стала компания «Фармак». Впечатляет тот факт, что первая десятка экспортеров ГЛС в основном представлена гигантами украинского фармпроизводства. Вполне очевидно, что именно они имеют налаженные партнерские отношения с операторами зарубежных фармрынков.
Производство/Рынок
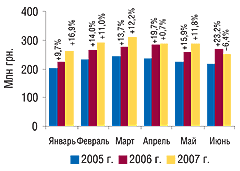
Отечественные производители фармпродукции, по-видимому, решили устроить себе летнюю передышку — общий объем производства фармацевтических препаратов в июне 2007 г. сократился на 6,4% и составил 250,4 млн грн. (рис. 11). Тем не менее, итогом I полугодия 2007 г. стало увеличение общего объема производства на 7,4%, с результирующим показателем 1689,8 млн грн.
|
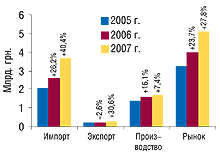
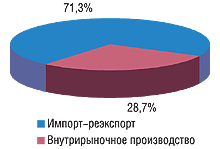
Общий объем рынка ГЛС в ценах производителя по итогам июня 2007 г. составил 850,2 млн грн., что на 19,1% больше по сравнению с июнем 2006 г. Суммарно за I полугодие 2007 г. объем рынка в ценах производителя составил 5,1 млрд грн., увеличившись по сравнению с I полугодием 2006 г. на 27,8% (рис. 12).Причем темпы в этом сегменте привычно и достаточно однозначно задают импортеры. По итогам исследуемого периода доля внутрирыночного производства в общем объеме рынка составила 28,7%, что на 6,3% меньше, чем в первой половине 2006 г. (рис. 13). Однако, учитывая 40% прирост объема импорта, подобное уменьшение доли внутрирыночного производства выглядит вполне естественно.
|
|
Итоги
В I полугодии 2007 г. общий объем рынка в ценах производителя достиг и даже немного превысил отметку в 1 млрд дол. США, продемонстрировав весьма внушительный прирост, вплотную приблизившийся к 30%. Равномерный ввоз и соответствующие темпы его прироста в первой половине 2007 г. явно указывают на то, что выполнение плана поставок происходило достаточно спокойно, без существенных подгонок объемов к плановым в конце полугодия. Лишний раз убеждаемся в мудрости древних — «упражнения рождают мастерство» (Тацит). Действительно, сегодня в руках тех, кто наиболее старательно упражнялся в течение последних лет, находится львиная доля товарооборота. Отметим, что именно крупнейшим компаниям-импортерам рынок обязан своими высокими темпами развития. Показательно, что по мере увеличения их доли в рынке уменьшаются не только удельный вес менее крупных операторов, но и их количество.
В сегменте экспорта продолжается поиск оптимальных рынков сбыта отечественной продукции. В первой половине 2007 г. обозначилась тенденция к повышению роли некоторых среднеазиатских стран в структуре экспортных поставок. Перечень крупнейших экспортеров традиционно представлен лидерами отечественного производства, которые уверенно завоевывают популярность на зарубежных рынках.
В целом рынок развивается согласно намеченному курсу — в сторону укрупнения и консолидации. Все его сегменты неизменно пребывают в постоянной взаимосвязи и оказывают влияние друг на друга. Разумеется, события, описанные в рамках этой публикации, находят свое выражение и на рынке конечного потребителя, в значительной степени обуславливая его структуру и векторы развития. Сразу отметим, что прирост объема аптечных продаж ЛС пока отстает от динамики объемов ввоза. Но, можно так перефразировать известную поговорку: любишь ввозить — люби и продавать! n
Евгений Кунда, Оксана Сергиенко, Сергей Ежов
|
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим