
«АПТЕЧНИЙ КОШИК»
| Жовтень, рік | Лікарські засоби | Дієтичні добавки | Медичні вироби | Косметика | Ринок у цілому | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | |
| Грошове вираження, млн грн | ||||||||||||||
| 2024 | 14 064,1 | 17,3 | 78,8 | 2030,2 | 25,6 | 11,4 | 1090,2 | 12,0 | 6,1 | 662,0 | 21,1 | 3,7 | 17 846,4 | 18,0 |
| 2025 | 14 752,9 | 4,9 | 77,3 | 2396,5 | 18,0 | 12,5 | 1194,1 | 9,5 | 6,3 | 747,4 | 12,9 | 3,9 | 19 090,9 | 7,0 |
| 2026 | 16 144,7 | 9,4 | 77,2 | 2507,9 | 4,6 | 12,0 | 1434,6 | 20,1 | 6,9 | 818,8 | 9,5 | 3,9 | 20 906,1 | 9,5 |
| Натуральне вираження, млн упаковок | ||||||||||||||
| 2024 | 72,2 | –3,4 | 64,9 | 10,2 | 11,1 | 9,1 | 24,8 | –0,1 | 22,3 | 4,1 | 6,5 | 3,7 | 111,2 | –1,2 |
| 2025 | 66,7 | –7,6 | 63,4 | 10,1 | –0,8 | 9,6 | 24,5 | –1,2 | 23,3 | 3,9 | –4,0 | 3,7 | 105,2 | –5,4 |
| 2026 | 64,8 | –2,8 | 65,3 | 9,1 | –10,2 | 9,1 | 21,8 | –11,1 | 21,9 | 3,6 | –8,3 | 3,7 | 99,3 | –5,6 |
КЛЮЧОВІ ГРАВЦІ
| Маркетингова організація | 2025 | 2026 |
|---|---|---|
| Фармак (Україна) | 1 | 1 |
| Київський вітамінний завод (Україна) | 2 | 2 |
| Дарниця (Україна) | 9 | 3 |
| Acino (Швейцарія) | 3 | 4 |
| KRKA (Словенія) | 4 | 5 |
| Дельта Медікел (Україна) | 6 | 6 |
| Корпорація «Артеріум» (Україна) | 7 | 7 |
| AstraZeneca (Великобританія) | 11 | 8 |
| Teva (Ізраїль) | 5 | 9 |
| Berlin-Chemie (Німеччина) | 8 | 10 |
| Бренд | 2025 | 2026 |
|---|---|---|
| ФОРКСІГА | 8 | 1 |
| НУРОФЄН | 1 | 2 |
| ДЖАРДІНС | 9 | 3 |
| СИМБІКОРТ | 4 | 4 |
| ТРИПЛІКСАМ | 3 | 5 |
| ІБУПРОФЕН | 34 | 6 |
| СИНУПРЕТ | 5 | 7 |
| КО-АМЛЕССА | 19 | 8 |
| КІТРУДА | 12 | 9 |
| ЕВКАЗОЛІН | 17 | 10 |
ДИСТРИБУЦІЯ
| Дистриб’ютор | 2026 | 2025 | 2024 |
|---|---|---|---|
| Оптіма-Фарм (Київ) | 36,6 | 40,1 | 43,8 |
| БаДМ (Дніпро) | 35,1 | 45,3 | 41,9 |
| Вента (Дніпро) | 9,5 | 2,2 | 2,7 |
| Конекс (Вінниця) | 5,0 | 1,4 | 0,7 |
| Delta Medical Promotions (Швейцарія) | 3,9 | 2,6 | 1,8 |
Поширені запитання
Чому зростання аптечного ринку в грошовому вираженні не означає збільшення кількості проданих товарів?
Тому що на вартість продажу впливають не лише обсяги реалізації, а й ціни на продукцію та зміни структури попиту.
Як зміна купівельної спроможності населення впливає на аптечний продаж?
За обмеженого бюджету споживачі можуть відкладати придбання окремих товарів або обирати доступніші аналоги.
Як сезонність впливає на попит на лікарські засоби?
Залежно від пори року може змінюватися попит на препарати для лікування застуди, алергії та інших сезонних захворювань.
Які чинники можуть впливати на подальший розвиток фармацевтичного ринку?
Серед ключових — фактор війни, економічна ситуація, купівельна спроможність населення, демографічний фактор, державне регулювання, розширення державних програм, конкуренція, зміни потреб споживачів тощо.
Коротко про головне
Фармацевтичний ринок України: підсумки жовтня 2026 р.
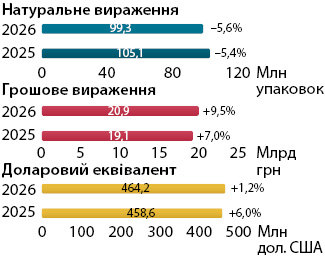
- Загальні обсяги аптечного продажу збільшилися на 9,5% у гривневому вираженні та на 1,2% у доларовому еквіваленті.
- У натуральному вираженні продаж скоротився на 5,6%.
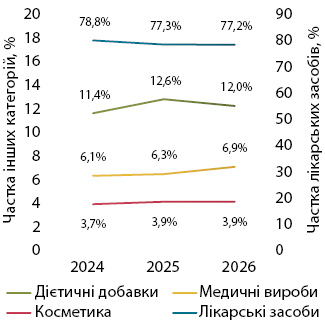
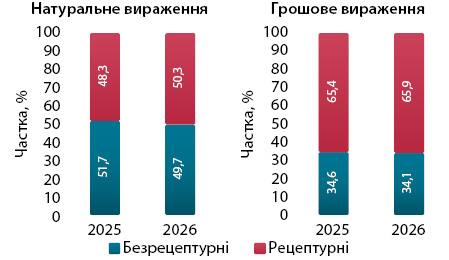
- Частка лікарських засобів становила 77,2% товарів «аптечного кошика».
- Частка дієтичних добавок зменшилася до 12,0% проти 12,6% торік.
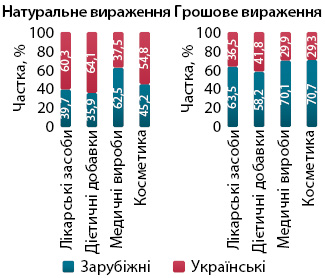
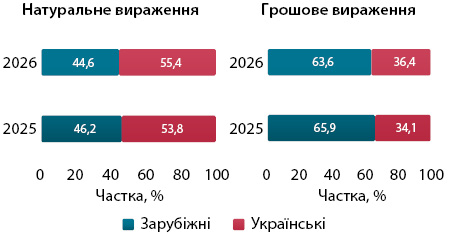
- Зросла частка товарів українського виробництва.
- Найбільше зростання обсягів продажу зафіксовано для медичних виробів — на 20,1% у грошовому вираженні.
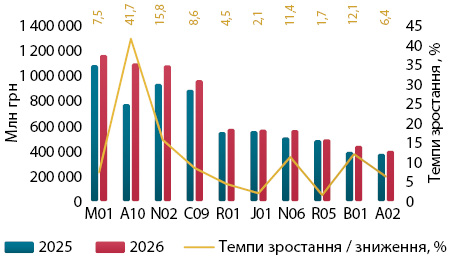
- Збільшився продаж антидіабетичних препаратів (А10) та антитромботичних засобів (В01), зокрема завдяки програмі «Доступні ліки» та оновленню протоколів лікування.
- Серед маркетингових організацій 1-ше місце посідає «Фармак», а серед брендів лікарських засобів — Форксіга.
- Лідерами дистрибуції залишаються «Оптіма-Фарм» та «БаДМ».
Редакторська група

Автор

Рецензент
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим