ЯКІ ТЕНДЕНЦІЇ ВИЗНАЧАЮТЬ РОЗВИТОК АПТЕЧНОГО РИНКУ УКРАЇНИ
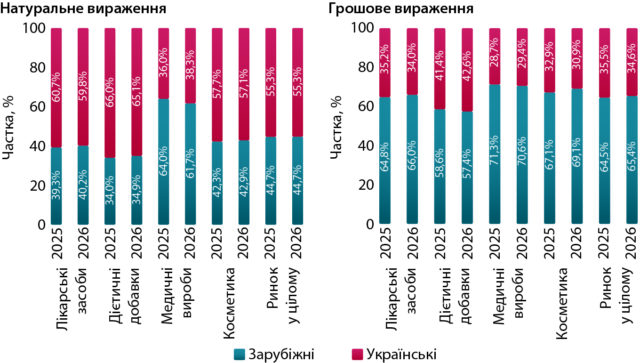
За підсумками 9 міс 2026 р. загальні обсяги аптечного продажу товарів «аптечного кошика» становили 173,7 млрд грн та збільшилися на 6,1% порівняно із аналогічним періодом попереднього року. У доларовому вираженні цей показник становив 3,9 млрд дол. США, тобто на 0,2% більше. В упаковках обсяги роздрібної реалізації зменшилися на 4,6% і становили 901 млн упаковок (рис. 1).
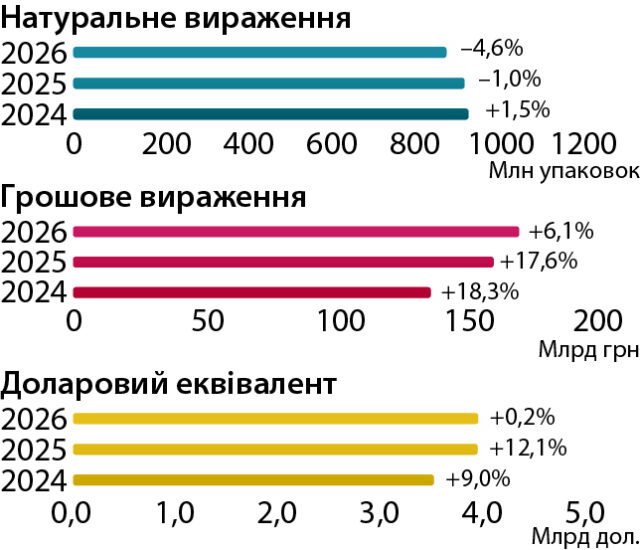
У досліджуваний період зменшення обсягів роздрібного продажу в натуральному вираженні фіксується для всіх категорій товарів «аптечного кошика». У грошовому вираженні, навпаки, для всіх категорій відзначається зростання (табл. 1). У грошовому вираженні тенденція щодо збільшення частки дієтичних добавок у загальній структурі ринку триває, але темпи значно сповільнилися порівняно із попередніми роками (рис. 2). За підсумками 9 міс 2026 р. їх частка становить 12,0% у грошовому вираженні, а в натуральному взагалі фіксується зменшення їх частки до 8,8% (див. табл. 1).
| Рік | Лікарські засоби | Дієтичні добавки | Медичні вироби | Косметика | Ринок у цілому | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | Частка категорії в «аптечному кошику», % | Обсяги аптечного продажу | ∆, % | |
| Грошове вираження, млн грн | ||||||||||||||
| 2024 | 109 985,3 | 17,2 | 78,9 | 14 918,9 | 28,1 | 10,7 | 8720,0 | 14,4 | 6,3 | 5696,8 | 20,9 | 4,1 | 139 321,0 | 18,3 |
| 2025 | 127 366,4 | 15,8 | 77,8 | 19 377,9 | 29,9 | 11,8 | 10 261,9 | 17,7 | 6,3 | 6770,5 | 18,8 | 4,1 | 163 776,7 | 17,6 |
| 2026 | 133 936,5 | 5,2 | 77,1 | 20 910,7 | 7,9 | 12,0 | 11 357,3 | 10,7 | 6,6 | 7522,0 | 11,1 | 4,3 | 173 726,5 | 6,1 |
| Натуральне вираження, млн упаковок | ||||||||||||||
| 2024 | 623,8 | –0,2 | 65,4 | 79,2 | 15,8 | 8,3 | 213,7 | 1,0 | 22,4 | 37,3 | 7,3 | 3,9 | 954,0 | 1,5 |
| 2025 | 603,1 | –3,3 | 63,8 | 84,7 | 7,0 | 9,0 | 218,8 | 2,4 | 23,2 | 37,9 | 1,5 | 4,0 | 944,5 | –1,0 |
| 2026 | 581,5 | –3,6 | 64,5 | 79,7 | –6,0 | 8,8 | 203,3 | –7,1 | 22,6 | 36,5 | –3,6 | 4,1 | 901,0 | -4,6 |
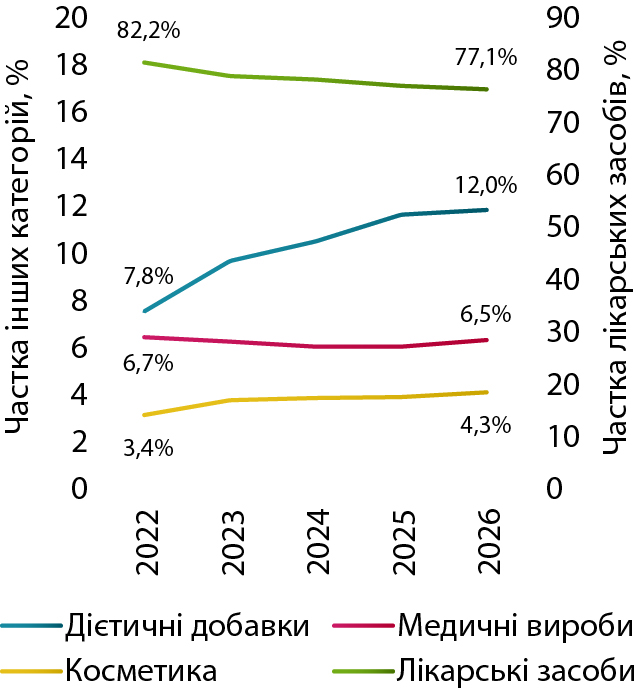
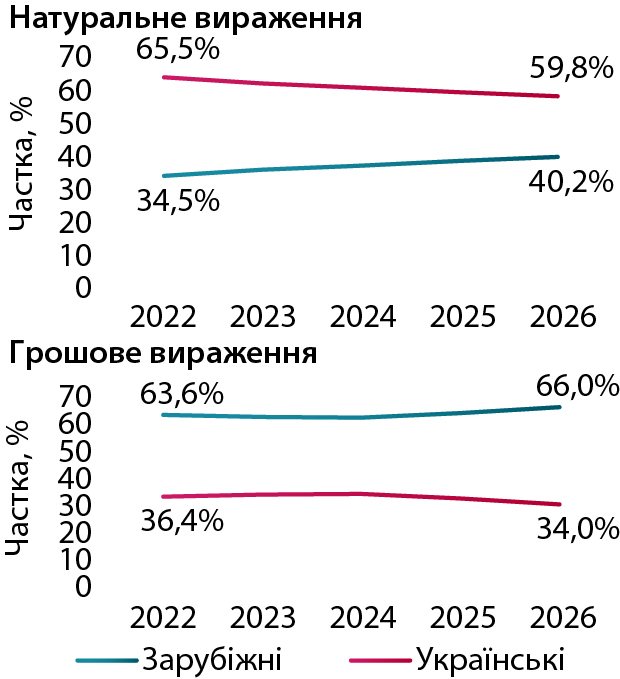
У структурі роздрібної реалізації товарів українського та зарубіжного виробництва загалом по ринку за 9 міс 2026 р. відзначається збільшення частки зарубіжних товарів у грошовому вираженні, в той час як у натуральному часткове співвідношення не змінилося порівняно із показниками за аналогічний період 2025 р. (рис. 3).
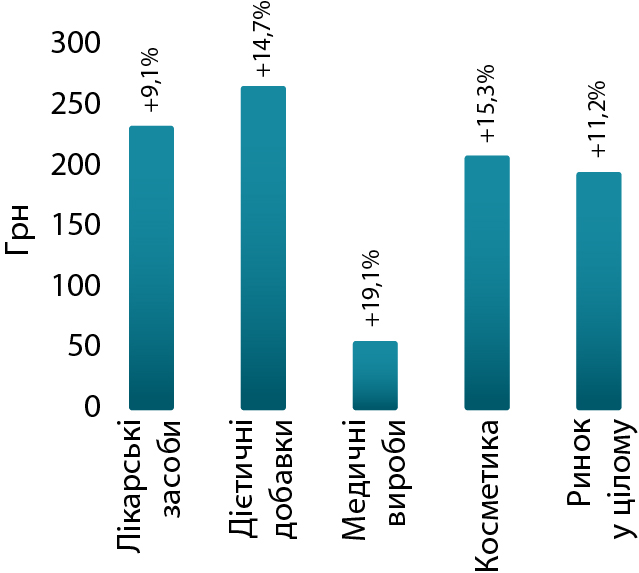
Середньозважена вартість 1 упаковки товарів «аптечного кошика» за підсумками 9 міс 2026 р. становила 192,8 грн і підвищилася на 11,2% порівняно із такою за аналогічний період 2025 р. (рис. 4). Найдорожчою категорією залишаються дієтичні добавки, середньозважена вартість 1 упаковки яких становила 262,5 грн. Для лікарських засобів цей показник становить 230,3 грн, косметики — 206,1 грн, медичних виробів — 55,9 грн.
ЯК РОЗВИВАВСЯ РИНОК ЛІКАРСЬКИХ ЗАСОБІВ
За підсумками 9 міс 2026 р. обсяги аптечного продажу лікарських засобів становили 133,9 млрд грн, що на 5,2% більше порівняно із показниками за аналогічний період попереднього року. У доларовому вираженні обсяги продажу становили 3 млрд дол. та зменшилися на 0,7%. В упаковках обсяги роздрібної реалізації знизилися на 3,6% та становили 581,5 млн упаковок.
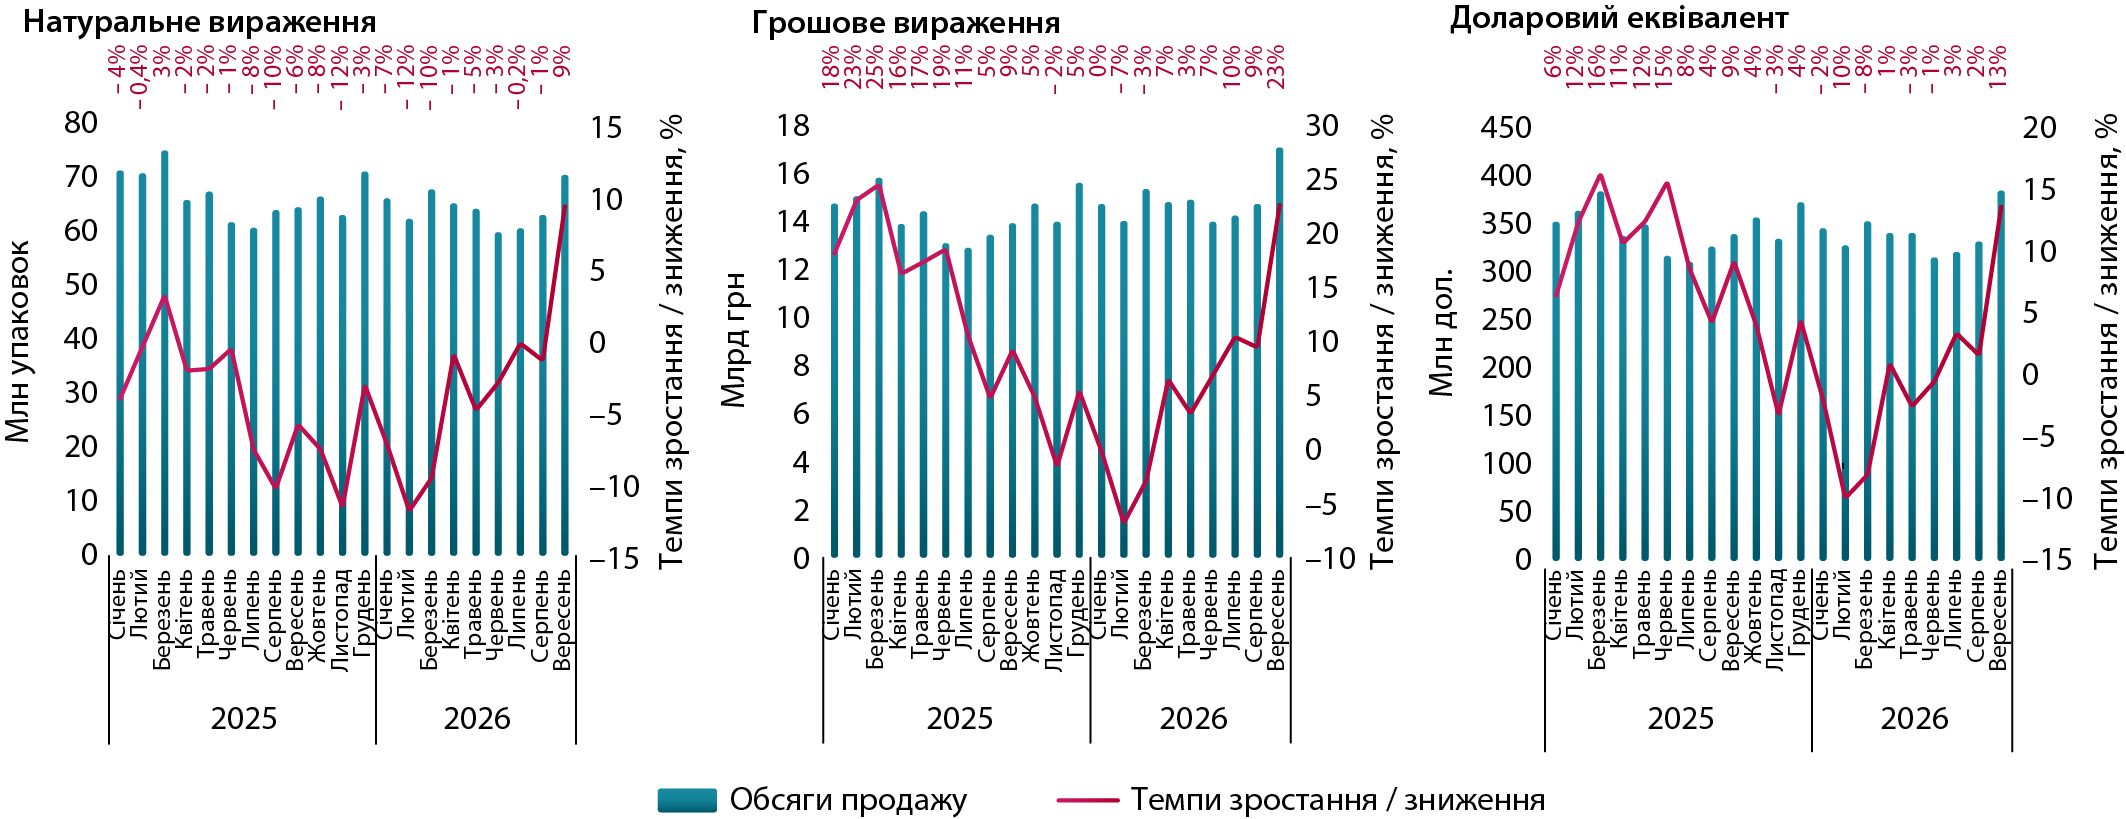
Аналізуючи помісячну динаміку обсягів аптечного продажу ліків, можна відзначити, що на початку року показники розвитку ринку демонстрували негативну тенденцію, і темпи зменшення обсягів аптечного продажу ліків поглиблювалися. Водночас з березня 2026 р. ринок почав поступово відновлюватися (рис. 5). Значні темпи зростання ринок продемонстрував у вересні 2026 р., що пов’язано із панічними настроями населення через можливий дефіцит ліків внаслідок ударів ворога по складах лікарських засобів.
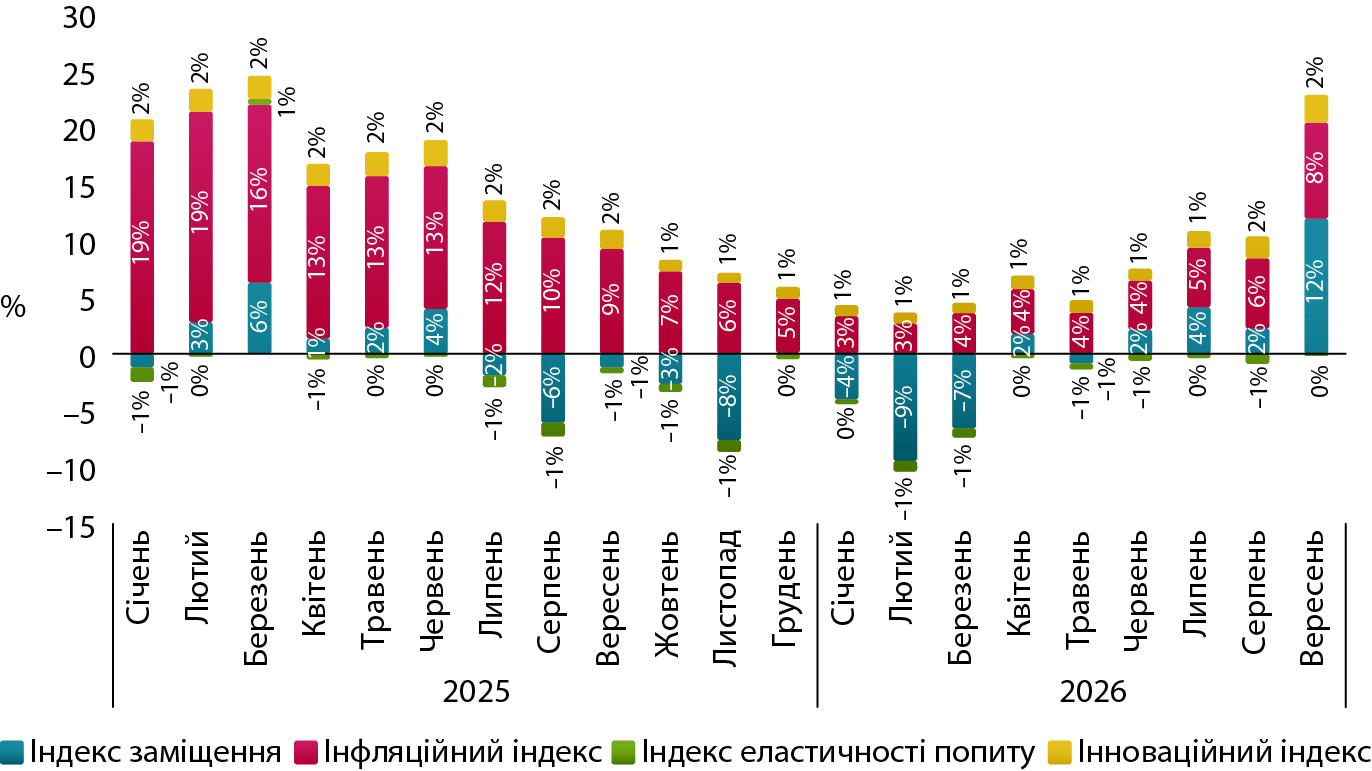
Загалом за підсумками 9 міс 2026 р. інфляційна складова, яка відображає зміну обсягів аптечного продажу, за рахунок зміни ціни, становила 5% проти 14% за 9 міс 2025 р. У вересні 2026 р. вона становила 8% відносно вересня 2025 р. (рис. 6). Ціни на ліки протягом 2026 р. зростають доволі стримано (див. рис. 6). Для порівняння загальний рівень інфляції в країні у вересні 2026 р., за даними Держстату, становив 10% порівняно із вереснем 2025 р., водночас для категорій фармацевтичної продукції, медичних товарів та обладнання Держстат продовжує фіксувати дефляцію на рівні 1,2%. Це результат державних ініціатив зі стримання зростання цін.
ЯК ЗМІНИЛАСЯ СТРУКТУРА СПОЖИВАННЯ ЛІКІВ
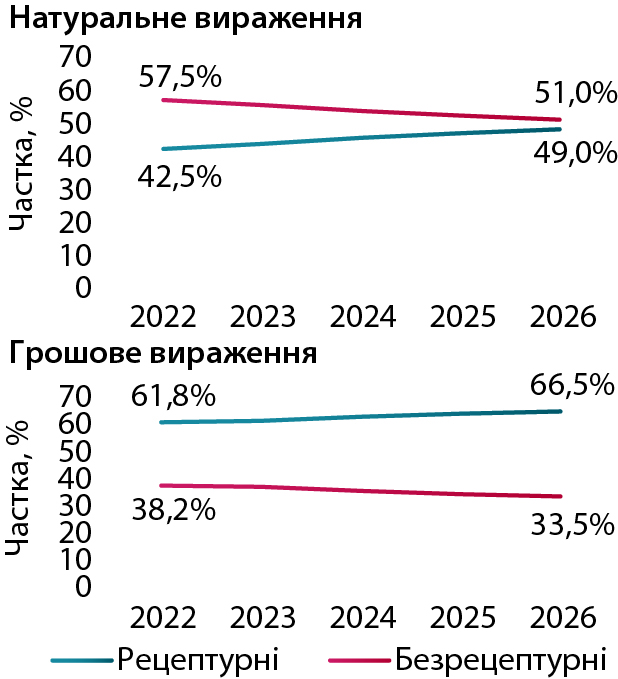
У досліджуваний період зберігається тривала тенденція до збільшення частки рецептурних лікарських засобів у загальній структурі аптечного продажу (рис. 7). Триває і тренд до збільшення частки препаратів зарубіжного виробництва (рис. 8).
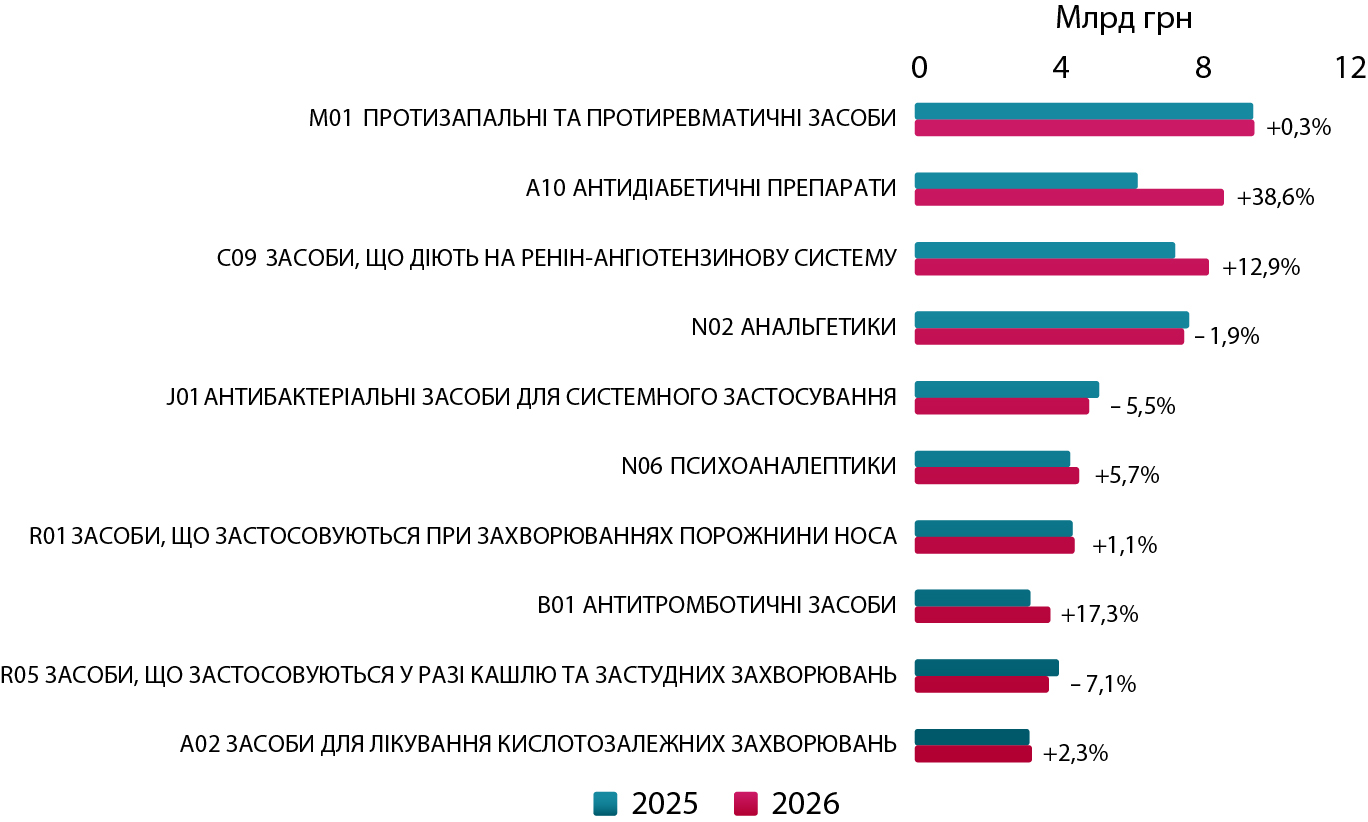
У розрізі АТС-класифікації 2-го рівня відзначається зростання обсягів продажу в грошовому вираженні для більшості АТС-класів із топ-10. За підсумками 9 міс 2026 р. найвищі темпи зростання фіксуються для антидіабетичних (група А10), антитромботичних (група В01) та засобів, що діють на ренін-ангіотензинову систему (група С09) (рис. 9). Це пов’язано із суттєвим розширенням програми реімбурсації, адже з травня 2026 р. додано препарати дапагліфлозину, емпагліфлозину та ривароксабану. Також суттєве розширення відбулося в липні 2026 р., коли до реєстру відшкодування додано 261 торговельну назву препаратів, вартість яких повністю або частково відшкодовуватиметься державою.
ЯК ЗМІНЮЄТЬСЯ РОЗСТАНОВКА СИЛ СЕРЕД ЛІДЕРІВ АПТЕЧНОГО РИНКУ?
Лідерами за обсягами аптечного продажу лікарських засобів та дієтичних добавок у грошовому вираженні стали 3 українські компанії — «Фармак», «Дарниця» і «Київський вітамінний завод» (табл. 2).
| № з/п, рік | Маркетингова організація | Приріст продажу в гривневому вираженні, % | Evolution index | Частка в ринку, % | ||
| 2024 | 2025 | 2026 | ||||
| 1 | 1 | 1 | Фармак (Україна) | 13,7 | 108 | 5,92 |
| 2 | 2 | 2 | Дарниця (Україна) | 10,6 | 105 | 3,48 |
| 3 | 4 | 3 | Київський вітамінний завод (Україна) | 10,1 | 104 | 3,44 |
| 7 | 7 | 4 | KRKA (Словенія) | 11,9 | 106 | 3,11 |
| 6 | 3 | 5 | Teva (Ізраїль) | –6,3 | 89 | 2,94 |
| 5 | 5 | 6 | Acino (Швейцарія) | –5,9 | 89 | 2,86 |
| 8 | 8 | 7 | Berlin-Chemie (Німеччина) | 1,4 | 96 | 2,58 |
| 12 | 11 | 8 | AstraZeneca (Великобританія) | 42,7 | 135 | 2,55 |
| 9 | 9 | 9 | Дельта Медікел (Україна) | –0,2 | 95 | 2,49 |
| 4 | 6 | 10 | Корпорація «Артеріум» (Україна) | –19,1 | 77 | 2,28 |
| 10 | 10 | 11 | Кусум Фарм (Україна) | 2,1 | 97 | 2,25 |
| 11 | 12 | 12 | Servier (Франція) | 8,1 | 102 | 1,92 |
| 21 | 17 | 13 | Boehringer Ingelheim (Німеччина) | 30,2 | 123 | 1,66 |
| 13 | 13 | 14 | Sandoz (Швейцарія) | 10,6 | 105 | 1,56 |
| 14 | 15 | 15 | Abbott Products (Німеччина) | 7,6 | 102 | 1,41 |
| 18 | 14 | 16 | Група компаній «Здоров’я» (Україна) | 0,0 | 95 | 1,39 |
| 17 | 18 | 17 | Bayer Pharmaceuticals (Німеччина) | 8,9 | 103 | 1,34 |
| 24 | 19 | 18 | Organosyn Life Sciences (Індія) | 5,2 | 100 | 1,25 |
| 22 | 21 | 19 | Reckitt Benckiser Healthcare International (Великобританія) | 9,5 | 104 | 1,22 |
| 15 | 16 | 20 | Opella Healthcare International (Франція) | –6,3 | 89 | 1,21 |
Лідерами за обсягами роздрібного продажу серед брендів лікарських засобів стали ФОРКСІГА, НУРОФЄН та ДЖАРДІНС (табл. 3). Слід відзначити суттєве покращення позицій включених до програми реімбурсації препаратів ФОРКСІГА та ДЖАРДІНС.
| № з/п, рік | Бренд | ||
| 2024 | 2025 | 2026 | |
| 20 | 10 | 1 | ФОРКСІГА |
| 1 | 1 | 2 | НУРОФЄН |
| 32 | 9 | 3 | ДЖАРДІНС |
| 2 | 2 | 4 | КСАРЕЛТО |
| 5 | 3 | 5 | ТРИПЛІКСАМ |
| 9 | 5 | 6 | СИМБІКОРТ |
| 6 | 6 | 7 | СПАЗМАЛГОН |
| 38 | 18 | 8 | КІТРУДА |
| 8 | 7 | 9 | ДЕТРАЛЕКС |
| 23 | 13 | 10 | СІНДЖАРДІ |
| 16 | 15 | 11 | КО-ПРЕНЕСА |
| 13 | 12 | 12 | СИНУПРЕТ |
| 14 | 16 | 13 | ВАЛЬСАКОР |
| 11 | 21 | 14 | ЕВКАЗОЛІН |
| 7 | 14 | 15 | ЦИТРАМОН |
| 19 | 20 | 16 | КО-АМЛЕССА |
| 87 | 45 | 17 | КСАЛТОФАЙ |
| 68 | 37 | 18 | ІБУПРОФЕН |
| 15 | 17 | 19 | НО-ШПА |
| 27 | 11 | 20 | АУГМЕНТИН |
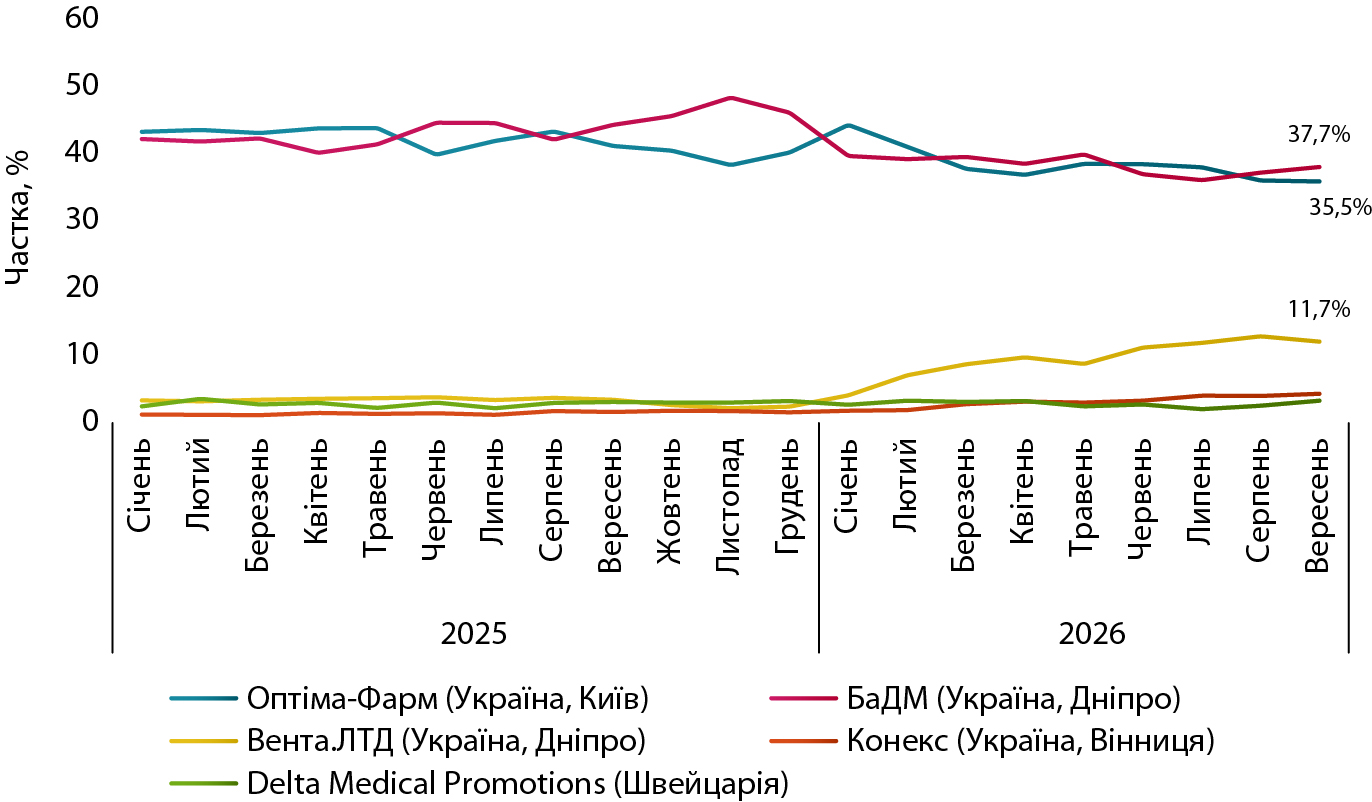
У сегменті дистрибуції за підсумками 9 міс 2026 р. передові позиції за обсягами поставок товарів «аптечного кошика» в аптеки стали компанії «Оптіма-Фарм», «БаДМ» і «Вента.ЛТД» (рис. 10). Між лідерами сегмента триває жорстка конкурентна боротьба. Також варто відзначити збільшення частки інших гравців із топ-5.
ЧОГО ОЧІКУВАТИ ВІД ЕКОНОМІКИ ТА ФАРМРИНКУ?
Національний банк України () зазначає, що в І півріччі 2026 р. фактичні темпи зростання реального ВВП виявилися незначно нижчими за попередню оцінку Держстату, враховану в Попри позитивну динаміку, економічне відновлення залишається вразливим до наслідків війни, руйнування інфраструктури, енергетичних ризиків і потреби в стабільному зовнішньому фінансуванні.
Враховуючи показники за І та ІІ кв. 2026 р., міжнародні інституції вкотре цього року погіршили прогнози щодо ВВП України у 2026 р. Так, Міжнародний валютний фонд () у звіті прогнозує зростання українського ВВП у 2026 р. на 1,0%. На початку жовтня зростання ВВП України у 2026 р. у 1,2%.
Щодо інфляції, то НБУ зазначає, що упродовж вересня 2026 р. ціновий тиск посилився через наслідки російської воєнної агресії та війни на Близькому Сході. Підвищені витрати на транспортування та зберігання товарів унаслідок високих цін на пальне, а також через руйнування складської та логістичної інфраструктури підтримуватимуть інфляційний тиск й у наступні місяці.
Стосовно прогнозів розвитку фармацевтичного ринку, то з урахуванням погіршення економічної ситуації, зростання інфляції та ударів по логістичній інфраструктурі прогноз також скориговано. Наразі експерти очікують збільшення обсягів аптечного продажу ліків за підсумками 2026 р. в гривневому вираженні на 5,7% за базовим сценарієм.
ПОШИРЕНІ ЗАПИТАННЯ
Чому аптечний продаж зростає у гривні, але скорочується в упаковках?
Основним фактором такої динаміки є зменшення кількості населення, що має доступ до ринку, через міграцію та природну депопуляцію (смертність перевищує народжуваність).
Чому продаж антидіабетичних препаратів так швидко зростає?
Одним із чинників такого зростання є розширення програми реімбурсації, до якої у 2026 р. додали препарати дапагліфлозину та емпагліфлозину, що сприяло підвищенню їх споживання. Також на це вплинула зміна протоколів лікування цукрового діабету.
Чому серед лідерів брендів опинилися препарати, включені до програми реімбурсації?
Реімбурсація підвищує економічну доступність лікарських засобів для пацієнтів і впливає на структуру аптечного попиту. До того ж у програму включено сучасні лікарські засоби, що сприяло суттєвому зростанню їх споживання.
Наскільки надійним є прогноз зростання аптечного продажу до кінця 2026 р.?
Прогноз зростання на 5,7% у гривневому вираженні є базовим сценарієм, а не гарантованим результатом. На фактичну динаміку можуть вплинути інфляція, купівельна спроможність населення, перебіг війни та перебої в роботі логістичної інфраструктури.
КОРОТКО ПРО ГОЛОВНЕ
- За підсумками 9 міс 2026 р. аптечний продаж товарів «аптечного кошика» зріс на 6,1% у гривневому вираженні — до 173,7 млрд грн.
- У натуральному вираженні продаж скоротився на 4,6% — до 901 млн упаковок.
- Частка дієтичних добавок становила 12,0% у грошовому та 8,8% у натуральному вираженні.
- Середньозважена вартість 1 упаковки товарів «аптечного кошика» зросла на 11,2% — до 192,8 грн.
- Найвищі темпи зростання серед провідних АТС-груп продемонстрували антидіабетичні препарати (+38,6%) та антитромботичні засоби (+17,3%).
- Серед лідерів аптечного продажу залишаються українські компанії «Фармак», «Дарниця» та «Київський вітамінний завод», а серед брендів лікарських засобів — ФОРКСІГА, НУРОФЄН і ДЖАРДІНС.
- За базовим сценарієм, за підсумками 2026 р., аптечний продаж лікарських засобів у гривневому вираженні може підвищитися на 5,7%.
Редакторська група
Автор
Рецензент
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим