
|
Анализ рынка телевизионной рекламы ЛС традиционно основан на данных о рекламных бюджетах, пересчитанных в ценах прайс-листов рекламных агентств без учета возможных скидок или надбавок (то есть в ценах open-rate). Отметим, что согласно экспертной оценке скидка, предоставляемая рекламодателю, может составлять 40% и более от open-rate. В качестве показателя, отражающего уровень контакта рекламодателя со зрителем, в исследовании задействован Gross Rating Point (GRP, %), который также в некоторой степени позволяет судить об эффективности телерекламы. Для оценки объема продаж телерекламы в натуральном выражении используется показатель WGRP (weighed GRP — взвешенные пункты рейтинга). Кроме того, при анализе рекламных кампаний на уровне отдельных брэндов приводится показатель удельного веса продающих розничных точек (ПРТ), который отражает уровень активности производителя по работе в каналах сбыта. С прочими специальными терминами, использованными в данной публикации, можно ознакомиться в «Еженедельнике АПТЕКА» № 47 (518) от 5 декабря 2005 г.
ПОД ЗНАМЕНАМИ МЕДИА-ИНФЛЯЦИИ
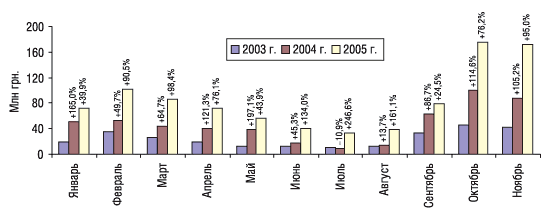
Объем рынка телевизионной рекламы ЛС в ноябре 2005 г. составил 171,7 млн грн. в ценах open-rate, что превысило показатель аналогичного периода предыдущего года на 95,0% (рис. 1). При этом уровень контакта рекламодателя со зрителем достиг своей максимальной отметки за последние три года, о чем свидетельствует суммарный показатель GRP, величина которого в исследуемый период составила 30 515 пунктов рейтинга (рис. 2). Следуя основным тенденциям 2005 г., прирост GRP оказался значительно ниже такового объема затрат на рекламу и составил 6,3% по сравнению с ноябрем 2004 г.
|
|
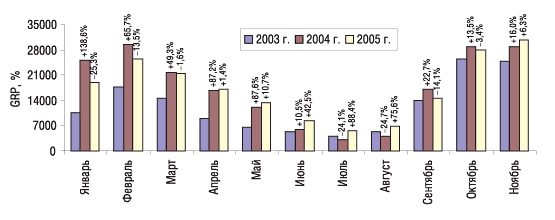
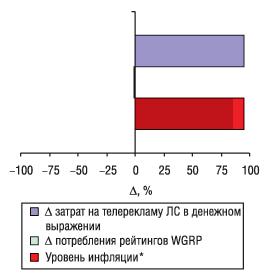
Итак, чем дальше рекламодатели ЛС продвигаются в новый телесезон (который стартовал в сентябре 2005 г.), тем больше средств им приходится вкладывать (материальных, интеллектуальных и прочих) в рекламу своей продукции на телевидении, уже буквально «выбивая» себе дополнительное время в телеэфире. Да, действительно, отметка «30 000 GRP» была достигнута и даже несколько превышена в ноябре 2005 г., но какой ценой? Ответ лежит на поверхности — общий уровень инфляции на рынке телевизионной рекламы ЛС в исследуемый период составил 95,5% (рассчитывается по формуле «(D затрат на телерекламу в денежном выражении, % — (D потребления рейтингов, %»), причем приблизительно 85% приходится на экономическую инфляцию (рис. 3). Для сравнения напомним, что в сентябре и октябре 2005 г. общий уровень инфляции составил 41,2 и 81,8% соответственно. По-видимому, стремительные темпы медиа-инфляции в новом телесезоне пока что не вызывают значительного резонанса в среде рекламодателей, желающих промотировать свои препараты на телевидении и поэтому вынужденных принимать предложенный уровень цен. Более того, смеем предположить, что подобная ситуация еще некоторое время все-таки будет наблюдаться на отечественном рынке телерекламы ЛС. Тем не менее, судя по укоренившимся тенденциям 2005 г., уже в недалеком будущем стоимость рекламы на ТВ неизбежно превысит черту, за которой производителям ЛС уже придется всерьез задуматься над необходимостью развития альтернативных методов промоции. Возникает закономерный вопрос: не лучше ли начинать практиковаться и готовиться к этому заранее, чтобы, столкнувшись с неизбежным, быть во всеоружии?
|
ТЕЛЕКАНАЛЫ: КТО ЛИДЕР И… ПОЧЕМУ?
При исследовании распределения удельного веса объема продаж телерекламы ЛС в денежном выражении по каналам телевидения в исследуемый период наблюдается вполне характерная для 2005 г. картина — существенное увеличение доли крупнейших мультирегиональных каналов и значительное уменьшение таковой национальных каналов (рис. 4). Так, удельный вес Нового канала и ICTV в общем объеме продаж телерекламы ЛС в денежном выражении увеличился на 9,7 и 12,0% соответственно по сравнению с ноябрем 2004 г., тогда как «Студии 1+1» и Интера — уменьшился на 13,4 и 1,2%. Причем менее ощутимое уменьшение доли Интера (по сравнению со «Студией 1+1»), по-видимому, связано с определенным регулированием распределения объема продаж рекламы сейлз-хаузом «Интерреклама» на своих каналах (включает каналы Интер, Новый канал, ICTV и некоторые другие). В свете вышеприведенных данных вполне закономерным выглядит то, что топ-лист каналов по объему рекламных бюджетов ЛС в ноябре 2005 г. возглавил Новый канал, сразу за ним разместился канал ICTV, а лидер 2004 г. («Студия 1+1) оказался на 3-й позиции.
|
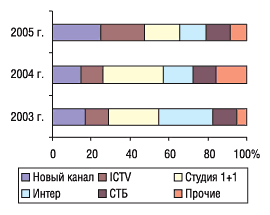
Заслуживает внимания то, что при анализе натуральных показателей продаж телерекламы ЛС распределение ноября 2005 г. приобретает принципиально иной характер (рис. 5). Здесь бесспорным лидером является «Студия 1+1», причем этот канал не просто возглавил топ-список по количеству выработанных рейтингов, но и на 2,7% увеличил свою долю по этому показателю. При этом удельный вес Нового канала увеличился на 5,6%, а ICTV — на 2,5% по сравнению с ноябрем 2004 г.
|
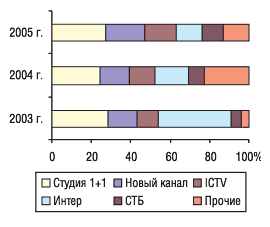
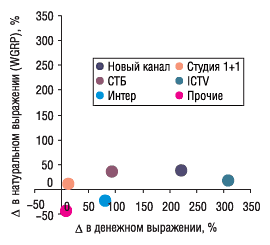
Следует отметить, что уменьшение удельного веса продаж рекламы ЛС в денежном выражении по национальным каналам и увеличение такового по крупным мультирегиональным, вероятно, в первую очередь связано с непропорционально быстрым повышением стоимости размещения рекламы именно на мультирегиональных каналах. Сложившаяся ситуация уже стала традиционной для 2005 г. и является результатом политики рекламных агентств, направленной на борьбу с критической заполненностью телеэфира (особенно на мультирегиональных каналах). То есть прирост объема рекламных бюджетов в ноябре 2005 г. был отмечен и на национальных каналах, но он оказался во много раз меньше такового на мультирегиональных (рис. 6). Очевидно, данные исследуемого периода в очередной раз закрепили знаковые тенденции 2005 г. — повышение цен на телерекламу ЛС и их планомерное уравнение на крупнейших телеканалах. На языке цифр это выразилось следующим образом: каналы на графике расположились, грубо говоря, вдоль оси, отражающей прирост рекламных бюджетов. Например, на канале ICTV в ноябре 2005 г. зафиксирован наибольший показатель прироста объема вложений в телерекламу ЛС — 308,6%. Вместе с тем по количеству вырабатываемых этим каналом рейтингов отмечен прирост на 18,1% по сравнению с ноябрем 2004 г.
|
НА ЧТО РАССЧИТЫВАТЬ РЕКЛАМОДАТЕЛЮ?
Для рейтинга компаний — производителей ЛС по объему рекламных бюджетов на телевидении традиционно характерна высокая динамичность, и ноябрьский топ 2005 г. стал ярким тому подтверждением (табл. 1). В этот период свои ЛС рекламировали 54 компании (для сравнения, в ноябре 2003 и 2004 г. — 46 и 52, соответственно). Приблизительно 30% рекламодателей представлены в ноябрьском топ-15 впервые за последние три года. Обращает на себя внимание, что места рекламодателей в топ-листе ноября 2005 г. существенно отличаются от таковых в аналогичный период 2003 и 2004 гг., причем это актуально как для верхушки рейтинга, так и для компаний, находящихся на более низких позициях. Разумеется, встречаются и исключения — например, компания «Sagmel» довольно стабильно удерживает 7–8-ю позиции в ноябрьском топ-списке. Интересно, что объем затрат данной компании на телерекламу ЛС увеличился на 103,7% по сравнению с ноябрем 2004 г. Это обеспечило ей повышение уровня контакта с телезрителем на 15,1%, о чем свидетельствует динамика показателя GRP (положительный результат, но, очевидно, достигнутый крайне высокой ценой).
Таблица 1
Топ-15 компаний — производителей ЛС по объему рекламных бюджетов на телевидении в ноябре 2003, 2004 и 2005 гг.
| № п/п |
Компания |
Объем затрат на рекламу | WGRP, % | GRP, % | Количество выходов роликов |
||
| млн грн. | № п/п в 2004 г. | № п/п в 2003 г. | |||||
| 1 | Naturwaren (Германия) | 11,6 | 10 | 6 | 773 | 1885 | 1581 |
| 2 | ratiopharm (Германия) | 11,2 | 46 | 9 | 700 | 2217 | 1852 |
| 3 | Bayer (Германия) | 10,4 | 16 | — | 573 | 1185 | 2683 |
| 4 | Mili Healthcare (Великобритания) | 9,5 | 2 | 21 | 633 | 1635 | 2627 |
| 5 | Boots Healthcare International (Великобритания) | 9,4 | 8 | 13 | 494 | 1138 | 1606 |
| 6 | Nycomed (Норвегия) | 9,1 | 38 | 41 | 583 | 1410 | 1224 |
| 7 | Sagmel (США) | 8,9 | 7 | 8 | 699 | 1508 | 1886 |
| 8 | GlaxoSmithKline (Великобритания) | 7,4 | 12 | 14 | 888 | 889 | 874 |
| 9 | Ranbaxy (Индия) | 7,0 | 13 | — | 477 | 801 | 737 |
| 10 | KRKA (Словения) | 6,7 | 6 | 1 | 421 | 1197 | 722 |
| 11 | Bittner (Австрия) | 6,6 | 1 | 3 | 694 | 2726 | 470 |
| 12 | Berlin Chemie / Menarini Group (Италия) | 6,5 | 11 | 5 | 435 | 1233 | 958 |
| 13 | Novartis (Швейцария) | 6,5 | 3 | 15 | 484 | 1030 | 1001 |
| 14 | US Pharmacia International (США) | 6,2 | 19 | 23 | 361 | 492 | 557 |
| 15 | J.B. Chemicals & Pharmaceuticals (Индия) | 5,2 | 9 | 7 | 425 | 886 | 1090 |
| Прочие | 49,5 | — | — | 3993 | 10 282 | 13 183 | |
| Всего | 171,7 | — | — | 12633 | 30515 | 33051 | |
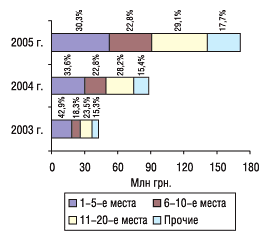
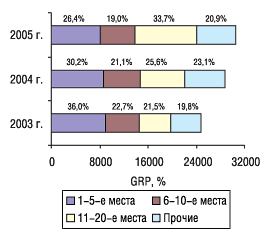
Так, в исследуемый период топ-5 компаний — производителей ЛС по объему рекламных бюджетов на телевидении суммарно инвестировали в телерекламу несколько больше, чем топ-10 компаний ноября 2004 г. и ощутимо больше, чем все рекламодатели ЛС в ноябре 2003 г. (рис. 7). При этом уровень контакта со зрителем первой пятерки компаний исследуемого периода оказался не только ниже такового топ-5 ноября 2004 г., но и ноября 2003 г. (рис. 8).
|
|
До каких пор такое положение вещей на рынке телерекламы будет устраивать производителей ЛС — судить довольно трудно. Тем не менее, логично предположить, что через некоторое время ситуация кардинально изменится. И немаловажной предпосылкой к этому является отмеченная ранее высокая динамичность топ-списка рекламодателей ЛС. Это свидетельствует о том, что не только появляются новые желающие опробовать промоцию посредством рекламы на ТВ, но и многие, уже испытавшие свои силы на этом поприще, сегодня, по-видимому, стараются более равномерно распределять промоционные усилия, не полагаясь на одну лишь телерекламу.
В ЛУЧШИХ ТРАДИЦИЯ НОЯБРЯ
Повышение рекламной активности производителей противопростудных препаратов продолжает стремительно набирать обороты. В ноябре 2005 г. основу топ-списка фармакотерапевтических групп ЛС, как и предполагалось, составили в первую очередь группы, к которым относятся препараты cough&cold — N02B, R05C, R02A (табл. 2).
Таблица 2
Рейтинг групп АТС-классификации третьего уровня по объему рекламных бюджетов на телевидении в ноябре 2003, 2004 и 2005 гг.
| № п/п | АТС-код |
Группа АТС-классификации |
Объем затрат на рекламу | WGRP, % | GRP, % | Количество выходов
роликов |
||
| млн грн. | № п/п в 2004 г. |
№ п/п в 2003 г. |
||||||
| 1 | N02B | Прочие анальгетики и антипиретики | 30,7 | 1 | 1 | 2449 | 4327 | 6106 |
| 2 | A11A | Поливитамины с добавками | 25,8 | 5 | 4 | 1914 | 4158 | 4892 |
| 3 | R05C | Отхаркивающие средства, за исключением комбинированных препаратов, содержащих противокашлевые средства | 13,6 | 3 | 5 | 763 | 2271 | 2386 |
| 4 | M01A | Нестероидные противовоспалительные и противоревматические средства | 11,5 | 10 | 25 | 751 | 1546 | 1671 |
| 5 | R02A | Препараты, применяемые при заболеваниях горла | 9,9 | 6 | 10 | 581 | 1671 | 1899 |
| Прочие | 80,3 | — | — | 6175 | 16 541 | 16 097 | ||
| Всего | 171,7 | — | — | 12633 | 30515 | 33051 | ||
Кроме того, примерно половина брэндов, вошедших в топ-25 торговых наименований препаратов по объему рекламных бюджетов на телевидении в ноябре 2005 г., являются противопростудными ЛС (табл. 3). Заслуживает внимания и то, что перечень ноябрьского топ-25 в 2005 г. более чем на 50% и 70% состоит из препаратов, отсутствовавших в нем в 2004 и 2003 г. соответственно.
Таблица 3
Топ-25 торговых наименований препаратов по объему рекламных бюджетов на телевидении в ноябре 2003, 2004 и 2005 гг. с указанием объема розничных продаж
| № п/п |
Торговое наименование |
Объем затрат на рекламу | WGRP, % | GRP, % | Количество выходов роликов |
||
| млн грн. | № п/п в 2004 г. |
№ п/п в 2003 г. |
|||||
| 1 | МИЛИСТАН | 9,5 | 2 | 21 | 633 | 1635 | 2627 |
| 2 | КОЛДАКТ | 7,0 | 5 | — | 477 | 801 | 737 |
| 3 | НУРОФЕН | 6,5 | 8 | 43 | 352 | 805 | 1053 |
| 4 | ГРИПЕКС | 6,2 | 21 | 31 | 361 | 492 | 557 |
| 5 | БИОВИТАЛЬ | 4,8 | — | — | 252 | 507 | 1096 |
| 6 | ПОДОРОЖНИКА СИРОП | 4,7 | — | — | 208 | 628 | 597 |
| 7 | КОЛДРЕКС | 4,5 | 10 | — | 531 | 532 | 495 |
| 8 | СЕПТОЛЕТЕ | 4,0 | 25 | — | 260 | 652 | 387 |
| 9 | АМБРОБЕНЕ | 3,7 | 77 | 25 | 235 | 625 | 567 |
| 10 | ВИТРУМ | 3,7 | — | — | 343 | 649 | 322 |
| 11 | КАЛЬЦИЙ-Д3 | 3,6 | 74 | — | 249 | 458 | 389 |
| 12 | АЛКА-ЗЕЛЬТЦЕР | 3,4 | 7 | — | 191 | 346 | 666 |
| 13 | АЦЦ | 3,1 | 70 | — | 189 | 353 | 548 |
| 14 | РИНЗА | 3,1 | 12 | 29 | 268 | 548 | 553 |
| 15 | ГЕРОВИТАЛ | 2,9 | — | — | 256 | 565 | 387 |
| 16 | СТРЕПСИЛС | 2,9 | 18 | 16 | 142 | 333 | 553 |
| 17 | ШВЕДСКАЯ ГОРЕЧЬ | 2,9 | — | — | 235 | 471 | 318 |
| 18 | ГЕРИМАКС | 2,8 | 68 | 67 | 188 | 380 | 328 |
| 19 | СОЛПАДЕИН | 2,8 | — | — | 348 | 349 | 371 |
| 20 | АРБИДОЛ | 2,8 | — | — | 285 | 583 | 666 |
| 21 | ТЕРАВИТ | 2,8 | — | — | 213 | 508 | 566 |
| 22 | НАЗИВИН | 2,7 | — | — | 146 | 573 | 507 |
| 23 | ДУОВИТ | 2,7 | 13 | 2 | 161 | 545 | 335 |
| 24 | ПЕРСЕН | 2,6 | 16 | 17 | 213 | 393 | 337 |
| 25 | ПИНОСОЛ | 2,6 | 42 | — | 188 | 375 | 938 |
| Прочие | 73,5 | — | — | 5709 | 16 409 | 17 151 | |
| Всего | 171,7 | — | — | 12633 | 30515 | 33051 | |
Следует отметить, что для рекламных кампаний противопростудных ЛС ноябрь 2005 г. — это только начало пути, и, учитывая погодные условия января 2006 г., можно смело предположить, что исследования пиковых показателей cough&cold-сезона нам еще только предстоят.
АКТУАЛЬНЫЕ ПРИМЕРЫ
Бесспорно актуальной в исследуемый период группой препаратов являются витамины. Напомним, что группа A11A «Поливитамины с добавками» в ноябре 2005 г. заняла 2-ю позицию в рейтинге групп АТС-классификации третьего уровня по объему рекламных бюджетов на телевидении и 4-е место по объему аптечных продаж ЛС в денежном выражении («Еженедельник АПТЕКА» № 5 (525) от 30 января 2006 г.). В исследуемый период в топ-25 ЛС по объему инвестиций в телерекламу вошло 6 препаратов из этой группы. Рассмотрим рекламные кампании трех препаратов, относящихся к группе А11А А04 «Поливитамины с микроэлементами»: ВИТРУМА, ДУОВИТА и ТЕРАВИТА. Отметим, что прирост объема продаж в денежном выражении ЛС этой группы в целом составил 46,7% по сравнению с ноябрем 2004 г.
ВИТРУМ выпускается в форме таблеток и капсул и, в зависимости от их количества в упаковке, относится к средне- или высокостоимостной ценовой нише. ДУОВИТ выпускается в форме драже (среднестоимостная ниша) и с января 2005 г. в форме таблеток (высокостоимостная ниша), причем доля последней постепенно увеличивается (в ноябре 2005 г. ее удельный вес составил 16,5% от общего объема продаж этого брэнда в целом). Единственной формой выпуска препарата ТЕРАВИТ являются таблетки, а стоимость 1 его упаковки, как и в случае ВИТРУМА, позволяет отнести его или к средне-, или к высокостоимостной нише.
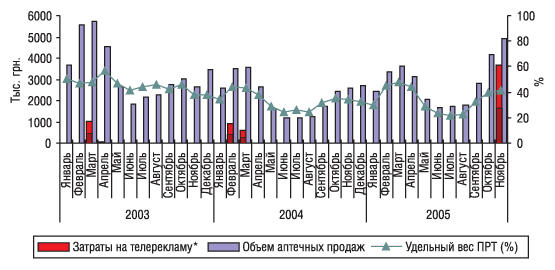
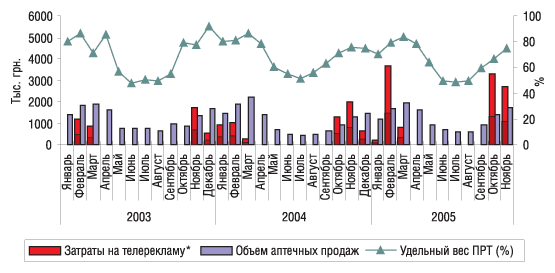
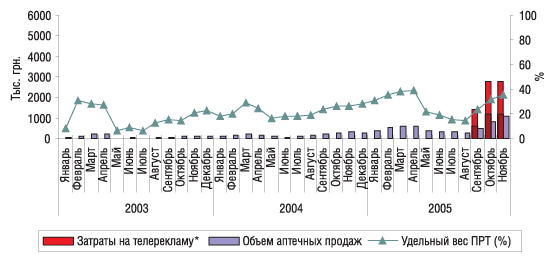
Приведенные выше данные указывают на принадлежность этих трех брэндов к одной конкурентной плоскости, но несмотря на это, промоционные стратегии по их продвижению ощутимо отличаются. Самой первой в 2005 г. осеннее-зимнюю рекламную кампанию своего препарата ТЕРАВИТ начала кампания «Sagmel» (в сентябре), в октябре — «KRKA» (ДУОВИТ), и уже в ноябре, вопреки тенденции предыдущих двух лет, были зафиксированы значительные инвестиции в телерекламу брэнда ВИТРУМ компании «Unipharm» (рис. 9, 11). Продолжительность рекламных кампаний этих препаратов также неодинакова. Так, если для ВИТРУМА характерны практически точечные вливания средств в рекламу на ТВ (1–2 месяца), то рекламная кампания ДУОВИТА обычно начинается посреди осени и заканчивается в начале весны. Что касается ТЕРАВИТА, то он является дебютантом на рынке телерекламы. Однако, учитывая, что его реклама в течение последних двух недель ноября не транслировалась, ее продолжительность, по-видимому, можно считать несколько большей, чем у ВИТРУМА, но меньшей, чем у ДУОВИТА.
|
|
|
|||
| * Учитывая значительную разницу между реальным рекламным бюджетом и рассчитанным в ценах open-rate, на диаграммах 40% объема рекламных инвестиций выделено более темным цветом. |
Существенные различия промостратегий также можно отметить при исследовании распределения объема рекламных бюджетов этих брэндов по каналам телевидения в ноябре 2005 г. Реклама ВИТРУМА транслировалась на 5 каналах, причем основные инвестиции были сделаны в рекламу на канале «Студия 1+1» и в меньшей степени на двух каналах сейлз-хауза «Интерреклама» — ICTV и СТБ. Реклама ДУОВИТА также транслировалась на 5 каналах, но подавляющий объем вложений приходился на каналы сейлз-хауза «Интерреклама» (в первую очередь на Интер), хотя и на канале «Студия 1+1» в исследуемый период была зафиксирована реклама этого препарата. Для рекламы ТЕРАВИТА был характерен наиболее широкий круг каналов, 5 из которых относятся к сейлз-хаузу «Интерреклама» и 3 транслируют рекламу самостоятельно.
Канальная активность производителя по продвижению ВИТРУМА практически в течение всего 2005 г. была выше таковой в 2004 г., о чем свидетельствуют соответствующие показатели удельного веса продающих розничных точек. Исключение составили только летние месяцы, что, по-видимому, было связано с перерегистрацией препарата в то время. В исследуемый период показатель ПРТ был выше на 7,7% такового в ноябре 2004 г. В ноябре 2005 г. был отмечен максимальный за последние три года объем вложений в телерекламу ВИТРУМА. Начиная с марта 2005 г., объем продаж этого брэнда в денежном выражении ежемесячно превышал таковой в аналогичные периоды предыдущего года, причем величина прироста увеличивалась по нарастающей и в ноябре 2005 г. она достигла 91,1%. Этот показатель приблизительно в 2 раза превышает таковой по всей группе А11А А04 в целом (внушительный разрыв!).
Удельный вес ПРТ препарата ДУОВИТ на протяжении практически всего 2005 г. оставался приблизительно на уровне 2004 г. (за исключением летних месяцев), то есть работа производителя с каналами сбыта была на относительно высоком уровне. Объем инвестиций в рекламу этого брэнда на телевидении был на 33% больше такового в ноябре 2004 г. При этом прирост продаж ДУОВИТА в денежном выражении составил 35,7% по сравнению с ноябрем 2004 г. Учитывая 3-е место этого брэнда в рейтинге торговых наименований препаратов группы А11А А04 по объему продаж в денежном выражении в ноябре 2005 г., этот результат можно смело назвать положительным.
Продвижение препарата ТЕРАВИТ сопровождалось практически постоянным и значительным повышением уровня активности производителя в каналах сбыта в течение всего 2005 г. (в ноябре 2005 г. удельный вес ПРТ превысил таковой в ноябре 2004 г. на 9,5%). В рекламу этого брэнда на ТВ в исследуемый период были инвестированы довольно значительные средства, о чем свидетельствует его высокая позиция в топ-листе торговых наименований препаратов по объему рекламных бюджетов на телевидении. Результатом стратегии компании «Sagmel» по продвижению своего бренда ТЕРАВИТ стало увеличение объема его продаж в денежном выражении на 239,5% по сравнению с ноябрем 2004 г. Такой итог, очевидно, можно оставить без комментариев.
ИТОГИ
В целом активность операторов рынка телерекламы лекарственных средств в новом телесезоне напоминала соревнование по бегу с препятствиями, в котором производителям ЛС, желающим рекламировать свою продукцию на телевидении, постоянно приходилось преодолевать на своем пути ценовой барьер, который к тому же с каждым месяцем становился все выше и выше. Причем в отношении прогрессирующего повышения стоимости телерекламы рекламные агентства остаются непреклонными, что обусловлено вполне объективными причинами. Ведь повышение цен — это действенное средство борьбы с критической заполненностью телеэфира.
По-видимому, у этой ситуации есть два основных пути развития. Первый заключается в продолжении гонки, в которой до финиша дойдет, вероятно, только тот, кто многократно увеличит и без того весьма внушительные объемы затрат на телерекламу ЛС. Второй путь принципиально отличается от бега с препятствиями и требует более тонкого подхода. Очевидно, сегодня конкурентные преимущества определяются не только размером промоционного бюджета и умением производителя ЛС использовать стандартные методы продвижения продукции на рынок, но и способностью точно позиционировать свои препараты с учетом особенностей конкурентной среды. Естественно, для того чтобы найти верный путь, необходимо тщательнее и глубже проводить маркетинговые исследования. Тем не менее, с сожалением приходится констатировать, что на отечественном рынке лекарственных средств пока что с успехом продается идея движения по пути с препятствиями, и ноябрь 2005 г. стал ярким тому подтверждением.?n
Евгений Кунда
|
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим