| С приходом 2007 г. в жизни фармацевтического рынка начался новый этап развития. Многие привыкли, что именно в январе в деятельности операторов фармрынка отмечается штиль. Однако не стоит забывать, что каждый год у них начинается с внедрения утвержденных ранее стратегий и методов работы. И, конечно же, все они, затаив дыхание, оценивают действия и возможности своих конкурентов. Итак, позади первый месяц текущего года. Давайте посмотрим на первые успехи и достижения фармрынка в этот период! При подготовке материала использованы данные, предоставленные Государственным информационно-аналитическим центром мониторинга внешних товарных рынков «Госвнешинформ», а также информационно-аналитическим агентством «Союзинформ». |
|
Для проведения анализа использовали сведения по импортным и экспортным поставкам групп 3001–3004 ТН ВЭД. При этом учитывали данные только по готовым лекарственным средствам (ГЛС). Ветеринарные препараты, субстанции, in bulk, изделия медицинского назначения и некоторые другие категории продукции были исключены. Приведенные рейтинги импортеров основаны на показателях по всей группе 30 «Фармацевтическая продукция». Подробнее о методологии распределения импортеров по типам (ассортиментные, специализированные и госпитальные) читайте в «Еженедельнике АПТЕКА» № 39 (560) от 9 октября 2006 г. Данные о производственном сегменте фармацевтического рынка в ценах производителя базируются на сведениях по отрасли «Фармацевтическое производство» в целом (код КВЭД 24,4).
ИМПОРТ
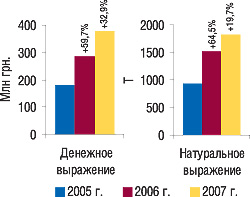
Итак, в первый месяц 2007 г. операторы фармрынка довольно активно начали свою деятельность. Явное подтверждение этому — увеличение объемов ввоза ГЛС как в денежном, так и в натуральном выражении. Так, общий объем импорта ГЛС в январе 2007 г. составил 378,9 млн грн. за 1,8 тыс. т ГЛС, превысив показатели аналогичного периода 2006 г. на 32,9% в денежном и на 19,7% в натуральном выражении (рис. 1).
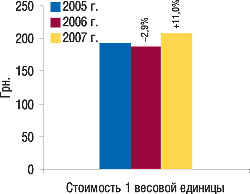
В январе 2007 г. стоимость 1 весовой единицы ввозимых ГЛС повысилась на 11,0% относительно аналогичного периода 2006 г. и составила 207,5 грн. (рис. 2). В предыдущих публикациях мы уже рассказывали нашим читателям о тенденции увеличения объемов импорта в Украину более дорогостоящих ГЛС, наметившейся в 2006 г. Эта тенденция сохранилась и в начале 2007 г. Позволим себе предположить, что она пройдет красной нитью в течение всего текущего года.
| Рис. 1. Объем импорта ГЛС в денежном и натуральном выражении в январе 2005–2007 гг. с указанием процента прироста по сравнению с предыдущим годом |
|
|
|
| Рис. 2. Стоимость 1 весовой единицы импортируемых ГЛС в январе 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом |
|
|
|
В географической структуре импорта ГЛС в январе 2007 г. зафиксированы некоторые изменения по сравнению с аналогичным периодом 2006 г. Увеличение объемов поставок ГЛС в денежном выражении отмечено относительно многих стран-импортеров. Лидером же по объемам импорта ГЛС в Украину в денежном выражении в январе 2007 г. остается Германия (табл. 1). Объемы поставок из этой страны в исследуемый период увеличились на 48,5% в денежном и сократились на 1,1% в натуральном выражении, составив 81,1 млн грн. и 243,2 т соответственно. Вторую позицию рейтинга по этому показателю заняла Индия. Опередив Германию по объемам поставок в натуральном выражении, Индия осталась лидером по тоннажности импорта ГЛС. Отметим, что объемы поставок из Индии в январе 2007 г. увеличились как в денежном (на 40,2%), так и в натуральном выражении (на 16,7%) по сравнению с аналогичным периодом 2006 г. Следует обратить внимание на относительно небольшое увеличение объема ввоза ГЛС из Франции в денежном и уменьшение в натуральном выражении. При этом состав первой тройки стран-импортеров сохранил свои позиции, как и в аналогичный период 2005–2006 гг.
|
В январе 2007 г. специализированные дистрибьюторы потеснили ассортиментных и госпитальных, увеличив свою долю в общем объеме импорта ГЛС
|
|
|
В составе топ-10 стран по объемам поставок ГЛС в Украину в исследуемый период максимальные показатели прироста объемов импорта в денежном выражении отмечены из России — на 107,8%, а в натуральном из Италии — на 64,8%. В результате Россия переместилась в составе представленного рейтинга с 12-й позиции в январе 2006 г. на 8-ю в исследуемый период. Немалый прирост объемов импорта ГЛС из Италии в натуральном выражении сопровождался отнюдь не высоким приростом объемов поставок в денежном. В результате в рейтинге по объемам ввоза ГЛС в денежном выражении Италия переместилась с 5-го места в январе 2006 г. на 6-е в исследуемый период. Отметим, что в числе топ-10 стран — импортеров ГЛС — также укрепили свои позиции США и Венгрия, увеличив объемы поставок и заняв более выгодные позиции относительно январского рейтинга в 2006 г. Следует обратить внимание на уменьшение объемов импорта ГЛС из Бельгии как в денежном, так и в натуральном выражении. В январе 2007 г. в составе топ-10 стран только относительно этой страны зафиксировано уменьшение объемов импорта ГЛС в обоих случаях. Однако это не помешало Бельгии подняться на 9-ю позицию в составе стран — импортеров ГЛС за январь 2007 г. Частично этот факт коррелирует с уходом Австрии из топ-10 стран по объемам импорта ГЛС в денежном выражении. Так, занимавшая 7-е место в рейтинге по этому показателю за январь 2006 г. Австрия вследствие значительного уменьшения объемов импорта ГЛС оказалась на 13-м месте в исследуемый период. В целом в январе 2007 г. в руках топ-10 стран-импортеров находилось 76,4% всего объема импорта ГЛС в денежном и 72,9% в натуральном выражении.
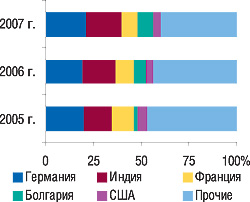
В географической структуре импорта были выявлены изменения долей различных стран — поставщиков ГЛС. В составе топ-5 стран по объемам импорта ГЛС в денежном выражении относительно Германии и Болгарии было отмечено увеличение удельного веса в общем объеме импорта ГЛС по денежному показателю на 2,2 и 1,6% соответственно (рис. 3). Доля этих стран составила 21,4 и 8,2% общего объема ГЛС в январе 2007 г. Удельный вес Франции составил 8,4%, сократившись на 1,2% относительно аналогичного периода 2006 г. При этом доля стран, сгруппированных в категорию «Прочие», уменьшилась на 4,0% в денежном и увеличилась на 3,9% в натуральном выражении, что свидетельствует об увеличении пятью крупнейшими по этому показателю странами объемов импорта более дорогостоящих ГЛС.
| Рис. 3. Удельный вес стран — крупнейших поставщиков ГЛС в общем объеме импорта ГЛС в денежном выражении в январе 2005–2007 гг. |
|
|
|
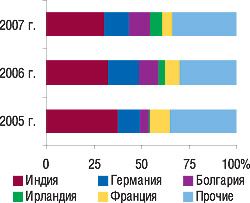
| Рис. 4. Удельный вес стран — крупнейших поставщиков ГЛС в общем объеме импорта ГЛС в натуральном выражении в январе 2005–2007 гг. |
|
|
|
В исследуемый период удельный вес Германии, Франции и Индии в общем объеме импорта ГЛС в натуральном выражении сократился на 3,1; 2,2 и 1,6% соответственно (рис. 4). Обращает на себя внимание более чем двукратное увеличение по сравнению с январем 2006 г. объемов поставок ГЛС из Ирландии, которая в рейтинге по объемам импорта в денежном выражении заняла всего 15-е место, а в натуральном — 4-е. В результате доля этой страны по натуральному показателю увеличилась более чем в 2 раза и составила 6,1% общего объема импорта ГЛС.
В исследуемый период в структуре распределения импорта ГЛС по регионам Украины также были отмечены изменения. Впрочем, бесспорным лидером по объемам импорта ГЛС остается Киев. Объем поставок в столицу в январе 2007 г. составил 239,6 млн грн. за 1,2 тыс. т. На 2-м месте по объемам импорта ГЛС в денежном выражении — Киевская область (табл. 2). Именно в этом регионе были зафиксированы максимальные приросты объемов ввоза ГЛС в январе 2007 г. по сравнению с аналогичным периодом 2006 г. как в денежном (на 111,3%), так и в натуральном выражении (на 130,6%).
| Таблица 1 | | География импорта ГЛС в январе 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом |
|
№ п/п |
Страна |
Объем в денежном выражении |
Объем в натуральном выражении |
|
2005 г. |
2006 г. |
2007 г. |
2005 г. |
2006 г. |
2007 г. |
|
млн грн. |
№ п/п |
млн грн. |
№ п/п |
Δ, % |
млн грн. |
Δ, % |
т |
т |
Δ, % |
т |
Δ, % |
|
1 |
Германия |
35,2 |
1 |
54,6 |
1 |
54,9 |
81,1 |
48,5 |
104,0 |
245,9 |
136,3 |
243,2 |
-1,1 |
|
2 |
Индия |
27,0 |
2 |
48,9 |
2 |
81,2 |
68,6 |
40,2 |
336,2 |
495,0 |
47,2 |
577,5 |
16,7 |
|
3 |
Франция |
20,3 |
3 |
27,4 |
3 |
35,1 |
31,9 |
16,5 |
93,1 |
119,1 |
28,0 |
104,7 |
-12,0 |
|
4 |
Болгария |
3,5 |
12 |
18,9 |
4 |
443,4 |
31,2 |
64,6 |
40,2 |
164,8 |
309,6 |
207,7 |
26,0 |
|
5 |
США |
9,5 |
5 |
11,0 |
8 |
15,3 |
16,2 |
47,7 |
39,3 |
47,2 |
19,9 |
63,4 |
34,4 |
|
6 |
Италия |
8,6 |
6 |
12,5 |
5 |
45,9 |
15,3 |
22,0 |
9,6 |
16,7 |
74,5 |
27,5 |
64,8 |
|
7 |
Венгрия |
11,1 |
4 |
10,5 |
9 |
-6,3 |
14,5 |
38,5 |
30,0 |
34,7 |
15,8 |
39,1 |
12,5 |
|
8 |
Россия |
6,0 |
9 |
6,6 |
12 |
10,8 |
13,7 |
107,8 |
28,9 |
34,2 |
18,1 |
50,2 |
47,1 |
|
9 |
Бельгия |
2,3 |
17 |
9,7 |
10 |
320,3 |
8,6 |
-11,5 |
3,3 |
13,6 |
309,5 |
8,3 |
-39,0 |
|
10 |
Швейцария |
3,9 |
10 |
8,3 |
11 |
112,2 |
8,5 |
3,2 |
4,5 |
9,0 |
100,9 |
9,8 |
8,7 |
|
Прочие |
51,1 |
— |
76,7 |
— |
50,1 |
89,3 |
16,4 |
238,5 |
345,8 |
45,1 |
494,9 |
43,0 |
|
Всего |
178,5 |
— |
285,1 |
— |
59,7 |
378,9 |
32,9 |
927,6 |
1526,0 |
64,5 |
1826,3 |
19,7 |
| |
| Таблица 2 | | Распределение импорта ГЛС по регионам Украины в январе 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом |
|
№ п/п |
Регион |
Объем в денежном выражении |
Объем в натуральном выражении |
|
2005 г. |
2006 г. |
2007 г. |
2005 г. |
2006 г. |
2007 г. |
|
млн грн. |
№ п/п |
млн грн. |
№ п/п |
Δ, % |
млн грн. |
Δ, % |
т |
т |
Δ, % |
т |
Δ, % |
|
1 |
г. Киев |
97,0 |
1 |
167,6 |
1 |
72,8 |
239,6 |
42,9 |
457,7 |
887,3 |
93,9 |
1155,6 |
30,2 |
|
2 |
Киевская обл. |
17,1 |
3 |
26,2 |
3 |
53,7 |
55,4 |
111,3 |
66,1 |
120,3 |
82,0 |
277,5 |
130,6 |
|
3 |
Днепропетровская обл. |
24,6 |
2 |
45,1 |
2 |
83,3 |
43,9 |
-2,7 |
94,7 |
169,9 |
79,4 |
158,4 |
-6,8 |
|
4 |
Донецкая обл. |
11,1 |
5 |
19,3 |
4 |
74,4 |
20,7 |
7,4 |
57,1 |
64,5 |
12,9 |
90,9 |
40,9 |
|
5 |
Харьковская обл. |
5,1 |
6 |
9,5 |
5 |
86,0 |
8,4 |
-11,9 |
56,3 |
89,3 |
58,8 |
55,3 |
-38,1 |
|
Прочие |
23,6 |
— |
17,4 |
— |
-26,9 |
10,9 |
-37,2 |
195,7 |
194,7 |
-0,5 |
88,6 |
-54,4 |
|
Всего |
178,5 |
— |
285,1 |
— |
59,7 |
378,9 |
32,9 |
927,6 |
1526,0 |
64,5 |
1826,3 |
19,7 |
| |
Естественно, это отразилось на увеличении доли Киевской области в общем объеме ввоза ГЛС. Так, удельный вес этого региона увеличился на 5,4% в денежном и на 7,3% в натуральном выражении и составил 14,6 и 15,2% соответственно. Доля столицы в общем объеме импорта ГЛС в январе 2007 г. увеличилась в денежном выражении на 4,4%, а в натуральном на 5,1%. Уменьшение объемов импорта ГЛС в Харьковскую и Днепропетровскую области как в денежном, так и в натуральном выражении относительно аналогичного периода 2006 г. привело к уменьшению удельного веса этих регионов в общем объеме импорта ГЛС. В других регионах зафиксировано неравномерное распределение удельного веса. Доля Донецкой обл. сократилась в денежном выражении на 1,3%, а в натуральном, напротив, увеличилась на 0,7%. Следует отметить, что количество регионов в структуре распределения импорта ГЛС постоянно уменьшается. Не удивительно, что доля областей, не вошедших в топ-5 по объемам импорта ГЛС в денежном и натуральном выражении в исследуемый период, уменьшилась по сравнению с январем 2006 г. В общем объеме получения ГЛС их удельный вес уменьшился в денежном выражении на 3,2%, а в натуральном — на 7,9%.
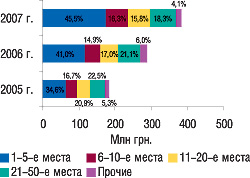
Январский рейтинг импортеров по объему ввоза ГЛС в денежном выражении возглавила «Альба Украина», которая в рейтинге по этому показателю за январь 2006 г. занимала 3-ю позицию (табл. 3). В целом практически все участники этого рейтинга изменили свои позиции относительно аналогичного периода 2006 г. И все же первой пятерке лидеров удалось с незначительными внутренними перестановками остаться на своих местах. В их руках в январе 2007 г. было сосредоточено 45,5% всего импорта ГЛС в Украину, что на 4,5% больше, чем в январе 2006 г. (рис. 5). Компания «Сервье-Украина», которая в аналогичный период годом ранее не входила в состав импортеров ГЛС, в исследуемый период заняла выгодную 8-ю позицию. Очевидно, что конкурентная борьба между дистрибьюторами фармацевтической продукции продолжилась, что привело, главным образом, к концентрации капиталов в руках ведущих компаний-импортеров и появлению в представленном топ-листе восьми компаний, не входивших в топ-30 за январь 2006 г.
| Рис. 5. Распределение объема импорта ГЛС в денежном выражении по группам 3001–3006 ТН ВЭД среди компаний-поставщиков с указанием удельного веса (%) в январе 2005–2007 гг. |
|
|
|
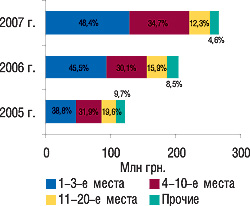
| Рис. 6. Распределение объема импорта ГЛС в денежном выражении по группам 3001–3006 ТН ВЭД среди ассортиментных дистрибьюторов с указанием удельного веса (%) в январе 2005–2007 гг. |
|
|
|
Следует отметить, что в составе ассортиментных дистрибьюторов по объемам импорта ГЛС в денежном выражении лидируют те же компании, что и в общем рейтинге импортеров (табл. 4). Доля тройки лидеров этого рейтинга в январе 2007 г. составила 48,4% общего объема поставок ГЛС, осуществленного ассортиментными дистрибьюторами (рис. 6). В целом состав топ-20 ассортиментных дистрибьюторов в исследуемый период претерпел незначительные изменения по сравнению с аналогичным периодом 2006 г., что указывает на большую структурированность этого сегмента.
| Таблица 3 | | Топ-30 компаний — импортеров ГЛС по группам 3001–3006 ТН ВЭД по объему импорта в денежном выражении в январе 2007 г. (с указанием позиций в январе 2006 и 2005 гг.) |
|
Название |
№ п/п |
|
2007 г. |
2006 г. |
2005 г. |
|
Альба Украина |
1 |
3 |
3 |
|
Оптима-Фарм |
2 |
1 |
1 |
|
БаДМ |
3 |
2 |
2 |
|
ВВС-ЛТД |
4 |
5 |
7 |
|
Артур-К |
5 |
4 |
9 |
|
Каскад-Медикал |
6 |
11 |
4 |
|
Фалби |
7 |
9 |
11 |
|
Сервье-Украина |
8 |
— |
— |
|
Группа компаний «Аптечный холдинг» |
9 |
13 |
12 |
|
Фра-М |
10 |
7 |
17 |
|
Триграмм Интернешнл ДП |
11 |
45 |
28 |
|
Олфа |
12 |
23 |
18 |
|
Дельта Медикел |
13 |
6 |
5 |
|
Фармако |
14 |
18 |
15 |
|
Протек-Фарма |
15 |
51 |
14 |
|
Медфарком |
16 |
22 |
6 |
|
ЮЛГ |
17 |
29 |
57 |
|
ГлаксоСмитКляйн Хелскер Юкрейн О.О.О. |
18 |
27 |
44 |
|
Интерфарм |
19 |
32 |
37 |
|
Вента |
20 |
17 |
24 |
|
Гледфарм |
21 |
16 |
38 |
|
Ай Эйч Си Си-Украина |
22 |
42 |
39 |
|
Нижфарм-Украина |
23 |
10 |
45 |
|
Синмедик |
24 |
57 |
49 |
|
Аптека Биокон |
25 |
8 |
10 |
|
Ананта |
26 |
26 |
— |
|
Натурпродукт-Вега |
27 |
25 |
19 |
|
Квест Этикалс |
28 |
47 |
— |
|
Фармасайнс Украина Инк |
29 |
31 |
33 |
|
Бизнес Центр Фармация |
30 |
40 |
82 |
| | | Таблица 4 | | Топ-20 ассортиментных дистрибьюторов по объему импорта ГЛС по группам 3001–3006 ТН ВЭД в денежном выражении в январе 2007 г. (с указанием позиций в 2006 и 2005 гг.) |
|
Название |
2007 г. |
2006 г. |
2005 г. |
|
Альба Украина |
1 |
3 |
3 |
|
Оптима-Фарм |
2 |
1 |
1 |
|
БаДМ |
3 |
2 |
2 |
|
ВВС-ЛТД |
4 |
5 |
5 |
|
Артур-К |
5 |
4 |
6 |
|
Фалби |
6 |
8 |
8 |
|
Группа компаний «Аптечный холдинг» |
7 |
9 |
9 |
|
Фра-М |
8 |
6 |
12 |
|
Фармако |
9 |
13 |
11 |
|
Протек-Фарма |
10 |
26 |
10 |
|
Медфарком |
11 |
15 |
4 |
|
Вента |
12 |
12 |
16 |
|
Гледфарм |
13 |
11 |
21 |
|
Аптека Биокон |
14 |
7 |
7 |
|
Ананта |
15 |
17 |
— |
|
Себ-Фармация |
16 |
16 |
14 |
|
Конарк Интелмед |
17 |
18 |
— |
|
Медфармсервис |
18 |
10 |
15 |
|
Рейнбо |
19 |
14 |
20 |
|
Эдельвейс |
20 |
19 |
19 |
| |
| Таблица 5 | | Топ-20 специализированных дистрибьюторов по объему импорта ГЛС по группам 3001–3006 ТН ВЭД в денежном выражении в январе 2007 г. (с указанием позиций в 2006 и 2005 гг.) |
|
Название |
2007 г. |
2006 г. |
2005 г. |
|
Каскад-Медикал |
1 |
3 |
1 |
|
Сервье-Украина |
2 |
— |
— |
|
Триграмм Интернешнл ДП |
3 |
17 |
8 |
|
Олфа |
4 |
7 |
5 |
|
Дельта Медикел |
5 |
1 |
2 |
|
ЮЛГ |
6 |
10 |
20 |
|
ГлаксоСмитКляйн Хелскер Юкрейн О.О.О. |
7 |
9 |
14 |
|
Ай Эйч Си Си-Украина |
8 |
15 |
13 |
|
Нижфарм-Украина |
9 |
2 |
15 |
|
Синмедик |
10 |
21 |
17 |
|
Натурпродукт-Вега |
11 |
8 |
6 |
|
Квест Этикалс |
12 |
18 |
— |
|
Фармасайнс Украина Инк |
13 |
11 |
11 |
|
Материа Медика-Украина |
14 |
14 |
— |
|
Росфармак |
15 |
— |
— |
|
Марко Фарм Лтд |
16 |
20 |
— |
|
Мегаком |
17 |
5 |
7 |
|
Натурфарм |
18 |
16 |
12 |
|
Капитал |
19 |
— |
22 |
|
Сона-фарм |
20 |
4 |
10 |
| | | Таблица 6 | | Топ-10 компаний — госпитальных импортеров по объему импорта ГЛС по группам 3001–3006 ТН ВЭД в денежном выражении в январе 2007 г. (с указанием позиций в 2006 и 2005 гг.) |
|
Название |
2007 г. |
2006 г. |
2005 г. |
|
Интерфарм |
1 |
2 |
5 |
|
Бизнес Центр Фармация |
2 |
5 |
10 |
|
МЕДВЕСТСНАБ |
3 |
1 |
— |
|
Авант |
4 |
— |
— |
|
Бакмед |
5 |
10 |
— |
|
ООО «ОЛ-Украина» |
6 |
— |
— |
|
ВИВАФАРМ |
7 |
4 |
6 |
|
Три-Центральный аптечный склад |
8 |
9 |
16 |
|
У Фарма Трейд |
9 |
7 |
9 |
|
Ганза |
10 |
— |
— |
| |
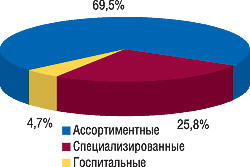
| Рис. 7. Удельный вес объема ввоза ГЛС в разрезе типов компаний-импортеров по группам 3001–3006 ТН ВЭД в денежном выражении в январе 2007 г. |
|
|
Рейтинг специализированных дистрибьюторов по объему импорта ГЛС в денежном выражении возглавила компания «Каскад-Медикал» (табл. 5). Примечательно, что в топ-листе по этому показателю 3-ю позицию в исследуемый период заняла компания «Триграмм Интернешнл ДП», переместившись с 17-й в топ-листе за январь 2006 г. Отметим, что рейтинг специализированных дистрибьюторов по объему импорта ГЛС в денежном выражении претерпел значительные изменения относительно аналогичного периода 2005–2006 гг. Рейтинг госпитальных импортеров по объему импорта ГЛС в денежном выражении в январе 2007 г. возглавила компания «Интерфарм» (табл. 6).
В январе 2007 г. максимальный прирост объемов поставок ГЛС в денежном выражении зафиксирован по специализированным дистрибьюторам — 51,5%. В результате удельный вес этих компаний-импортеров увеличился на 3,2% и составил 25,8% в общем объеме ввоза ГЛС (рис. 7). При этом объем поставок, осуществленный ассортиментными дистрибьюторами, увеличился на 29,8%, в результате чего их доля в общем объеме импорта ГЛС составила 69,5%. В отношении госпитальных импортеров в начале текущего года зафиксировано снижение активности. Прирост объемов поставок ГЛС по госпитальным импортерам составил всего 2,0%, а их доля в общем объеме импорта — 4,7%.
ЭКСПОРТ
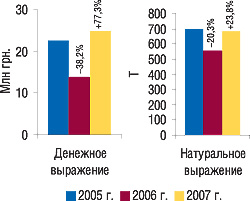
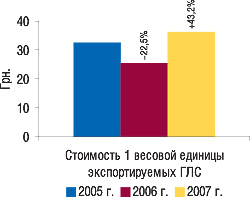
Деятельность операторов отечественного фармрынка в сегменте экспорта ГЛС в исследуемый период ознаменовалась особой активностью. Общий объем экспорта в январе 2007 г. составил 24,8 млн грн. в денежном и 685,0 т в натуральном выражении, увеличившись относительно аналогичного периода 2006 г. на 77,3 и 23,8% соответственно (рис. 8). По итогам января 2007 г. стоимость 1 весовой единицы экспортируемых ГЛС составила 36,2 грн., повысившись на 43,2% по сравнению с январем 2006 г. (рис. 9).
| Рис. 8. Динамика объема экспорта ГЛС в денежном и натуральном выражении в январе 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом |
|
|
|
| Рис. 9. Динамика стоимости 1 весовой единицы экспортируемых ГЛС в январе 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом |
|
|
|
В исследуемый период несколько изменился топ-лист стран — получателей украинских ГЛС. Объем поставок в Россию в денежном выражении увеличился на 27,9%, а в натуральном, напротив, сократился на 26,3% (табл. 7). Отметим, что одни из максимальных показателей прироста объемов поставок ГЛС как в денежном, так и в натуральном выражении в исследуемый период
|
В январе 2007 г. компании-экспортеры были необычайно активны — объем поставок ГЛС из Украины увеличился в денежном выражении на 77,3%
|
|
|
относительно аналогичного периода 2006 г. были зафиксированы по Казахстану (на 849,1 и 1664,1% соответственно) и Армении (на 407,4 и 2851,8%). Это позволило им подняться на 8-ю и 9-ю позиции в данном рейтинге относительно января 2006 г. Кроме того, в исследуемый период было отмечено появление на 6-й позиции Кыргызстана, который в январе 2006 г. не вошел в состав топ-10. В исследуемый период объем поставок украинских ГЛС в эту страну существенно увеличился как в денежном, так и в натуральном выражении.
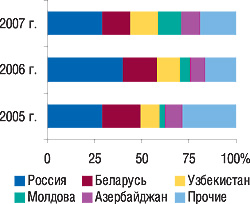
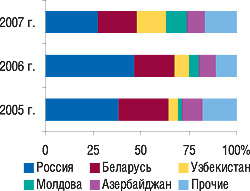
Доля России сократилась в общем объеме экспорта на 11,2% в денежном и на 18,7% в натуральном выражении (рис. 10, 11). Кроме того, несколько уменьшился удельный вес Беларуси в денежном выражении (с 17,7% в январе 2006 г. до 15,0% в исследуемый период) и в натуральном (с 21,5 до 19,9%). Максимальное увеличение удельного веса в общем объеме поставок ГЛС зафиксировано по Узбекистану и Молдове.
| Рис. 10. Удельный вес стран — крупнейших получателей ГЛС в общем объеме экспорта ГЛС в денежном выражении в январе 2005–2007 гг. |
|
|
|
| Рис. 11. Удельный вес стран — крупнейших получателей ГЛС в общем объеме экспорта ГЛС в натуральном выражении в январе 2005–2007 гг. |
|
|
|
Традиционно лидером среди регионов-экспортеров ГЛС стал г. Киев (табл. 8). Именно столичные операторы по-прежнему задают темп этому сегменту фармрынка. В результате доля столицы в общем объеме экспорта ГЛС увеличилась в денежном выражении на 6,5%, а в натуральном — на 4,8% . Наибольшие показатели прироста объемов поставок ГЛС в денежном выражении среди топ-5 регионов продемонстрировала Черкасская обл. (834,8%), а в натуральном — Харьковская (388,1%). Причем по Харьковской обл. в январе 2007 г. зафиксировано максимальное увеличение доли в общем объеме экспорта ГЛС. В результате удельный вес этой области составил 17,3% в денежном и 11,3% в натуральном выражении. Следует обратить внимание на уменьшение объема экспорта ГЛС из Одесской обл. как в денежном, так и в натуральном выражении (на 27,6 и 49,5% соответственно).
Топ-20 экспортеров ГЛС в январе 2007 г. возглавила «Фармацевтическая фирма «Дарница», которая в рейтинге по этому показателю за январь 2006 г. занимала 16-е место (табл. 9).
| Таблица 7 | | География экспорта ГЛС в январе 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом |
|
№ п/п |
Страна |
Объем в денежном выражении |
Объем в натуральном выражении |
|
2005 г. |
2006 г. |
2007 г. |
2005 г. |
2006 г. |
2007 г. |
|
млн грн. |
№ п/п |
млн грн. |
№ п/п |
Δ, % |
млн грн. |
Δ, % |
т |
т |
Δ, % |
т |
Δ, % |
|
1 |
Россия |
6,6 |
1 |
5,6 |
1 |
-14,8 |
7,2 |
27,9 |
265,3 |
255,9 |
-3,6 |
188,7 |
-26,3 |
|
2 |
Беларусь |
4,6 |
2 |
2,5 |
2 |
-46,1 |
3,7 |
49,9 |
179,6 |
118,8 |
-33,8 |
136,6 |
14,9 |
|
3 |
Узбекистан |
2,2 |
3 |
1,7 |
3 |
-22,0 |
3,7 |
113,2 |
36,1 |
41,4 |
14,7 |
105,6 |
155,2 |
|
4 |
Молдова |
0,6 |
8 |
0,8 |
5 |
18,8 |
3,1 |
296,6 |
13,4 |
27,7 |
106,7 |
75,7 |
173,8 |
|
5 |
Азербайджан |
2,2 |
4 |
1,1 |
4 |
-49,8 |
2,4 |
119,5 |
75,3 |
50,3 |
-33,3 |
65,1 |
29,6 |
|
6 |
Кыргызстан |
0,2 |
11 |
0,1 |
11 |
-34,3 |
1,3 |
999,0 |
2,5 |
1,9 |
-25,2 |
15,0 |
688,7 |
|
7 |
Таджикистан |
— |
— |
0,5 |
6 |
— |
1,1 |
114,1 |
— |
16,3 |
— |
38,9 |
138,6 |
|
8 |
Казахстан |
1,9 |
5 |
0,1 |
15 |
-96,0 |
0,7 |
849,1 |
42,7 |
1,7 |
-95,9 |
30,7 |
1664,1 |
|
9 |
Армения |
0,04 |
17 |
0,1 |
13 |
190,0 |
0,5 |
407,4 |
0,03 |
0,4 |
1384,0 |
11,0 |
2851,8 |
|
10 |
Грузия |
1,8 |
6 |
0,5 |
7 |
-71,1 |
0,3 |
-37,8 |
40,0 |
5,9 |
-85,2 |
3,6 |
-39,4 |
|
Прочие |
2,5 |
— |
1,0 |
— |
-61,9 |
0,8 |
-22,2 |
39,2 |
33,0 |
-15,7 |
14,1 |
-57,3 |
|
Всего |
22,6 |
— |
14,0 |
— |
-38,2 |
24,8 |
77,3 |
694,1 |
553,3 |
-20,3 |
685,0 |
23,8 |
| |
| Таблица 8 | | Распределение экспорта ГЛС по регионам Украины в январе 2005–2007 гг. с указанием процента прироста/убыли по сравнению с предыдущим годом |
|
№ п/п |
Регион |
Объем в денежном выражении |
Объем в натуральном выражении |
|
2005 г. |
2006 г. |
2007 г. |
2005 г. |
2006 г. |
2007 г. |
|
млн грн. |
№ п/п |
млн грн. |
№ п/п |
Δ, % |
млн грн. |
Δ, % |
т |
т |
Δ, % |
т |
Δ, % |
|
1 |
г. Киев |
12,5 |
1 |
7,5 |
1 |
-40,3 |
14,8 |
99,0 |
327,4 |
340,0 |
3,9 |
453,7 |
33,4 |
|
2 |
Харьковская обл. |
3,4 |
2 |
1,0 |
4 |
-69,1 |
4,3 |
313,4 |
54,6 |
15,9 |
-70,9 |
77,7 |
388,1 |
|
3 |
Луганская обл. |
0,6 |
5 |
1,1 |
3 |
74,7 |
1,3 |
26,2 |
22,5 |
37,5 |
67,0 |
46,5 |
24,1 |
|
4 |
Одесская обл. |
2,7 |
3 |
1,8 |
2 |
-34,2 |
1,3 |
-27,6 |
117,9 |
70,9 |
-39,9 |
35,8 |
-49,5 |
|
5 |
Черкасская обл. |
0,4 |
7 |
0,1 |
11 |
-76,2 |
1,0 |
834,8 |
7,4 |
3,9 |
-47,8 |
16,5 |
327,3 |
|
Прочие |
3,0 |
— |
2,5 |
— |
-15,9 |
2,1 |
-17,7 |
164,3 |
85,1 |
-48,2 |
54,8 |
-35,6 |
|
Всего |
22,6 |
— |
14,0 |
— |
-38,2 |
24,8 |
77,3 |
694,1 |
553,3 |
-20,3 |
685,0 |
23,8 |
| |
| Таблица 9 | | Топ-20 компаний — экспортеров ГЛС по группе 3004 ТН ВЭД по объему экспорта в денежном выражении в январе 2007 г. (с указанием позиций в январе 2006 и 2005 гг.) |
|
Название |
№ п/п |
|
2007 г. |
2006 г. |
2005 г. |
|
Дарница |
1 |
16 |
7 |
|
Фармак |
2 |
1 |
3 |
|
Здоровье |
3 |
8 |
4 |
|
Медео |
4 |
— |
21 |
|
Луганский ХФЗ |
5 |
4 |
11 |
|
Борщаговский ХФЗ |
6 |
27 |
18 |
|
Биостимулятор |
7 |
3 |
2 |
|
Кардио Фарм |
8 |
— |
— |
|
Технолог |
9 |
— |
15 |
|
Здоровье народу |
10 |
11 |
13 |
|
Юрия-фарм |
11 |
24 |
— |
|
Ян |
12 |
7 |
22 |
|
Лекхим |
13 |
— |
25 |
|
Галафарм |
14 |
12 |
28 |
|
Львовдиалик |
15 |
10 |
16 |
|
ДЗ ГНЦЛС |
16 |
— |
26 |
|
Юнифарма |
17 |
5 |
— |
|
Триграмм Интернешнл ДП |
18 |
— |
— |
|
Медфарком |
19 |
— |
— |
|
Лубныфарм |
20 |
15 |
24 |
| |
ПРОИЗВОДСТВО
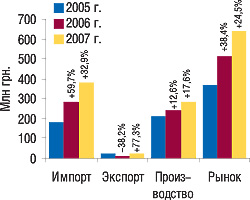
| Рис. 12. Объем фармацевтического рынка в ценах производителя в январе 2005–2007 гг. с указанием составляющих его величин и процента прироста по сравнению с предыдущим годом |
|
|
С приходом 2007 г. украинские фармпроизводители успешно начали свою деятельность. В январе 2007 г. объем фармпроизводства увеличился на 17,6% по сравнению с аналогичным периодом 2006 г. и составил 283,3 млн грн.
Общий объем фармрынка в январе 2007 г. составил 637,4 млн грн., превысив показатели января 2006 г. на 24,5% (рис. 12). Наиболее емким по-прежнему оказался сегмент импорта. А наиболее активными, на удивление, в исследуемый период стали экспортеры (!).
Пожалуй, для многих такой поворот событий на фармрынке оказался неожиданным. В конце прошлого года его операторы были достаточно активными. Такими же настойчивыми в борьбе за долю рынка мы их увидели и в январе 2007 г. Объемы импорта, экспорта и производства ГЛС значительно увеличились. И несмотря на замедление, темпы роста рынка в ценах производителя по-прежнему впечатляют. Нельзя не отметить, что многие изменения в сегменте импорта связаны с процессом концентрации капиталов — в руках первой пятерки крупнейших импортеров в январе 2007 г. оказалось 45,5% общего объема ввоза ГЛС. При этом наиболее структурированным выглядит сегмент ассортиментных дистрибьюторов, а накаляются страсти, по-видимому, у специализированных. Активность же в сегменте экспорта стала не просто сюрпризом, а в комплексе с увеличением объемов фармпроизводства — серьезной заявкой на победу! n
Оксана Сергиенко, Екатерина Кармалита

Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим