
Методологія
Аналіз промоційної активності на підставі даних проєкту «PromoTest» передбачає комплексну оцінку за каналами промоції, цільовими групами фахівців, брендами і маркетинговими організаціями. Аналітичні дані включають згадування про промоцію лікарських засобів, косметики, дієтичних добавок, медичних виробів та дитячого харчування.
У моніторингу промоактивності використовуються метод телефонного інтерв’ю, а також онлайн-опитування за стандартизованою анкетою. В опитуванні беруть участь фармацевти, експерти із закупівель і лікарі 18 спеціальностей (терапевти / сімейні лікарі, гінекологи, педіатри, неврологи, кардіологи, оториноларингологи, хірурги, анестезіологи, ортопеди / травматологи, психіатри, дерматологи / венерологи, ендокринологи, алергологи / пульмонологи, гастроентерологи, урологи, офтальмологи, онкологи, а з 2026 р. — нефрологи).
В аналіз включено дані стосовно згадування фахівців охорони здоров’я про такі види промоції: візити медичних представників (МП); конференції / семінари; POS-матеріали; віддалена комунікація (sms, Viber-розсилки та ін.); електронні розсилки; промоція через дзвінки МП; акції; реклама в спеціалізованій пресі; реклама на телебаченні (ТБ); реклама / інформація в інтернеті; реклама на радіо.
Моніторинг PromoTest охоплює 31 місто.
Усі звіти працюють не лише у Qlik View, а й у Power BI, що забезпечує ще більш точний та гнучкий аналіз.
Чи зростає фармацевтична промоція в Україні?
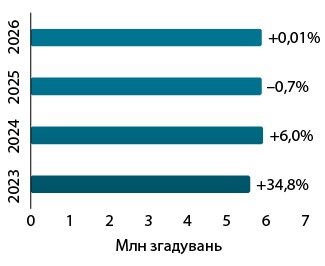
За підсумками 9 міс 2026 р., кількість згадувань спеціалістів охорони здоров’я про всі види промоції* товарів «аптечного кошика»** залишилася незмінною. Загалом зафіксовано 5,9 млн згадувань, що відповідає таким за аналогічним період попереднього року (рис. 1). Тобто загальні обсяги згадувань щодо промоційної активності залишаються стабільними.
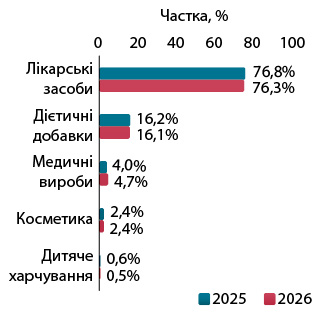
У досліджуваний період левова частка згадувань спеціалістів охорони здоров’я припадає на лікарські засоби — 76,3% (рис. 2). На 2-му місці — дієтичні добавки з часткою 16,1%. При цьому зменшення частки в загальній структурі промоційної активності відзначається для всіх категорій товарів «аптечного кошика», крім медичних виробів, порівняно із аналогічним періодом попереднього року.
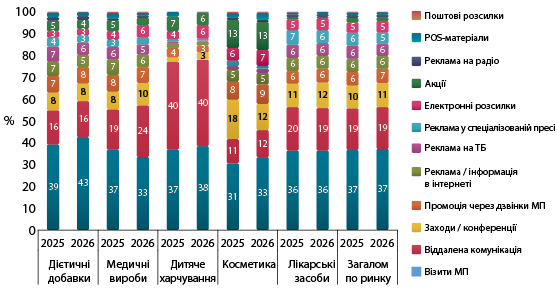
Якщо розглянути структуру промоційної активності в розрізі каналів комунікації, то загалом по ринку вона залишається доволі сталою. Проте в розрізі категорій можна відмітити, що структура змінюється (рис. 3).
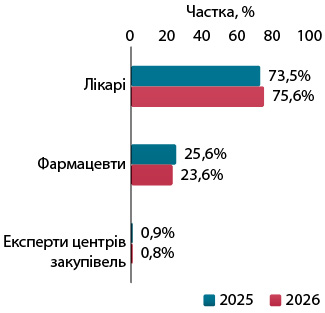
У розрізі спеціалістів охорони здоров’я фіксується зміщення промоційних зусиль фармкомпаній у бік лікарів (рис. 4).
Які канали найбільше використовуються для промоції лікарських засобів
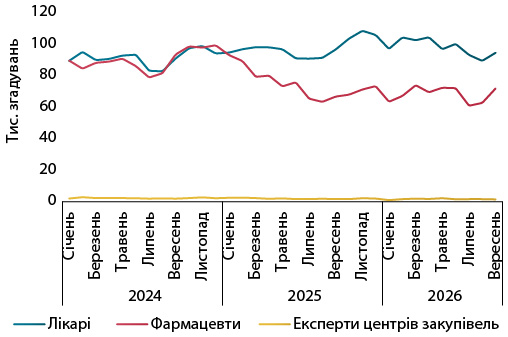
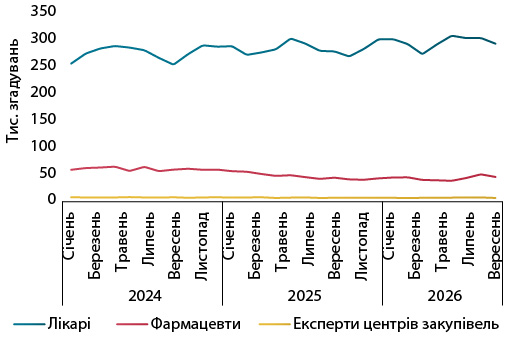
Внаслідок заборони маркетингу з березня 2025 р. фіксувалося помітне зниження рівня промоційної активності серед фармацевтів у сегменті безрецептурних (OTC) препаратів (рис. 5). Наразі ж промоційна активність серед фармацевтів стабілізувалася, проте все ще не досягла рівня, який відзначався до заборони. У рецептурному (Rx) сегменті фіксується схожа ситуація (рис. 6). У той же час промоційна активність серед лікарів зростає.
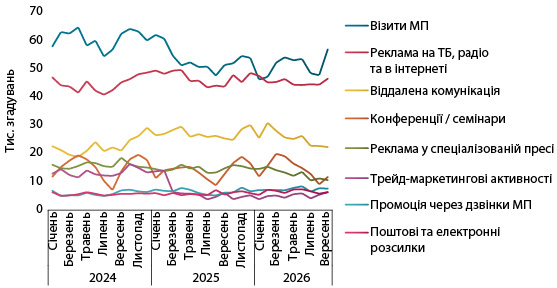
У розрізі каналів просування за підсумками 9 міс 2026 р. в сегменті ОТС-препаратів скоротилася кількість згадувань спеціалістів охорони здоров’я про промоцію через візити МП, трейд-маркетингову активність, рекламу та віддалену комунікацію (рис. 7). Водночас зростає частка комунікації через конференції, розсилки та дзвінки МП.
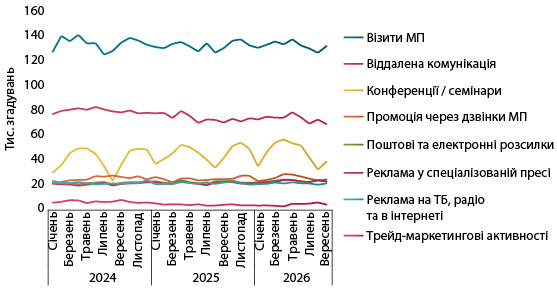
У рецептурному сегменті фіксується зменшення кількості згадувань про промоцію через віддалену комунікацію, рекламу у спеціалізованій пресі, інші канали, хоч і не суттєво, але демонструють зростання (рис. 8). Також дещо підвищилася і візитна активність.
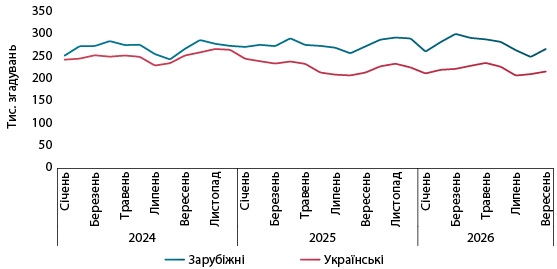
У структурі промоактивності між українськими та зарубіжними виробниками відзначається скорочення промоційної присутності вітчизняних фармкомпаній. Водночас зарубіжні бренди продовжують поступово підвищувати промоційну активність (рис. 9).
Які фармацевтичні компанії та бренди лідирують за промоактивністю?
За кількістю згадувань спеціалістів охорони здоров’я про промоцію товарів «аптечного кошика» в досліджуваний період лідирують компанії «Teva», «Дельта Медікел» та «Фармак» (табл. 1). «Дельта Медікел» також очолює рейтинг за кількістю згадувань про візити МП, «Teva» лідирує в сегменті віддаленої комунікації, AstraZeneca — в сегменті конференцій / семінарів, а Berlin-Chemie демонструє найвищу активність у спеціалізованій пресі.
| № з/п | Усі види промоції | Візити МП | Віддалена комунікація | Конференції / семінари | Реклама в спеціалізованій пресі |
| 1 | Teva (Ізраїль) | Дельта Медікел (Україна) | Teva (Ізраїль) | AstraZeneca (Велика Британія) | Berlin-Chemie (Німеччина) |
| 2 | Дельта Медікел (Україна) | Acino (Швейцарія) | Юрія-Фарм (Україна) | Berlin-Chemie (Німеччина) | Teva (Ізраїль) |
| 3 | Фармак (Україна) | Київський вітамінний завод (Україна) | Дельта Медікел (Україна) | Acino (Швейцарія) | Київський вітамінний завод (Україна) |
| 4 | Berlin-Chemie (Німеччина) | Кусум Фарм (Україна) | Дарниця (Україна) | Фармак (Україна) | Фармак (Україна) |
| 5 | Acino (Швейцарія) | Teva (Ізраїль) | Фармак (Україна) | Abbott Products (Німеччина) | Acino (Швейцарія) |
| 6 | Київський вітамінний завод (Україна) | Berlin-Chemie (Німеччина) | Opella Healthcare (Франція) | Bionorica (Німеччина) | Дельта Медікел (Україна) |
| 7 | Юрія-Фарм (Україна) | Фармак (Україна) | Recordati Group (Італія) | Київський вітамінний завод (Україна) | Abbott Products (Німеччина) |
| 8 | Кусум Фарм (Україна) | Дарниця (Україна) | Київський вітамінний завод (Україна) | Дельта Медікел (Україна) | Opella Healthcare (Франція) |
| 9 | Дарниця (Україна) | AstraZeneca (Велика Британія) | Acino (Швейцарія) | Юрія-Фарм (Україна) | Bionorica (Німеччина) |
| 10 | Універсальне агентство «Про-фарма» (Україна) | Servier (Франція) | Dr. Reddy’s (Індія) | Універсальне агентство «Про-фарма» (Україна) | Дарниця (Україна) |
За підсумками 9 міс 2026 р. у розрізі брендів лікарських засобів провідні позиції за кількістю згадувань про промоцію серед лікарів посідають препарати Сумамед, Форксіга, Олфен. В аудиторії лікарів лідерами є Олфен, Но-шпа та Декатилен (табл. 2).
| № | Лікарі | Фармацевти |
| 1 | СУМАМЕД | ОЛФЕН |
| 2 | ФОРКСІГА | НО-ШПА |
| 3 | ОЛФЕН | ДЕКАТИЛЕН |
| 4 | ДЖАРДІНС | МЕЗИМ |
| 5 | АУГМЕНТИН | СИНУПРЕТ |
| 6 | НАЗОНЕКС | СУМАМЕД |
| 7 | ТІВОРТІН | ДЕТРАЛЕКС |
| 8 | НІКСАР | БІСОПРОЛОЛ |
| 9 | ДУФАСТОН | АГРІППА |
| 10 | ДЕКСАЛГІН | НУРОФЄН |
Найбільш промотовані бренди серед лікарів різних спеціальностей представлено в табл. 3. Бренд Форксіга є лідером за кількістю згадувань про промоцію серед лікарів 4 спеціальностей.
| Спеціальність | 1 | 2 | 3 | 4 | 5 |
| Алергологи / пульмонологи | СИМБІКОРТ | СЕРЕТИД | ТРИКСЕО | НІКСАР | АНОРО |
| Анестезіологи | РОПІЛОНГ | КВАНАДЕКС | ДЕКСАЛГІН | РЕОСОРБІЛАКТ | ЦЕРУКАЛ |
| Гастроентерологи | ГЕПТРАЛ | КРЕОН | ГЕПА-МЕРЦ | АЛЬФА НОРМІКС | МЕЗИМ |
| Гінекологи | ДУФАСТОН | ТЕРЖИНАН | ПРОГИНОРМ | ТАЗАЛОК | СУМАМЕД |
| Дерматологи / венерологи | НІКСАР | КРЕМГЕН | ЕЛОКОМ | СПОРАКСОЛ | ТРИДЕРМ |
| Ендокринологи | ФОРКСІГА | ДЖАРДІНС | ОЗЕМПІК | ГЛЮКОФАЖ | ЕУТИРОКС |
| Кардіологи | ФОРКСІГА | ДЖАРДІНС | КСАРЕЛТО | БРИЛІНТА | ЕТАЦИЗИН |
| Неврологи | ОЛФЕН | ТІОНЕКС | НЕЙРОРУБІН | ЦЕРЕБРОЛІЗИН | НЕЙРОМІДИН |
| Нефрологи | ФОРКСІГА | ДЖАРДІНС | КАНЕФРОН | ФІРІАЛТА | СУФЕР |
| Онкологи | КІТРУДА | ЛІНПАРЗА | ДЕКСАЛГІН | ЕНХЕРТУ | ГЕПТРАЛ |
| Ортопеди / травматологи | АРКОКСІЯ | ДЕКСАЛГІН | ОЛФЕН | ДИКЛОБЕРЛ | ДИПРОСПАН |
| Оториноларингологи | НАЗОНЕКС | ПОЛІДЕКСА | СИНУПРЕТ | ФЛІКС | АУГМЕНТИН |
| Офтальмологи | ХІЛО-КОМОД | ВІЗАЛЛЕРГОЛ | ЛАНОТАН | ХІЛО-КЕА | КОСОПТ |
| Педіатри | СУМАМЕД | ПУЛЬМІКОРТ | АУГМЕНТИН | НАЗОНЕКС | ЦЕФОДОКС |
| Психіатри | МІАСЕР | ГІАЦИНТІЯ | ТРИТТІКО | СИМОДА | ЕСЦИТАЛОПРАМ |
| Терапевти / сімейні лікарі | ФОРКСІГА | СУМАМЕД | ТРИПЛІКСАМ | ОЛФЕН | АУГМЕНТИН |
| Урологи | КАНЕФРОН | ДУОДАРТ | УРОРЕК | ТАМСІН | УРОЛЕСАН |
| Хірурги | ДЕТРАЛЕКС | ДЕКСАЛГІН | НОРМОВЕН | ОЛФЕН | РЕОСОРБІЛАКТ |
Чи перетворюється промоція на призначення та рекомендації?
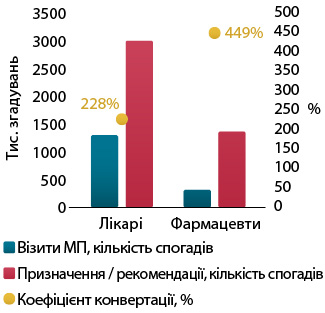
Промоційні зусилля фармкомпаній конвертуються у призначення лікарів та рекомендації фармацевтів (рис. 10). Середній рівень конвертації за 9 міс 2026 р. становить 270%.
Підсумки
За підсумками 9 міс 2026 р., кількість згадувань спеціалістів охорони здоров’я про різні види промоції товарів «аптечного кошика» залишається на рівні показників за аналогічний період попереднього року.
Водночас структура комунікації продовжує змінюватися. Особисті візити МП зберігають провідну роль, а віддалена комунікація та професійні заходи залишаються важливим доповненням до традиційної моделі.
Серед категорій товарів «аптечного кошика» найбільшу частку промоції становлять лікарські засоби, однак промоція медичних виробів підвищується, на відміну від інших категорій.
Конкурентне середовище залишається активним: компанії Teva, «Дельта Медікел» і «Фармак» очолюють загальний рейтинг промоактивності, тоді як лідерство в окремих каналах розподіляється між різними компаніями.
Таким чином, промоційна стратегія фармкомпаній дедалі більше залежить не лише від загальної кількості контактів, а й від вибору каналів комунікації, категорії товару та цільової аудиторії. За умов стабілізації сумарної активності конкурентна перевага може формуватися через більш точне планування комунікації та ефективне використання різних форматів взаємодії.
Поширені запитання
- Чи означає кількість згадувань про промоцію фактичну кількість контактів із медичними фахівцями?
Ні, цей показник відображає згадування спеціалістів охорони здоров’я про промоційну активність, а не безпосередньо підраховані контакти. Дані PromoTest формуються на основі телефонних інтерв’ю та онлайн-опитувань за стандартизованою анкетою, а отже, відображають ті види промоції, які найбільше запам’яталися респондентам.
- Чи можна за показником конвертації визначити ефективність промоції конкретного бренду?
Так. Це один із головних інструментів для оцінки успішності маркетингової стратегії окремого бренду, який відображає ефективність маркетингових зусиль. Показник конвертації дає змогу зіставити згадування про промоційну активність із згадуваннями про призначення лікарів або рекомендації фармацевтів. Водночас він не доводить прямого причинно-наслідкового зв’язку між промоційним контактом і подальшим призначенням чи рекомендацією препарату.
- Чому важливо аналізувати промоактивність окремо серед лікарів і фармацевтів?
Ці аудиторії відіграють різні ролі у просуванні лікарських засобів. Лікарі формують призначення, тоді як фармацевти можуть впливати на вибір препарату безпосередньо в аптеці. Тому однакові промоційні підходи не обов’язково будуть однаково результативними для обох груп.
- Чи однаково ефективно працюють різні канали промоції для препаратів різних терапевтичних напрямів?
Ні. Різні канали комунікації самі по собі мають різну ефективність, також вона залежить від терапевтичного напряму та цільової аудиторії. Для вузькопрофільних спеціальностей важливішою може бути експертна комунікація через конференції та професійні заходи, а для масових напрямів — особисті візити МП. Водночас не менш важливою є якість змісту повідомлення: навіть ефективний канал не дасть результату без переконливого та релевантного меседжу.
- Чи є сезонність у промоційній активності фармацевтичних компаній?
Сезонність потенційно може бути одним із важливих чинників планування промоції. Наприклад, у сегментах протиалергічних препаратів, засобів для лікування респіраторних захворювань або препаратів для підтримки травлення промоційні пріоритети можуть змінюватися залежно від періоду року.
Коротко про головне
- Загальна промоційна активність залишається стабільною. За 9 міс 2026 р. зафіксовано 5,9 млн згадувань фахівців охорони здоров’я про промоцію товарів «аптечного кошика» — практично на рівні аналогічного періоду 2025 р.
- Лікарські засоби залишаються основою промоційної активності. На них припадає 76,3% усіх згадувань. Другу позицію посідають дієтичні добавки з часткою 16,1%.
- Структура комунікації поступово змінюється. Особисті візити МП зберігають провідну роль, водночас зростає значення конференцій, семінарів, електронних розсилок і дзвінків МП.
- Промоційні зусилля дедалі більше орієнтуються на лікарів. Їхня частка у структурі згадувань зросла з 73,5 до 75,6%, тоді як частка фармацевтів скоротилася з 25,6 до 23,6%.
- Конкуренція між фармацевтичними компаніями залишається високою. За загальною кількістю згадувань про промоцію лідирують Teva, «Дельта Медікел» і «Фармак», а лідерство в окремих каналах розподіляється між різними компаніями.
Редакторська група

Автор

Рецензент
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим