
|
МЕТОДОЛОГИЯ
Напомним, что с начала 2008 г. в методологии сбора и обработки данных по рынку телерекламы произошли изменения (подробно см. ). В рамках публикации для сопоставления 2009 г. с предыдущими периодами будут рассмотрены сведения в старом формате, то есть рассчитанные по генсовокупности «Universe». А для отображения максимально полных данных по 2009 г. использованы характеристики, рассчитанные по «Universe-2008». При этом суммарные медиапоказатели по «Universe-2008» больше таковых по «Universe» в среднем на 10–15%. Общие объемы рекламных бюджетов в денежном выражении могут отличаться от таковых в предыдущих публикациях. Это связано с тем, что мониторинговая компания сделала перерасчет стоимости размещения рекламы, актуализировав ее.
Подробнее ознакомиться с методологией исследования и списком медианосителей, в которых проводится мониторинг рекламы в прессе и на радио (далее — нон-ТВ), можно на сайте . Объемы рынка нон-ТВ рекламы также рассчитаны в ценах open-rate. По экспертной оценке, среднерыночный объем скидки в нон-ТВ каналах коммуникации составляет 30–40%.
ВИДЫ РЕКЛАМЫ
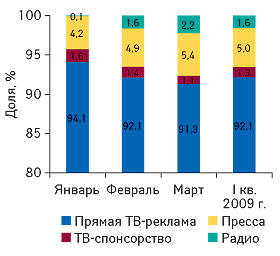
Ни для кого не секрет, что на рынке рекламы ЛС традиционно внимание компаний-производителей сконцентрировано на телерекламе. Так, если по итогам I кв. 2009 г. общий объем рынка рекламы ЛС составил 297,7 млн грн., то доля телевидения — 278,3 млн грн. — 93,4%. При этом такие медианосители, как пресса и радио, аккумулировали 5,0 и 1,6% соответственно (рис. 1). С другой стороны, на протяжении I кв. отмечали планомерное уменьшение доли телевидения, которая в марте составила 92,4% общего объема рынка рекламы ЛС (120,3 из 130,3 млн грн.). В это же время значительно увеличился удельный вес прессы и радио (в марте она уже составила 5,4 и 2,2% соответственно), что свидетельствует о заинтересованности компаний в оптимизации рекламных бюджетов и планомерной переориентации на менее затратные виды коммуникации.
ТВ-РЕКЛАМА
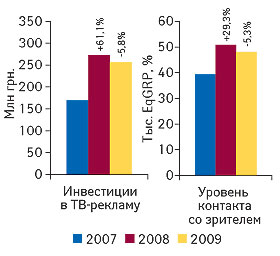
По итогам I кв. 2009 г. общий объем вложений в телерекламу фармацевтическими компаниями уменьшился на 5,8% по сравнению с аналогичным периодом 2008 г. (рис. 2). Такое сокращение вложений в рекламу ЛС на телевидении незамедлительно отразилось на уровне контакта со зрителем, который по сравнению с I кв. 2008 г. также уменьшился на 5,3%. Следует, однако, отметить, что в I кв. 2008 г. инвестиции в рекламу ЛС на ТВ увеличились на 61,1% по сравнению с I кв. 2007 г. и сопровождались приростом уровня контакта со зрителем на 29,3%.
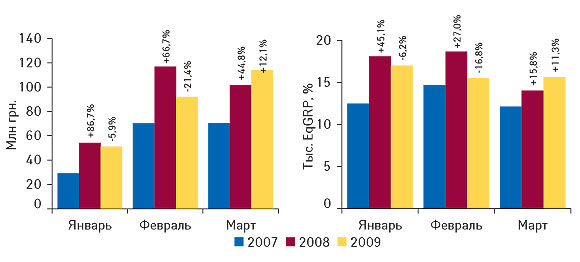
В разрезе помесячной динамики на протяжении I кв. 2009 г. четко прослеживается сокращение объемов инвестиций в телерекламу ЛС и, соответственно, снижение уровня контакта со зрителем (рис. 3). Однако в марте отмечен максимальный объем инвестиций — практически 114,0 млн грн., что на 12,1% больше, чем в аналогичный период 2008 г. Такое увеличение вложений в телерекламу ЛС сопровождалось приростом уровня контакта со зрителем на 11,3%.
По итогам I кв. 2009 г. инвестиции в рекламу ЛС среди различных типов телеканалов распределились следующим образом. В денежном выражении максимальный объем инвестиций в прямую рекламу ЛС отмечен для мультирегиональных телеканалов — 140,6 млн грн. Для этого же типа телеканалов зафиксировано максимальное количество реализованных рейтингов. Еще год назад по объемам продаж прямой рекламы ЛС в денежном и натуральном выражении лидировали национальные телеканалы. В этом же году они сместились на 2-е место по объему продаж прямой рекламы ЛС (105,3 млн грн.) и количеству реализованных рейтингов. Соответственно 3-ю позицию по объему продаж прямой рекламы ЛС (7,6 млн грн.) и количеству реализованных рейтингов заняли региональные телеканалы.
В разрезе помесячной динамики на протяжении I кв. 2009 г. для мультирегиональных и региональных телеканалов отмечен прирост объемов продаж прямой рекламы ЛС как в денежном, так и в натуральном выражении по сравнению с аналогичным периодом 2008 г. Для национальных телеканалов на протяжении января–марта 2009 г. отмечена убыль по обоим показателям.
|
|
|
ПРОДАВЦЫ ТВ
Лидером по объемам продаж рекламы ЛС в денежном выражении вот уже третий год подряд является канал «Интер» (табл. 1). В I кв. 2009 г. объем продаж рекламы ЛС на этом телеканале составил 66,2 млн грн. («Universe-2008»). Для этого телеканала также отмечали максимальный уровень контакта со зрителем и наибольшее количество реализованных рейтингов. Пальму первенства по количеству выходов рекламы ЛС (более 9 тыс.) в I кв. 2009 г. одержал канал «СТБ».
Следует отметить, что из представленной топ-10 телеканалов спонсорство также использовали «ICTV», «СТБ» и «Новый канал». Остальные же участники лидирующей десятки концентрировали продажу рекламы ЛС исключительно в сегменте прямой рекламы.
По итогам I кв. 2009 г. в руках топ-5 телеканалов по объемам продаж рекламы ЛС в денежном выражении сконцентрировалось 84,6% общего объема продаж рекламы ЛС на ТВ. В натуральном выражении удельный вес этой топ-5 составил более 79% общего количества реализованных рейтингов. В целом же на долю всего 2 каналов — «Интер» и «Студия «1+1» сегодня приходится более 43% общего объема продаж рекламы ЛС. Причем такой концентрации они достигают преимущественно за счет размещения прямой ТВ-рекламы.
В I кв. 2009 г. по сравнению с аналогичным периодом предыдущего года прирост объема продаж рекламы ЛС в денежном и натуральном выражении соответственно был отмечен для телеканалов «ICTV» (на 10,6 и 24,6%), «СТБ» (на 66,5 и 25,7%) и «Новый канал» (на 70,1 и 42,0%). Убыль объема продаж рекламы и, соответственно, количества реализованных рейтингов в I кв. 2009 г. была характерна для телеканалов «Интер» (на 23,8 и 5,4%) и «Студия «1+1» (на 44,1 и 40,4%).
ПОКУПАТЕЛИ ТВ
Топ-списки крупнейших по объемам инвестиций в телерекламу брэндов ЛС как в марте, так и в целом за I кв. 2009 г. в значительной степени схожи. Учитывая высокую рекламную активность препаратов cough&cold в первые месяцы текущего года, в квартальном рейтинге такие ЛС занимают более высокие позиции. Следует также отметить существенное обновление состава участников обоих рейтингов по сравнению с топ-10 за аналогичные периоды 2008 г.
По итогам марта и I кв. 2009 г. в целом рейтинг брэндов ЛС возглавил КОЛДРЕКС (табл. 2). Для этого же брэнда как в марте, так и по итогам I кв. 2009 г. характерно лидерство по уровню контакта со зрителем и количеству реализованных рейтингов. Первенство по количеству выходов рекламы на ТВ как в марте, так и по итогам I кв. 2009 г. одержал ИБУПРОМ.
В I кв. 2009 г. для продвижения всех участников представленного рейтинга использовали прямую рекламу на ТВ, инвестиций в спонсорство для их маркетирования не отмечено.
В целом в I кв. 2009 г. топ-10 брэндов — лидеров по объему инвестиций в телерекламу аккумулировала 34% общего объема инвестиций в рекламу на ТВ в денежном выражении.
По итогам I кв. 2009 г. на первую строчку топ-листа крупнейших по объемам инвестиций в телерекламу ЛС маркетирующих организаций переместился «Bittner», рекламная кампания которого на телевидении в этот период увенчалась максимальными уровнем контакта со зрителем и количеством реализованных телеканалами рейтингов (табл. 3). Наибольшее же количество выходов рекламы ЛС в исследуемый период 2009 г. зафиксировано для компании «US Pharmacia International» (более 6,8 тыс.).
В марте 2009 г. лидером по объему инвестиций в телерекламу ЛС и по уровню контакта со зрителем также была компания «Bittner». Однако по количеству реализованных рейтингов пальму первенства одержала компания «Berlin-Chemie/Menarini Group». А по количеству выходов рекламы лидировала компания «US Pharmacia International».
В I кв. 2009 г. рекламодателями достаточно мало использовались возможности ТВ-спонсорства. Среди участников представленной топ-10 концентрация части рекламных средств в сегменте спонсорства отмечена для компаний «GlaxoSmithKline» и «Sandoz». В марте 2009 г. к использованию этого промоинструментария из лидирующей топ-10 прибегла лишь компания «GlaxoSmithKline».
В целом же по итогам I кв. 2009 г. в руках первой десятки компаний — лидеров по объему инвестиций в ТВ-рекламу ЛС сосредоточилось более 77% общего объема инвестиций в денежном выражении.
ПРЕССА
По итогам I кв. 2009 г. объем инвестиций фармкомпаний в рекламу ЛС в печатных изданиях составил 14,7 млн грн., что на 35,2% меньше, чем в I кв. 2008 г. В разрезе помесячной динамики на протяжении I кв. 2009 г. объем инвестиций в рекламу ЛС в прессе планомерно увеличивался и в марте составил 7,0 млн грн., однако по сравнению с мартом 2008 г. этот показатель продемонстрировал убыль на 31,4%.
Следует обратить внимание, что в I кв. 2009 г. изменился состав топ-10 печатных изданий — лидеров по объемам продаж рекламы ЛС в денежном выражении. Так, возглавил его журнал «Отдохни!», для которого также отмечено максимальное количество выходов рекламы (табл. 4). На 2-ю позицию переместился журнал «Лиза». Тройку лидеров замыкает «Женский журнал. Здоровье», который годом ранее находился на 12-й строчке. В разрезе представленной топ-10 печатных изданий в I кв. 2009 г. прирост объема продаж рекламы ЛС в денежном выражении по сравнению с I кв. 2008 г. отмечали только для изданий «Женский журнал. Здоровье», «Теленеделя (Украина)» и «Твой Малыш» — на 61,9; 3,1 и 13,4% соответственно. Для остальных изданий зафиксирована различной степени убыль объема продаж рекламы ЛС.
По итогам I кв. 2009 г. в составе топ-10 рейтинга печатных изданий произошли ощутимые ротации постоянных его участников, а также появились 3 новых, которые улучшили свои позиции по сравнению с аналогичным периодом 2008 г. и попали в его состав.
Как в марте, так и в I кв. 2009 г. значительно изменился рейтинг брэндов ЛС по объему инвестиций в рекламу ЛС в прессе по сравнению с таковым за 2008 г. Из прежних его участников в I кв. 2009 г. остались лишь КАЛЬЦИЙ-Д3 и ДУОВИТ, а в марте к ним примкнул еще СИНУПРЕТ. Возглавил мартовский и в целом за I кв. 2009 г. топ-лист брэндов — лидеров по объему инвестиций в рекламу ТЕРАВИТ, для которого также отмечали максимальное количество выходов рекламы (табл. 5).
В целом же по итогам I кв. 2009 г. для всех участников представленного рейтинга отмечали прирост объема инвестиций в рекламу, а доля топ-10 составила более 37%.
Как и годом ранее, в I кв. 2009 г. лидером среди маркетирующих организаций по объему инвестиций в рекламу ЛС была компания «Bayer Consumer Carе» (табл. 6). Далее за ней следуют «Actavis Group» и «Nycomed». В марте 2009 г. первые две позиции принадлежали тем же участникам, что и по итогам I кв. 2009 г., тройку лидеров замыкала «Натурпродукт-Вега». В целом в марте и по итогам I кв. 2009 г. в составе первой десятки маркетирующих организаций появилось 4 новых участника, не заявленных в топ-10 за аналогичные периоды 2008 г.
РАДИО
По итогам I кв. 2009 г. инвестиции на радиорекламу ЛС сократились на 62,2% по сравнению с аналогичным периодом 2008 г. и составили 4,7 млн грн. В течение 3 мес в абсолютном выражении объем инвестиций в этот промоинструментарий планомерно увеличивался и в марте составил около 3,0 млн грн., однако по сравнению с мартом предыдущего года этот показатель уменьшился на 53,3%.
Максимальную долю в общем объеме продаж рекламы ЛС на радио в денежном выражении итогам I кв. 2009 г. аккумулировала радиостанция «Русское радио» — 25,1%, а в натуральном (длительность выходов) — «Мелодия» (16,9%). На фоне убыли объема инвестиций в рекламу ЛС в денежном выражении на различных радиостанциях прирост по этому показателю в I кв. 2009 г. зафиксирован для «Ретро FМ».
Рейтинг брэндов — лидеров по объему инвестиций в рекламу ЛС на радио по итогам I кв. 2009 г. возглавил РЕННИ, который также получил пальму первенства по количеству выходов рекламы и ее длительности (табл. 7). Далее за ним следует МЕЗИМ и ЛАЗОЛВАН. Максимальную длительность выходов рекламы в этот период отмечали для АЛКА-ЗЕЛЬТЦЕР.
В марте 2009 г. лидером по объему инвестиций в рекламу и длительности ее выходов также стал РЕННИ. По количеству выходов рекламы первенство одержал МЕЗИМ. На 3-ю строчку топ-10 переместился ЙОДОМАРИН. Отметим, что в составе квартального топ-листа появились ФАРИНГОСЕПТ и КСЕНИКАЛ, инвестиции в рекламу на радио которых годом ранее отмечены не были. В марте в состав первой десятки брэндов вошли ТРАВИСИЛ и ДОРМИПЛАНТ.
На 1-е место среди маркетирующих организаций — лидеров по объему инвестиций в радиорекламу ЛС по итогам I кв. 2009 г. вышла компания «Bayer Consumer Care» (табл. 8). Мартовский рейтинг возглавила компания «Berlin-Chemie/Menarini Group». Для этих двух компаний характерны максимальные количество выходов рекламы и ее длительность. Компания «Boehringer Ingelheim» занимает 3-ю строчку в обоих топ-листах по объему инвестиций в рекламу ЛС на радио.
В целом же по итогам I кв. 2009 г. представленная топ-10 маркетирующих организаций аккумулировала более 98% суммарного объема инвестиций в радиорекламу ЛС.
ИТОГИ
Как и можно было предположить, глобальные финансовые трудности заставили фармкомпании серьезно оптимизировать бюджеты на продвижение ЛС.
По итогам I кв. 2009 г. значительно уменьшился объем инвестиций в рекламу ЛС как для ТВ, так и нон-ТВ каналов коммуникации. Так, объем рынка рекламы ЛС уменьшился до 297,7 млн грн. Инвестиции в ТВ-рекламу при этом сократились на 5,8%, для печатных изданий — на 35,2%, для радио — на 62,2%.
В разрезе помесячной динамики с начала текущего года планомерно увеличивается доля прессы и радио в общем объеме инвестиций. По итогам I кв. 2009 г. эти медианосители аккумулировали соответственно 5,0 и 1,6% общего объема рекламы ЛС. Это может свидетельствовать о заинтересованности компаний в менее затратных каналах коммуникации.
В разрезе же помесячной динамики на протяжении I кв. 2009 г. четко прослеживается зависимость изменения уровня контакта со зрителем от объемов инвестиций в телерекламу ЛС. Сокращение капиталовложений в рекламу ЛС на телевидении незамедлительно сказалось на уровне контакта со зрителем. Исключением стал март, в котором отмечен прирост объема инвестиций в телерекламу ЛС на 12,1%по сравнению с аналогичным периодом 2008 г., который и обусловил прирост уровня контакта со зрителем на 11,3% .
На протяжении I кв. 2009 г. объем инвестиций фармкомпаний в рекламу ЛС в печатных изданиях в абсолютном значении планомерно увеличивался, но его величина была меньше, чем в аналогичный период прошлого года. Схожая ситуация характерна и для размещения рекламы ЛС на радио.
Таким образом, оптимизацию рекламных бюджетов в I кв. 2009 г. вполне можно назвать усиленной. Естественно, свои продукты на фармацевтическом рынке необходимо промотировать. И реклама в этом процессе играет весомую роль. Однако результаты I кв. 2009 г. свидетельствуют, что в целом компании-производители начали инвестировать в рекламу ЛС меньше, чем годом ранее, и для этого есть объективные причины.
|
Таблица 1 |
Топ-10 телеканалов по объемам продаж рекламы ЛС в денежном выражении в I кв. 2009 г. («Universe-2008») с указанием прочих медиапоказателей и № п/п в I кв. 2007–2009 гг. по «Universe» |
|
№ п/п |
Телеканал |
Объем продаж рекламы |
Уровень контакта со зрителем (EqGRP), % |
Количество реализованных рейтингов (WGRP), % |
Количество выходов |
||||
|
Млн грн. |
№ п/п по «Universe» |
||||||||
|
Всего |
Доля спонсорства, % |
2009 г. |
2008 г. |
2007 г. |
|||||
|
1 |
Интер |
66,2 |
— |
1 |
1 |
1 |
12 111 |
9608 |
6278 |
|
2 |
Студия «1+1» |
55,5 |
— |
4 |
2 |
2 |
8661 |
6048 |
5085 |
|
3 |
ICTV |
43,1 |
2,2 |
3 |
3 |
3 |
7619 |
5983 |
8038 |
|
4 |
СТБ |
38,3 |
4,4 |
2 |
4 |
4 |
7428 |
5837 |
9130 |
|
5 |
Новый канал |
32,2 |
0,2 |
5 |
5 |
5 |
5874 |
4645 |
5039 |
|
6 |
Украина |
15,4 |
— |
6 |
6 |
7 |
2529 |
2306 |
4177 |
|
7 |
НТН |
8,9 |
— |
7 |
8 |
8 |
2231 |
1779 |
6687 |
|
8 |
K1 |
6,2 |
— |
9 |
15 |
20 |
1516 |
1211 |
6564 |
|
9 |
Первый канал. Всемирная сеть |
4,3 |
— |
8 |
7 |
6 |
1288 |
1039 |
3691 |
|
10 |
M1 |
2,3 |
— |
11 |
13 |
14 |
608 |
515 |
3936 |
|
Прочие |
5,9 |
18,9 |
— |
— |
— |
1745 |
1546 |
22 281 |
|
|
Всего |
278,3 |
1,4 |
— |
— |
— |
51 609 |
40 517 |
80 906 |
|
?
|
Таблица 2 |
Топ-10 брэндов ЛС по объему инвестиций в телерекламу в денежном выражении в I кв. 2009 г. («Universe-2008») с указанием основных медиапоказателей и № п/п за I кв. 2007–2009 гг. по «Universe» |
|
№ п/п |
Брэнд |
Объем продаж рекламы |
Уровень контакта со зрителем (EqGRP), % |
Количество реализованных рейтингов (WGRP), % |
Количество выходов |
||||
|
Млн грн. |
№ п/п по «Universe» |
||||||||
|
Всего |
Доля спонсорства, % |
2009 г. |
2008 г. |
2007 г. |
|||||
|
1 |
КОЛДРЕКС |
17,1 |
— |
1 |
6 |
1 |
3039 |
2653 |
4278 |
|
2 |
ИБУПРОМ |
12,1 |
— |
2 |
— |
60 |
1904 |
1805 |
4338 |
|
3 |
АФЛУБИН |
10,8 |
— |
5 |
26 |
23 |
1653 |
1259 |
895 |
|
4 |
СТРЕПСИЛС |
9,8 |
— |
3 |
2 |
6 |
1874 |
1873 |
2741 |
|
5 |
МЕЗИМ |
8,9 |
— |
6 |
1 |
10 |
1884 |
1670 |
2565 |
|
6 |
НУРОФЕН |
8,5 |
— |
4 |
3 |
— |
1935 |
1434 |
2812 |
|
7 |
ДЕЛУФЕН |
8,3 |
— |
8 |
19 |
— |
1244 |
881 |
1272 |
|
8 |
СОЛПАДЕИН |
7,6 |
— |
7 |
35 |
16 |
1409 |
1031 |
2261 |
|
9 |
ЭСПУМИЗАН |
5,8 |
— |
11 |
69 |
46 |
825 |
646 |
1243 |
|
10 |
ГРИПЕКС |
5,6 |
— |
9 |
22 |
17 |
854 |
607 |
2475 |
|
Прочие |
183,8 |
2,1 |
— |
— |
— |
34 989 |
26 658 |
56 026 |
|
|
Всего |
278,3 |
1,4 |
— |
— |
— |
51 609 |
40 517 |
80 906 |
|
?
|
Таблица 3 |
Топ-10 маркетирующих организаций по объему инвестиций в ТВ-рекламу ЛС в денежном выражении в I кв. 2009 г. («Universe-2008») с указанием основных медиапоказателей и № п/п за I кв. 2007–2009 гг. по «Universe» |
|
№ п/п |
Маркетирующая организация |
Объем продаж рекламы |
Уровень контакта со зрителем (EqGRP), % |
Количество реализованных рейтингов (WGRP), % |
Количество выходов |
||||
|
Млн грн. |
№ п/п по «Universe» |
||||||||
|
Всего |
Доля спонсорства, % |
2009 г. |
2008 г. |
2007 г. |
|||||
|
1 |
Bittner (Австрия) |
48,4 |
— |
1 |
2 |
1 |
7515 |
5155 |
6326 |
|
2 |
Berlin-Chemie/Menarini Group (Германия) |
25,6 |
— |
3 |
1 |
3 |
4601 |
3887 |
6595 |
|
3 |
GlaxoSmithKline (Великобритания) |
24,7 |
0,006 |
2 |
11 |
7 |
4448 |
3685 |
6651 |
|
4 |
Reckitt Benckiser Healthcare International (Великобритания) |
22,3 |
— |
4 |
6 |
14 |
4680 |
4178 |
6702 |
|
5 |
US Pharmacia International (США) |
17,7 |
— |
5 |
21 |
15 |
2758 |
2412 |
6813 |
|
6 |
Bayer Consumer Care (Швейцария) |
15,7 |
— |
6 |
5 |
4 |
2955 |
2266 |
4934 |
|
7 |
Actavis Group |
14,0 |
— |
7 |
9 |
5 |
3267 |
2359 |
2594 |
|
8 |
Стада-Нижфарм (Германия — Россия) |
13,8 |
— |
8 |
16 |
10 |
2990 |
2580 |
5498 |
|
9 |
Sandoz (Швейцария) |
12,3 |
3,5 |
9 |
3 |
12 |
2500 |
1858 |
2809 |
|
10 |
Boehringer Ingelheim (Германия) |
10,4 |
— |
10 |
7 |
6 |
2080 |
1801 |
3122 |
|
Прочие |
73,7 |
4,6 |
— |
— |
— |
13 815 |
10 335 |
28 862 |
|
|
Всего |
278,3 |
1,4 |
— |
— |
— |
51 609 |
40 517 |
80 906 |
|
?
|
Таблица 4 |
Топ-10 печатных изданий по объемам продаж рекламы ЛС в денежном выражении в I кв. 2009 г. с указанием объема и количества выходов рекламы, а также объема продаж рекламы ЛС и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Издание |
2008 г. |
2009 г. |
||||
|
Объем инвестиций в рекламу ЛС, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу ЛС, тыс. грн. |
, % |
Количество выходов |
Количество листов А3 |
||
|
1 |
Отдохни! |
1867,6 |
3 |
1204,4 |
–35,5 |
37 |
8,0 |
|
2 |
Лиза |
3010,6 |
1 |
1107,4 |
–63,2 |
34 |
7,0 |
|
3 |
Женский журнал. Здоровье |
657,5 |
12 |
1064,7 |
61,9 |
17 |
10,2 |
|
4 |
Единственная |
1930,4 |
2 |
986,4 |
–48,9 |
11 |
2,8 |
|
5 |
Теленеделя (Украина) |
782,6 |
8 |
807,2 |
3,1 |
32 |
5,2 |
|
6 |
Добрые советы |
985,6 |
7 |
705,6 |
–28,4 |
23 |
6,0 |
|
7 |
Твой Малыш |
503,0 |
14 |
570,6 |
13,4 |
15 |
4,0 |
|
8 |
Полина |
1027,7 |
6 |
548,2 |
–46,7 |
17 |
3,8 |
|
9 |
Мой ребенок |
664,0 |
11 |
521,8 |
–21,4 |
23 |
6,1 |
|
10 |
Факты и комментарии |
1136,1 |
5 |
430,0 |
–62,2 |
25 |
6,6 |
|
Прочие |
10210,2 |
— |
6814,9 |
–33,3 |
492 |
115,5 |
|
|
Всего |
22 775,3 |
— |
14 761,2 |
–35,2 |
726 |
175,2 |
|
?
|
Таблица 5 |
Топ-10 брэндов ЛС по объему инвестиций в рекламу в прессе в I кв. 2009 г. с указанием объема и количества выходов рекламы, а также объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Брэнд |
2008 г. |
2009 г. |
||||
|
Объем инвестиций в рекламу ЛС, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу ЛС, тыс. грн. |
, % |
Количество выходов |
Количество листов А3 |
||
|
1 |
ТЕРАВИТ |
152,2 |
47 |
1441,8 |
847,4 |
32 |
13,7 |
|
2 |
ДУОВИТ |
346,0 |
10 |
828,4 |
139,4 |
22 |
4,6 |
|
3 |
КАЛЬЦИЙ-Д3 |
509,4 |
8 |
535,6 |
5,1 |
25 |
5,4 |
|
4 |
НАЗИВИН |
287,4 |
15 |
470,7 |
63,8 |
26 |
4,8 |
|
5 |
ОРАСЕПТ |
— |
— |
415,6 |
— |
11 |
3,3 |
|
6 |
БИОВИТАЛЬ |
208,8 |
32 |
369,0 |
76,7 |
6 |
3,0 |
|
7 |
РАПИДОЛ |
256,0 |
19 |
367,1 |
43,4 |
16 |
2,9 |
|
8 |
СМЕКТА |
101,5 |
72 |
351,2 |
246,1 |
20 |
3,1 |
|
9 |
НАЗОЛ |
— |
— |
348,4 |
— |
15 |
4,1 |
|
10 |
СПЕЦИАЛЬНОЕ ДРАЖЕ МЕРЦ |
224,7 |
27 |
342,4 |
52,4 |
9 |
1,6 |
|
Прочие |
20 689,3 |
— |
9291,0 |
–55,1 |
544 |
128,7 |
|
|
Всего |
22 775,3 |
— |
14 761,2 |
–35,2 |
726 |
175,2 |
|
?
|
Таблица 6 |
Топ-10 маркетирующих организаций по суммарному объему инвестиций в рекламу ЛС в прессе в I кв. 2009 г. с указанием объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Маркетирующая организация |
2008 г. |
2009 г. |
||||
|
Объем инвестиций в рекламу ЛС, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу ЛС, тыс. грн. |
, % |
Количество выходов |
Количество листов А3 |
||
|
1 |
Bayer Consumer Care (Швейцария) |
2569,1 |
1 |
4792,1 |
86,5 |
157 |
48,8 |
|
2 |
Actavis Group (Исландия) |
1063,7 |
7 |
1083,6 |
1,9 |
69 |
12,9 |
|
3 |
Nycomed (Норвегия) |
1363,9 |
2 |
1048,0 |
–23,2 |
53 |
10,7 |
|
4 |
Натурпродукт-Вега ООО (Украина, Тернополь) |
605,8 |
11 |
1015,3 |
67,6 |
38 |
8,9 |
|
5 |
KRKA (Словения) |
1089,3 |
6 |
872,6 |
–19,9 |
24 |
4,9 |
|
6 |
Bionorica (Германия) |
1249,0 |
5 |
559,9 |
–55,2 |
22 |
4,7 |
|
7 |
Фармак ОАО (Украина, Киев) |
750,3 |
8 |
435,9 |
–41,9 |
23 |
6,1 |
|
8 |
Dr. Reddy’s (Индия) |
305,0 |
20 |
408,1 |
33,8 |
20 |
4,4 |
|
9 |
Ranbaxy (Индия) |
45,5 |
58 |
395,2 |
769,5 |
35 |
5,3 |
|
10 |
Boehringer Ingelheim |
286,8 |
22 |
393,0 |
37,0 |
11 |
2,6 |
|
Прочие |
13 446,9 |
— |
3757,5 |
–72,1 |
274 |
65,9 |
|
|
Всего |
22 775,3 |
— |
14 761,2 |
–35,2 |
726 |
175,2 |
|
?
|
Таблица 7 |
Топ-10 брэндов ЛС по объему инвестиций в рекламу на радио в I кв. 2009 г. с указанием длительности и количества выходов рекламы, а также объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Брэнд |
2008 г. |
2009 г. |
||||
|
Объем инвестиций в рекламу ЛС, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу ЛС, тыс. грн. |
, % |
Количество выходов |
Длительность, мин |
||
|
1 |
РЕННИ |
688,0 |
4 |
1466,6 |
113,2 |
370 |
184,3 |
|
2 |
МЕЗИМ |
787,7 |
2 |
718,4 |
–8,8 |
261 |
86,8 |
|
3 |
ЛАЗОЛВАН |
660,9 |
7 |
461,3 |
–30,2 |
116 |
57,9 |
|
4 |
ФАРИНГОСЕПТ |
— |
— |
382,9 |
— |
171 |
44,6 |
|
5 |
АЛКА-ЗЕЛЬТЦЕР |
189,6 |
22 |
327,1 |
72,5 |
562 |
186,8 |
|
6 |
ЙОДОМАРИН |
197,2 |
19 |
313,7 |
59,1 |
86 |
42,9 |
|
7 |
ПРОСТАМОЛ УНО |
283,8 |
14 |
235,7 |
–17,0 |
76 |
38,6 |
|
8 |
ТРАВИСИЛ |
118,1 |
30 |
107,7 |
–8,8 |
96 |
51,6 |
|
9 |
КСЕНИКАЛ |
— |
— |
85,8 |
— |
119 |
52,6 |
|
10 |
ЭСПУМИЗАН |
171,5 |
23 |
83,2 |
–51,5 |
24 |
12,1 |
|
Прочие |
9303,7 |
— |
508,5 |
–94,5 |
317 |
199,2 |
|
|
Всего |
12 400,5 |
— |
4690,9 |
–62,2 |
2198 |
957,4 |
|
|
Таблица 8 |
Топ-10 маркетирующих организаций по суммарному объему инвестиций в рекламу ЛС на радио в I кв. 2009 г. с указанием объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Маркетирующая организация |
2008 г. |
2009 г. |
||||
|
Объем инвестиций в рекламу ЛС, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу ЛС, тыс. грн. |
, % |
Количество выходов |
Длительность, мин |
||
|
1 |
Bayer Consumer Care (Швейцария) |
877,7 |
4 |
1793,7 |
104,4 |
932 |
371,1 |
|
2 |
Berlin-Chemie/Menarini Group (Германия) |
1552,8 |
1 |
1424,2 |
–8,3 |
532 |
222,0 |
|
3 |
Boehringer Ingelheim (Германия) |
689,6 |
7 |
507,3 |
–26,4 |
125 |
72,5 |
|
4 |
Ranbaxy (Индия) |
— |
— |
382,9 |
— |
171 |
44,6 |
|
5 |
Actavis Group (Исландия) |
844,7 |
5 |
113,2 |
–86,6 |
62 |
46,5 |
|
6 |
Plethico Pharmaceuticals (Индия) |
118,1 |
23 |
107,7 |
–8,8 |
96 |
51,6 |
|
7 |
Натурпродукт-Вега ООО (Украина, Тернополь) |
50,0 |
27 |
107,0 |
114,0 |
60 |
32,9 |
|
8 |
Roche (Швейцария) |
— |
— |
85,8 |
— |
119 |
52,6 |
|
9 |
Nabros Pharma (Индия) |
207,6 |
18 |
67,8 |
–67,3 |
55 |
28,0 |
|
10 |
Mekophar (Вьетнам) |
— |
— |
31,0 |
— |
20 |
7,2 |
|
Прочие |
8060,0 |
— |
70,3 |
–99,1 |
26 |
28,4 |
|
|
Всего |
12 400,5 |
— |
4690,9 |
–62,2 |
2198 |
957,4 |
|
Юлия Бондаренко, Оксана Сергиенко
|
Редакторська група
Автор
Автор
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим