
|
В данной публикации речь пойдет исключительно о рынке ГЛС. Причем из общего объема импорта были исключены сведения о препаратах, применяемых в ветеринарии, некоторых субстанциях, сыпучих ЛС (in bulk) и другой продукции, не относящейся к ГЛС. Все денежные показатели приведены в гривнях.
ИМПОРТ
Общий объем импорта в I квартале 2005 г. составил 937,4 млн грн. и 4298 т, превысив аналогичные показатели прошлого года на 47,4 и 17,0% соответственно (рис. 1–2). В I квартале 2004 г. соотношение показателей прироста было несколько иным и составило 20,9% в денежном и 33,6% в натуральном выражении. Видно, что в I квартале 2005 г. наиболее «активным» месяцем в «импортном» сегменте фармрынка оказался март. Его удельный вес в I квартале 2005 г. составил в денежном выражении 47,2%, а в натуральном — 45,7% (в 2004 г. — 39,4 и 36,0% соответственно).
|
|
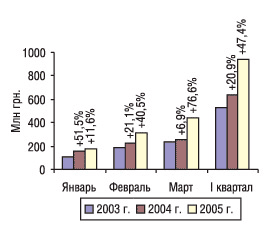
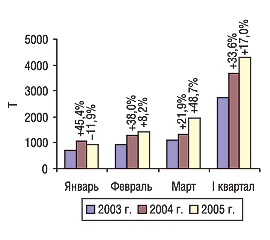
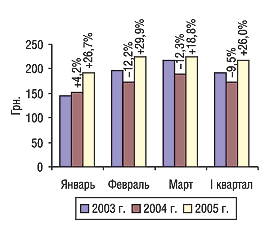
В исследуемый период существенная разница между показателями прироста объема импорта в денежном и натуральном выражении обусловлена увеличением удельного веса поставок более дорогостоящей продукции, наметившимся с начала 2005 г. («Еженедельник АПТЕКА» № 13 (484) от 4 апреля 2005 г.). Так, стоимость 1 весовой единицы импортируемых ГЛС в I квартале 2005 г. возросла на 26,0% по сравнению с аналогичным периодом предыдущего года (рис. 3).
|
Более подробно прояснить ситуацию поможет изучение рейтинга крупнейших стран-импортеров ГЛС (табл. 1). Довольно значительная разница между показателями прироста объема импорта в натуральном и денежном выражении в пользу последнего свидетельствует о том, что стоимость импортируемой продукции из большинства крупнейших стран-поставщиков (70% в топ-10) повысилась. Прирост средней стоимости 1 весовой единицы ГЛС, импортируемых из Германии, составил 9,9%, из Индии — 18,3%, из Словении — 56,1%. Как следствие, в I квартале 2005 г. имеется существенный прирост объема импорта в денежном выражении из названных стран. Однако не для всех стран-поставщиков характерна подобная ситуация. Так, на 15,1% отмечена убыль стоимости 1 кг ГЛС, ввозимых из Франции, но в то же время зафиксирован прирост объема поставок в денежном выражении на 51,3%.
Таблица 1
География импорта ГЛС в I квартале с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Страна | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2003 г. | 2004 г. | 2005 г. | 2003 г. | 2004 г. | 2005 г. | ||||||||
| млн грн. | № п/п | млн грн. | № п/п | D, % | млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | Германия | 100,7 | 1 | 132,8 | 1 | 31,8 | 203,9 | 53,5 | 370,5 | 450,3 | 21,6 | 629,4 | 39,8 |
| 2 | Индия | 64,6 | 2 | 107,3 | 2 | 66,0 | 124,8 | 16,3 | 710,9 | 1207,9 | 69,9 | 1187,5 | -1,7 |
| 3 | Франция | 57,7 | 3 | 56,0 | 3 | -3,0 | 84,7 | 51,3 | 206,7 | 181,7 | -12,1 | 323,6 | 78,1 |
| 4 | Словения | 26,3 | 5 | 33,5 | 5 | 27,7 | 72,0 | 114,6 | 113,8 | 198,8 | 74,6 | 273,2 | 37,5 |
| 5 | Венгрия | 30,6 | 4 | 34,2 | 4 | 12,0 | 49,5 | 44,5 | 103,8 | 108,9 | 5,0 | 153,1 | 40,5 |
| 6 | Италия | 21,6 | 7 | 25,6 | 6 | 18,5 | 40,4 | 57,5 | 35,1 | 53,2 | 51,8 | 79,7 | 49,7 |
| 7 | Австрия | 23,1 | 6 | 24,5 | 7 | 6,3 | 39,0 | 58,9 | 124,3 | 109,5 | -11,9 | 204,8 | 87,0 |
| 8 | США | 17,9 | 9 | 18,6 | 10 | 4,3 | 35,1 | 88,5 | 84,9 | 78,3 | -7,8 | 157,8 | 101,5 |
| 9 | Болгария | 15,2 | 11 | 23,0 | 8 | 51,1 | 29,2 | 27,3 | 212,9 | 263,3 | 23,7 | 280,3 | 6,4 |
| 10 | Россия | 12,0 | 16 | 19,5 | 9 | 62,9 | 26,3 | 34,9 | 100,4 | 158,3 | 57,7 | 186,0 | 17,5 |
| Прочие | 156,2 | – | 160,6 | – | 2,9 | 232,5 | 44,7 | 687,0 | 863,5 | 25,7 | 822,7 | -4,7 | |
| Всего | 525,9 | – | 635,8 | – | 20,9 | 937,4 | 47,4 | 2750,2 | 3673,7 | 33,6 | 4297,9 | 17,0 | |
Обращает особое внимание прирост объема импорта из Германии. Дело в том, что в январе 2005 г. этот показатель в натуральном выражении составил 18,4%, в феврале — 2,7%, а в марте — 99,8%. То есть именно благодаря марту прирост объема импорта в натуральном выражении за I квартал 2005 г. оказался довольно высоким (39,8%). Данная ситуация во многом напоминает февральские результаты внешнеэкономической деятельности дистрибьюторов по импорту ГЛС из Словении (см. «Еженедельник АПТЕКА» № 16 (487) от 25 апреля 2005 г.). Результаты февраля 2005 г. для некоторых поставщиков были плачевными, для других — наоборот — оптимистичными. Мартовский импорт из Германии является логичным продолжением истории? Вполне возможно, что это именно так. Конкурентная борьба среди дистрибьюторов в начале 2005 г. достигла небывалого накала. Конкуренция — неотъемлемая часть рыночных отношений, и в борьбе выживает сильнейший. Смеем предположить, что резкое увеличение объема импорта из Германии в марте 2005 г. — это лишь начало длительной операции.
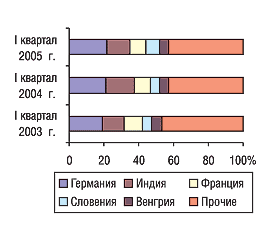
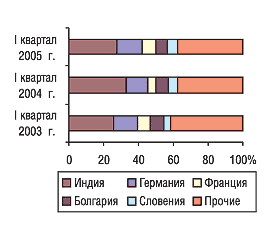
По итогам I квартала 2005 г. Германия продолжает занимать лидирующую позицию в общем объеме импорта ГЛС в денежном выражении (рис. 4), а Индия — в натуральном (рис. 5). Удельный вес поставок из Индии в денежном и натуральном выражении несколько уменьшился по сравнению с I кварталом 2004 г. При этом на рынке планомерно возрастает доля импорта ГЛС из Германии. Причем в связи с описанной выше ситуацией в I квартале 2005 г. удельный вес импорта ГЛС из Германии в натуральном выражении увеличился на 5,2% по сравнению с аналогичным периодом прошлого года, что для стран, поставляющих в Украину сравнительно дорогие ГЛС, является достаточно весомым показателем.
|
|
В структуре распределения импорта ГЛС по регионам Украины в I квартале 2005 г. по сравнению с таковой в предыдущие годы также произошли значительные изменения (табл. 2). Зафиксирован прирост объема импорта как в денежном, так и в натуральном выражении по пятерке крупнейших регионов — получателей зарубежных ГЛС. Особо следует отметить двукратное увеличение объема поставок в Днепропетровскую обл. и высокий прирост по Киевской обл. Это является подтверждением выдвинутых ранее предположений об амбициозных планах некоторых дистрибьюторов.
Таблица 2
Распределение импорта ГЛС по регионам Украины в I квартале
с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Регион | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2003 г. | 2004 г. | 2005 г. | 2003 г. | 2004 г. | 2005 г. | ||||||||
| млн грн. | № п/п | млн грн. | № п/п | D, % | млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | г. Киев | 316,6 | 1 | 367,7 | 1 | 16,2 | 499,6 | 35,9 | 1676,7 | 2072,2 | 23,6 | 2293,9 | 10,7 |
| 2 | Днепропетровская обл. | 53,3 | 3 | 74,4 | 2 | 39,6 | 149,0 | 100,5 | 239,0 | 309,8 | 29,6 | 520,7 | 68,0 |
| 3 | Киевская обл. | 53,4 | 2 | 62,3 | 3 | 16,7 | 113,7 | 82,5 | 218,2 | 243,5 | 11,6 | 429,9 | 76,5 |
| 4 | Донецкая обл. | 33,7 | 4 | 53,1 | 4 | 57,6 | 78,1 | 47,1 | 135,3 | 162,3 | 20,0 | 283,7 | 74,7 |
| 5 | Одесская обл. | 32,5 | 5 | 40,0 | 5 | 22,8 | 53,2 | 33,2 | 203,7 | 373,6 | 83,4 | 410,1 | 9,8 |
| Прочие | 36,4 | – | 38,3 | – | 5,3 | 43,8 | 14,3 | 277,2 | 512,2 | 84,8 | 359,8 | -29,8 | |
| Всего | 525,9 | – | 635,8 | – | 20,9 | 937,4 | 47,4 | 2750,2 | 3673,7 | 33,6 | 4297,9 | 17,0 | |
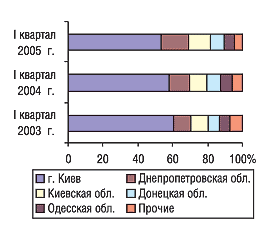
Хотя бесспорным лидером по объему импортных поставок в денежном и натуральном выражении остается Киев, тем не менее, его удельный вес постепенно уменьшается (рис. 6). Так, за последние три года доля столицы в общем объеме импорта ГЛС в I квартале сократилась на 6,9%, тогда как доля Днепропетровской обл. возросла на 5,9%, Киевской — на 2,0%, Донецкой — на 1,9%.
|
Прежде чем перейти к рассмотрению рейтинга дистрибьюторов по объему импорта, следует остановиться на одном немаловажном моменте. Дело в том, что, поскольку в структуре импорта ГЛС группа 3004 ТН ВЭД занимает более 90%, а ее состав наиболее полно соответствует понятию ГЛС, во всех публикациях, посвященных обзору рынка в ценах производителя, рейтинг дистрибьюторов ранее базировался именно на объеме импорта по этой группе в денежном выражении. В условиях усиления конкуренции между дистрибьюторами в этой публикации их рейтинги сформированы также на основе объема импорта ГЛС по всей группе 30 «Фармацевтическая продукция» (а именно подгрупп 3001–3006) за исключением средств, применяемых в ветеринарии, in bulk, ИМН и прочей продукции, не относящейся к ГЛС.
В результате по итогам I квартала первую позицию рейтинга заняла компания «БаДМ» (табл. 3). В целом же в позициях компаний по сравнению с таковыми в предыдущие годы произошли существенные изменения. Однако при этом следует учитывать, что 76,6% прироста объема импорта в денежном выражении в марте 2005 г. внесли существенные коррективы в положение компаний на рынке в I квартале. Высокая активность отдельных операторов на рынке импорта в марте 2005 г. четко видна при сопоставлении объемов импорта в марте и за последние 12 мес на примере группы 3004 (табл. 4). Показатель накопительного итога за апрель 2004 г. – март 2005 г. позволяет нивелировать сезонность и отобразить позицию компаний за более длительный период, чем один квартал. Как следует из приведенных данных, существенные различия в позициях компаний позволяют говорить о том, что всплеск активности в марте 2005 г. пока что является лишь ситуативным фактором. И несмотря на то, что мартовские объемы импорта внесли значительные коррективы в итоговые показатели I квартала 2005 г., позиции компаний по итогам последних 12 мес остались стабильными. Следует также отметить, что отсутствие традиционных объемов госзакупок в I квартале 2005 г. также значительно повлияло на позиции отдельных дистрибьюторов.
|
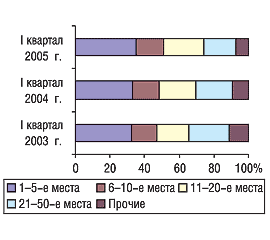
Таблица 3
Топ-30 компаний – импортеров ГЛС по группам 3001-3006 ТН ВЭД по объему импорта в денежном выражении в I квартале 2003, 2004 и 2005 г.
| Название | № п/п в I квартале | ||
| 2005 г. | 2004 г. | 2003 г. | |
| БаДМ | 1 | 3 | 4 |
| Оптима-Фарм | 2 | 1 | 1 |
| Альба Украина | 3 | 2 | 2 |
| ВВС-ЛТД | 4 | 4 | 3 |
| Каскад-Медикал | 5 | 17 | 22 |
| Протек-Фарма | 6 | 11 | 18 |
| Фра-М | 7 | 15 | 23 |
| Медфарком | 8 | 6 | 5 |
| Фармако | 9 | 16 | 7 |
| Артур-К | 10 | 10 | 21 |
| Группа компаний «Аптечный холдинг» | 11 | 7 | 13 |
| Фалби | 12 | 5 | 10 |
| Дельта Медикел | 13 | 12 | 8 |
| Олфа | 14 | 19 | 15 |
| Фармвест | 15 | 20 | 17 |
| Аптека Биокон | 16 | 22 | 26 |
| Вента | 17 | 23 | 34 |
| Медфармсервис | 18 | 18 | 16 |
| Осиан трейдинг | 19 | 9 | 27 |
| Рейнбо | 20 | 8 | 20 |
| Гледфарм | 21 | 14 | 12 |
| Аптечные склады Фарма Киев | 22 | 24 | 25 |
| МедОПТ-АВС | 23 | 21 | 14 |
| Натурпродукт-Вега | 24 | 28 | 35 |
| Эдельвейс | 25 | 31 | 32 |
| Хмесил | 26 | 26 | 24 |
| Шангли Украина | 27 | 25 | 42 |
| Сона-фарм | 28 | – | – |
| Ай Эйч Си Си – Украина | 29 | 33 | – |
| Фармасайнс Украина Инк | 30 | 35 | 29 |
Таблица 4
Топ-30 компаний – импортеров ГЛС по группе 3004 ТН ВЭД по объему импорта в денежном выражении в марте, I квартале 2005 г. и за последние 12 месяцев
| Название | № п/п | ||
| Март 2005 г. | I квартал 2005 г. | Апрель 2004 г. – март 2005 г. | |
| Оптима-Фарм | 3 | 3 | 1 |
| БаДМ | 1 | 1 | 2 |
| Альба Украина | 2 | 2 | 3 |
| ВВС-ЛТД | 5 | 5 | 4 |
| Фалби | 7 | 9 | 5 |
| Артур-К | 11 | 11 | 6 |
| Каскад-Медикал | 12 | 4 | 7 |
| Фармако | 4 | 8 | 8 |
| Фра-М | 6 | 10 | 9 |
| Медфарком | 10 | 6 | 10 |
| Протек-Фарма | 8 | 7 | 11 |
| Группа компаний «Аптечный холдинг» | 9 | 12 | 12 |
| Дельта Медикел | 15 | 13 | 13 |
| Олфа | 13 | 14 | 14 |
| Рейнбо | 18 | 20 | 15 |
| Фармвест | 14 | 15 | 16 |
| МедОПТ-АВС | 28 | 23 | 17 |
| Осиан трейдинг | 20 | 19 | 18 |
| Медфармсервис | 17 | 18 | 19 |
| Вента | 16 | 17 | 20 |
| Ганза | 121 | 157 | 21 |
| Аптека Биокон | 19 | 16 | 22 |
| Гледфарм | 21 | 21 | 23 |
| Л-Контракт | 93 | 31 | 24 |
| Хмесил | 27 | 28 | 25 |
| Бизнес Центр Фармация | 49 | 60 | 26 |
| Аптечные склады Фарма Киев | 25 | 22 | 27 |
| Эдельвейс | 24 | 25 | 28 |
| Элегант-Фарм | 46 | 35 | 29 |
| Шангли Украина | 33 | 26 | 30 |
Так или иначе, спурт компаний — лидеров рейтинга I квартала 2005 г. привел к тому, что удельный вес первой пятерки по сравнению с аналогичным периодом 2004 г. увеличился на 2,2% (рис. 7). Кроме того, на 1,3% увеличился удельный вес компаний, находящихся на 6–10-й позициях рейтинга, и на 1,7% — на 11–20 позициях. В целом объем импорта по первым 20 компаниям составил в I квартале 2005 г. 74,0%, что на 5,3% больше, чем за аналогичный период 2004 г. Поэтому можно говорить о том, что жесткая конкуренция между крупнейшими дистрибьюторами Украины способствует ускорению консолидационных процессов.
ЭКСПОРТ
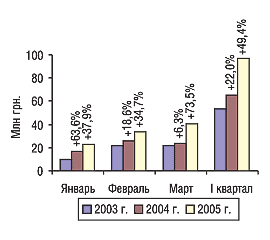
Общий объем экспорта ГЛС в I квартале 2004 г. составил 97,0 млн грн. и 3040,6 т, что выше показателей 2004 г. на 49,4 и 40,1% соответственно (рис. 8–9). В 2004 г. прирост был значительно ниже и в денежном (22,0%), и в натуральном (23,0%) выражении. Отметим, что наиболее «активным» месяцем в «экспортном» сегменте фармрынка также стал март, удельный вес которого в I квартале составил 41,6 в денежном и 43,1% в натуральном выражении (в 2004 г. — 35,8 и 37,2% соответственно).
|
|
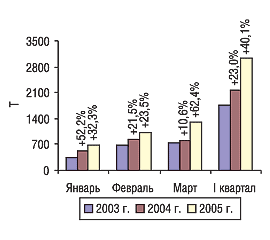
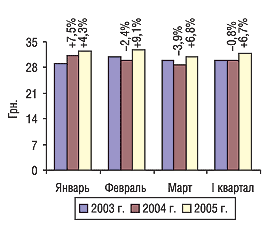
Динамика изменения стоимости 1 весовой единицы экспортируемых ГЛС свидетельствует о планомерном ее повышении уже с начала 2005 г. (рис. 10). Так, в I квартале 2005 г. стоимость 1 кг поставляемых ГЛС возросла на 6,7% по сравнению с аналогичным периодом прошлого года и составила 31,9 грн.
|
В рейтинге крупнейших стран — получателей украинских ГЛС по объему экспорта в денежном выражении обращает внимание положение России, которая по итогам I квартала 2005 г. снова переместилась на 1-ю позицию (табл. 5). Напомним, что в феврале 2005 г. она уступила пальму первенства Беларуси. В рейтинге за март 2005 г. Россия также занимает 1-е место. В марте 2005 г. в эту страну был поставлен довольно значительный объем украинских ГЛС на общую сумму 9,4 млн грн., что выше аналогичного показателя 2004 г. на 52,1%. Следует отметить, что в I квартале 2005 г. в Россию было экспортировано на 26,3% меньше ГЛС в денежном и в 5,5 раз больше — в натуральном выражении, чем импортировано из нее в Украину. Такая огромная разница между объемом экспорта в Россию в натуральном выражении и импорта из нее в исследуемый период связана с тем, что стоимость ввозимых в эту страну украинских ГЛС в 6,3 раза ниже, чем поставляемых в Украину.
Таблица 5
География экспорта ГЛС в I квартале с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Страна | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2003 г. | 2004 г. | 2005 г. | 2003 г. | 2004 г. | 2005 г. | ||||||||
| млн грн. | № п/п | млн грн. | № п/п | D, % | млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | Россия | 20,1 | 1 | 19,6 | 1 | -2,3 | 22,9 | 16,6 | 814,5 | 865,4 | 6,2 | 1018,0 | 17,6 |
| 2 | Беларусь | 10,7 | 2 | 14,3 | 2 | 33,4 | 20,5 | 43,0 | 394,0 | 515,0 | 30,7 | 834,3 | 62,0 |
| 3 | Туркменистан | 1,6 | 7 | 2,2 | 8 | 34,2 | 11,3 | 417,3 | 16,7 | 29,1 | 73,8 | 96,2 | 230,9 |
| 4 | Узбекистан | 1,1 | 10 | 4,5 | 5 | 314,1 | 10,9 | 141,5 | 33,4 | 132,9 | 298,4 | 276,4 | 108,0 |
| 5 | Казахстан | 3,9 | 4 | 2,4 | 7 | -39,2 | 7,6 | 222,7 | 115,4 | 68,7 | -40,4 | 191,2 | 178,1 |
| 6 | Грузия | 3,4 | 5 | 4,6 | 4 | 35,4 | 6,3 | 37,4 | 59,4 | 56,7 | -4,5 | 100,8 | 77,7 |
| 7 | Молдова | 4,1 | 3 | 6,6 | 3 | 58,9 | 5,8 | -12,1 | 94,0 | 223,5 | 137,7 | 244,6 | 9,4 |
| 8 | Азербайджан | 1,4 | 8 | 3,0 | 6 | 114,0 | 4,7 | 53,6 | 51,0 | 116,9 | 129,4 | 163,0 | 39,4 |
| 9 | Кыргызстан | 0,9 | 12 | 1,2 | 12 | 41,4 | 1,4 | 15,1 | 22,5 | 19,8 | -12,2 | 27,8 | 40,2 |
| 10 | Латвия | 1,7 | 6 | 1,7 | 9 | 0,5 | 1,1 | -32,7 | 82,5 | 75,8 | -8,1 | 21,2 | -72,0 |
| Прочие | 4,3 | – | 4,8 | – | 11,1 | 4,5 | -5,6 | 81,6 | 67,2 | -17,6 | 67,2 | -0,1 | |
| Всего | 53,2 | – | 64,9 | – | 22,0 | 97,0 | 49,4 | 1765,0 | 2171,0 | 23,0 | 3040,6 | 40,1 | |
Продолжает увеличиваться объем экспортных поставок в некоторые среднеазиатские страны: Туркменистан — в 5,2, Узбекистан — в 2,4 и Казахстан — в 3,2 раза, что позволило им занять более высокие позиции рейтинга крупнейших стран — получателей украинских ГЛС (табл. 5). Для некоторых из этих стран такая ситуация обусловлена в первую очередь энергетическим партнерством с Украиной, для других же — деятельностью украинских поставщиков, активно осваивающих новые рынки сбыта продукции.
|
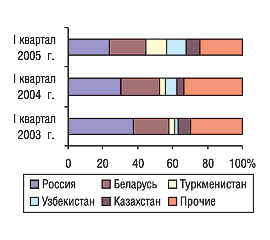
Несмотря на то что Россия является лидером по объему экспорта, ее удельный вес стремительно уменьшается (рис. 11). Так, разница между долей России в денежном объеме экспорта ГЛС в I квартале 2003 и 2005 г. составляет 14,2%. Удельный вес Беларуси на протяжении последних 3 лет почти стабилен. В то же время, экспорт в Туркменистан, Узбекистан и Казахстан составил львиную долю всего объема поставок, который ранее распределялся в основном между категорией «Прочие» и Россией.
По большинству регионов Украины отмечен существенный прирост объема экспорта в денежном и натуральном выражении (табл. 6). Причем, как правило, прирост объема поставок в денежном выражении превышает таковой в натуральном, что свидетельствует о росте средней стоимости 1 весовой единицы экспортируемой продукции.
Таблица 6
Распределение экспорта ГЛС по регионам Украины в I квартале
с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Регион | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2003 г. | 2004 г. | 2005 г. | 2003 г. | 2004 г. | 2005 г. | ||||||||
| млн грн. | № п/п | млн грн. | № п/п | D, % | млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | г. Киев | 34,6 | 1 | 38,5 | 1 | 11,1 | 64,9 | 68,8 | 1080,7 | 1263,0 | 16,9 | 1860,9 | 47,3 |
| 2 | Харьковская обл. | 6,2 | 2 | 9,5 | 2 | 52,0 | 10,1 | 7,0 | 116,1 | 180,4 | 55,4 | 158,8 | -12,0 |
| 3 | Одесская обл. | 3,7 | 3 | 5,3 | 3 | 44,2 | 7,3 | 38,3 | 170,9 | 235,8 | 38,0 | 317,0 | 34,5 |
| 4 | Львовская обл. | 2,0 | 4 | 2,4 | 5 | 19,5 | 3,7 | 51,3 | 76,0 | 98,4 | 29,5 | 123,7 | 25,7 |
| 5 | Житомирская обл. | 0,6 | 9 | 1,0 | 8 | 62,5 | 2,3 | 123,8 | 108,9 | 153,7 | 41,1 | 304,1 | 97,9 |
| Прочие | 6,0 | – | 8,3 | – | 36,9 | 8,7 | 4,9 | 212,4 | 239,8 | 12,9 | 276,0 | 15,1 | |
| Всего | 53,2 | – | 64,9 | – | 22,0 | 97,0 | 49,4 | 1765,0 | 2171,0 | 23,0 | 3040,6 | 40,1 | |
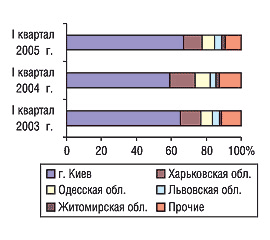
Киев продолжает наращивать объем экспорта, его доля в I квартале 2005 г. возросла на 7,7% по сравнению с аналогичным периодом прошлого года (рис. 12).
|
В рейтинге компаний по объему экспорта в денежном выражении по итогам I квартала 2005 г. 1-ю позицию занимает компания «Фармак» (табл. 7). В топ-5 предсказуемо вошел «Нефтегаз Украины» — компания, деятельность которой уже отмечалась в публикации по итогам февраля. Высокие показатели «Нефтегаза Украины» по объему экспорта связаны с взаиморасчетами за энергоносители с Туркменистаном.
Таблица 7
Топ-30 компаний – экспортеров ГЛС
по объему экспорта в денежном выражении
| Название | № п/п (I квартал) | ||
| 2005 г. | 2004 г. | 2003 г. | |
| Фармак | 1 | 4 | 3 |
| Биостимулятор | 2 | 2 | 4 |
| Нафтогаз Украины | 3 | – | – |
| Киевмедпрепарат | 4 | 3 | 10 |
| Дарница | 5 | 13 | 8 |
| Киевский витаминный завод | 6 | 1 | 1 |
| Борщаговский ХФЗ | 7 | 9 | 7 |
| Здоровье | 8 | 5 | 31 |
| ДП «Юнифармако-Киев» | 9 | 6 | 6 |
| Медео | 10 | 11 | 26 |
| Ганза | 11 | 33 | 17 |
| Лекхим | 12 | 7 | 5 |
| Здоровье народа | 13 | 10 | 16 |
| Галичфарм | 14 | 15 | 30 |
| Луганский ХФЗ | 15 | 16 | 22 |
| Ян | 16 | 19 | 23 |
| Алатон | 17 | 12 | 32 |
| Львовдиалик | 18 | 18 | 12 |
| Примед | 19 | 8 | 9 |
| Концерн Стирол | 20 | 21 | 40 |
| Укрфармэкспорт | 21 | 20 | 28 |
| Юником Фарм | 22 | 28 | 15 |
| Три-Центральный аптечный склад | 23 | 26 | – |
| Интерфарма-Киев | 24 | 27 | 36 |
| Днепрофарм | 25 | 84 | – |
| Витамины | 26 | 17 | 13 |
| Митэк | 27 | 60 | 43 |
| Топфарм | 28 | 30 | 27 |
| Лубныфарм | 29 | 42 | 47 |
| Житомирская ФФ | 30 | 44 | 48 |
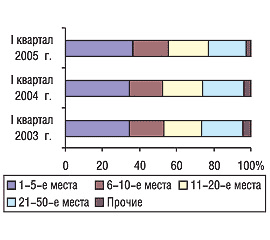
Консолидация объема экспорта среди компаний-поставщиков все больше возрастает (рис. 13). Так, в I квартале 2005 г. удельный вес топ-10 в общем объеме экспорта в денежном выражении составил 55,8% (в I квартале 2004 г. — 52,4%). Доля категории «Прочие» планомерно уменьшается — от 4,4% в I квартале 2003 г. до 2,7% в исследуемый период.
|
ПРОИЗВОДСТВО
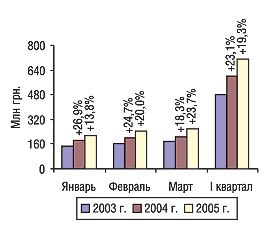
Объем отечественного производства в I квартале 2005 г. составил 712,3 млн грн., превысив аналогичный показатель 2004 г. на 19,3% соответственно (рис. 14). Объем внутрирыночного производства (показатель «производство — экспорт») составил 615,3 млн грн., что выше показателя I квартала 2004 г. на 15,7%. То есть в I квартале 2005 г. прирост объема отечественного производства в денежном выражении несколько отставал от такового по объему импорта.
|
Объем рынка в ценах производителя мы традиционно определяем по формуле «импорт + производство – экспорт». Так, в I квартале 2005 г. объем фармацевтического рынка в ценах производителя составил 1552,7 млн грн. (рис. 15). Прирост его объема по сравнению с таковым в I квартале 2004 г. весьма значителен — 33,0%, что выше прироста экспорта и производства.
|
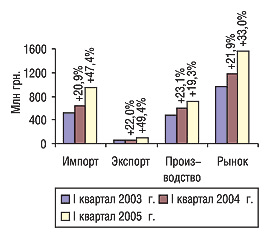
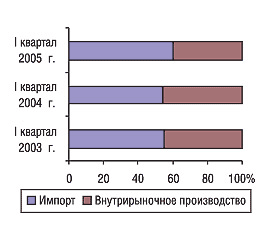
При значительной разнице в показателях прироста украинского производства и объема импортных поставок можно говорить о том, что рынок рос в основном за счет импорта. Кроме того, не следует забывать, что в абсолютном значении объем импорта значительно больше, соответственно и его прирост для объема рынка в целом более значим. Подтверждение этому мы находим, исследуя динамику соотношения отдельных сегментов рынка ГЛС в ценах производителя (рис. 16). Удельный вес импорта в объеме рынка возрос на 5,9% по сравнению с таковым в I квартале 2004 г., доля же внутрирыночного производства уменьшилась на аналогичную величину.
|
ИТОГИ
В I квартале 2005 г. по всем составляющим рынка в ценах производителя (импорту, экспорту и производству) зафиксирован достаточно существенный прирост. Обращает особое внимание значительное увеличение удельного веса объема импорта в общем объеме рынка.
В I квартале 2005 г. некоторые компании — дистрибьюторы ГЛС проявляли высокую активность. При этом накал конкурентных взаимоотношений между отдельными операторами фармрынка шел по нарастающей. Конкуренция, как известно, двигатель прогресса.
Однако на розничном рынке в 2005 г. не отмечено существенного прироста объемов продаж импортных препаратов. То есть возникает резонный вопрос: смогут ли дистрибьюторы безболезненно реализовать продукцию в том объеме, в котором она была ввезена в Украину? 76,6% прироста объема импорта в марте 2005 г. нельзя объяснить приростом розничного рынка, тем более в условиях почти полного отсутствия госзакупок. Давление товарной массы на рынок создает предпосылки для обострения «ценовых войн» прежде всего в сегменте импортных препаратов. Однако, возможно, для столь высокого прироста объема импорта существовали иные причины? «Прочность» наметившихся в I квартале 2005 г. тенденций, которые связаны в первую очередь с деятельностью конкретных дистрибьюторов, сможет проверить только время. n
Евгений Кунда, Игорь Хмилевский
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим