
Програма «Доступні ліки»
Євгеній Гончар, заступник міністра охорони здоров’я України, зосередився на розвитку програми реімбурсації «Доступні ліки» та підходах держави до її подальшого розширення.
За його словами, для оцінки потенціалу програми Міністерство охорони здоров’я (МОЗ) України аналізує насамперед сегмент рецептурних лікарських засобів у таблетованих формах, які пацієнт може застосовувати амбулаторно. Загальний обсяг ринку таблетованих форм становить близько 101 млрд грн, з яких приблизно 72 млрд грн припадає на рецептурні препарати.
Водночас бюджет програми реімбурсації значно менший. У 2026 р. фінансування стартувало з 8 млрд грн, після чого видатки було збільшено ще на 2,5 млрд грн. На момент проведення конференції обсяг фінансування вже перевищував 11 млрд грн, а до кінця року, за очікуваннями МОЗ, міг зрости до близько 15 млрд грн.
Тому одним із ключових завдань залишається визначення пріоритетів, які дозволять за обмеженого бюджетного ресурсу максимально розширювати доступ пацієнтів до необхідного лікування.
Сама програма за роки існування суттєво розвинулася: якщо вона починалася з 23 міжнародних непатентованих найменувань (МНН), то нині охоплює близько 166 МНН, у тому числі комбінації.
Водночас щодо окремих включених до програми препаратів виробники поки не подали пропозицій. Є. Гончар закликав компанії активніше долучатися до програми.
У фокусі — серцево-судинні захворювання
Одним із пріоритетних напрямів розширення реімбурсації стали лікарські засоби для терапії серцево-судинних захворювань.
За словами Є. Гончара, у 2026 р. до програми включили амбулаторні серцево-судинні препарати, передбачені сучасними протоколами лікування. При цьому МОЗ орієнтується не просто на максимально широке охоплення ринку, а на препарати з належною доказовою базою та достатнім рівнем конкуренції.
Саме конкуренцію заступник міністра назвав одним із головних інструментів зниження вартості ліків.
МОЗ також порівнювало українську номенклатуру реімбурсації із сусідніми європейськими країнами — Польщею, Румунією, Угорщиною та Чехією. У результаті до програми було додано 51 МНН, які разом із препаратами, що вже реімбурсуються, дозволяють охопити усі терапевтичні групи серцево-судинного сегмента.
Однак доступність лікарського засобу — це лише частина проблеми. Не менш важливим залишається прихильність пацієнта до лікування.
Особливо актуальним це є для осіб похилого віку, які часто одночасно приймають декілька препаратів. Фінансове навантаження в такому випадку може безпосередньо впливати на регулярність терапії. Саме тому розширення доступності ліків МОЗ розглядає і як один із способів підвищення прихильності до лікування.
Конкуренція як інструмент зниження ціни
Ще одним напрямом стала зміна підходів до реімбурсації окремих препаратів.
Є. Гончар нагадав про запроваджений у 2026 р. особливий режим реімбурсації, який фактично базується на принципі winner takes it all — «переможець забирає все». За такого підходу пропозиції можуть подавати різні виробники, однак за певних умов, зокрема, коли найнижчу ціну запропонував український виробник, до програми потрапляє лікарський засіб із найнижчою ціною.
За задумом МОЗ, така модель має підвищити цінову конкуренцію та водночас може використовуватися як інструмент підтримки українського фармацевтичного виробництва.
Під час виступу заступник міністра наголосив, що за обмеженого бюджету держава не може реімбурсувати весь аптечний ринок, тому подальше розширення програми залежатиме від пріоритизації молекул, конкуренції між виробниками та фактичного переходу пацієнтів на реімбурсовані ліки. Зокрема, якщо йдеться про дороговартісні препарати, як от інсуліни або засоби для лікування бронхіальної астми, то частка пацієнтів, які користуються програмою «Доступні ліки», є значною. Однак пацієнти не часто беруть участь у програмі, якщо їм потрібні відносно недорогі препарати.
Саме ця особливість, за словами Є. Гончара, дає державі певний простір для подальшого розширення номенклатури.
Доступність ліків VS стійкість системи
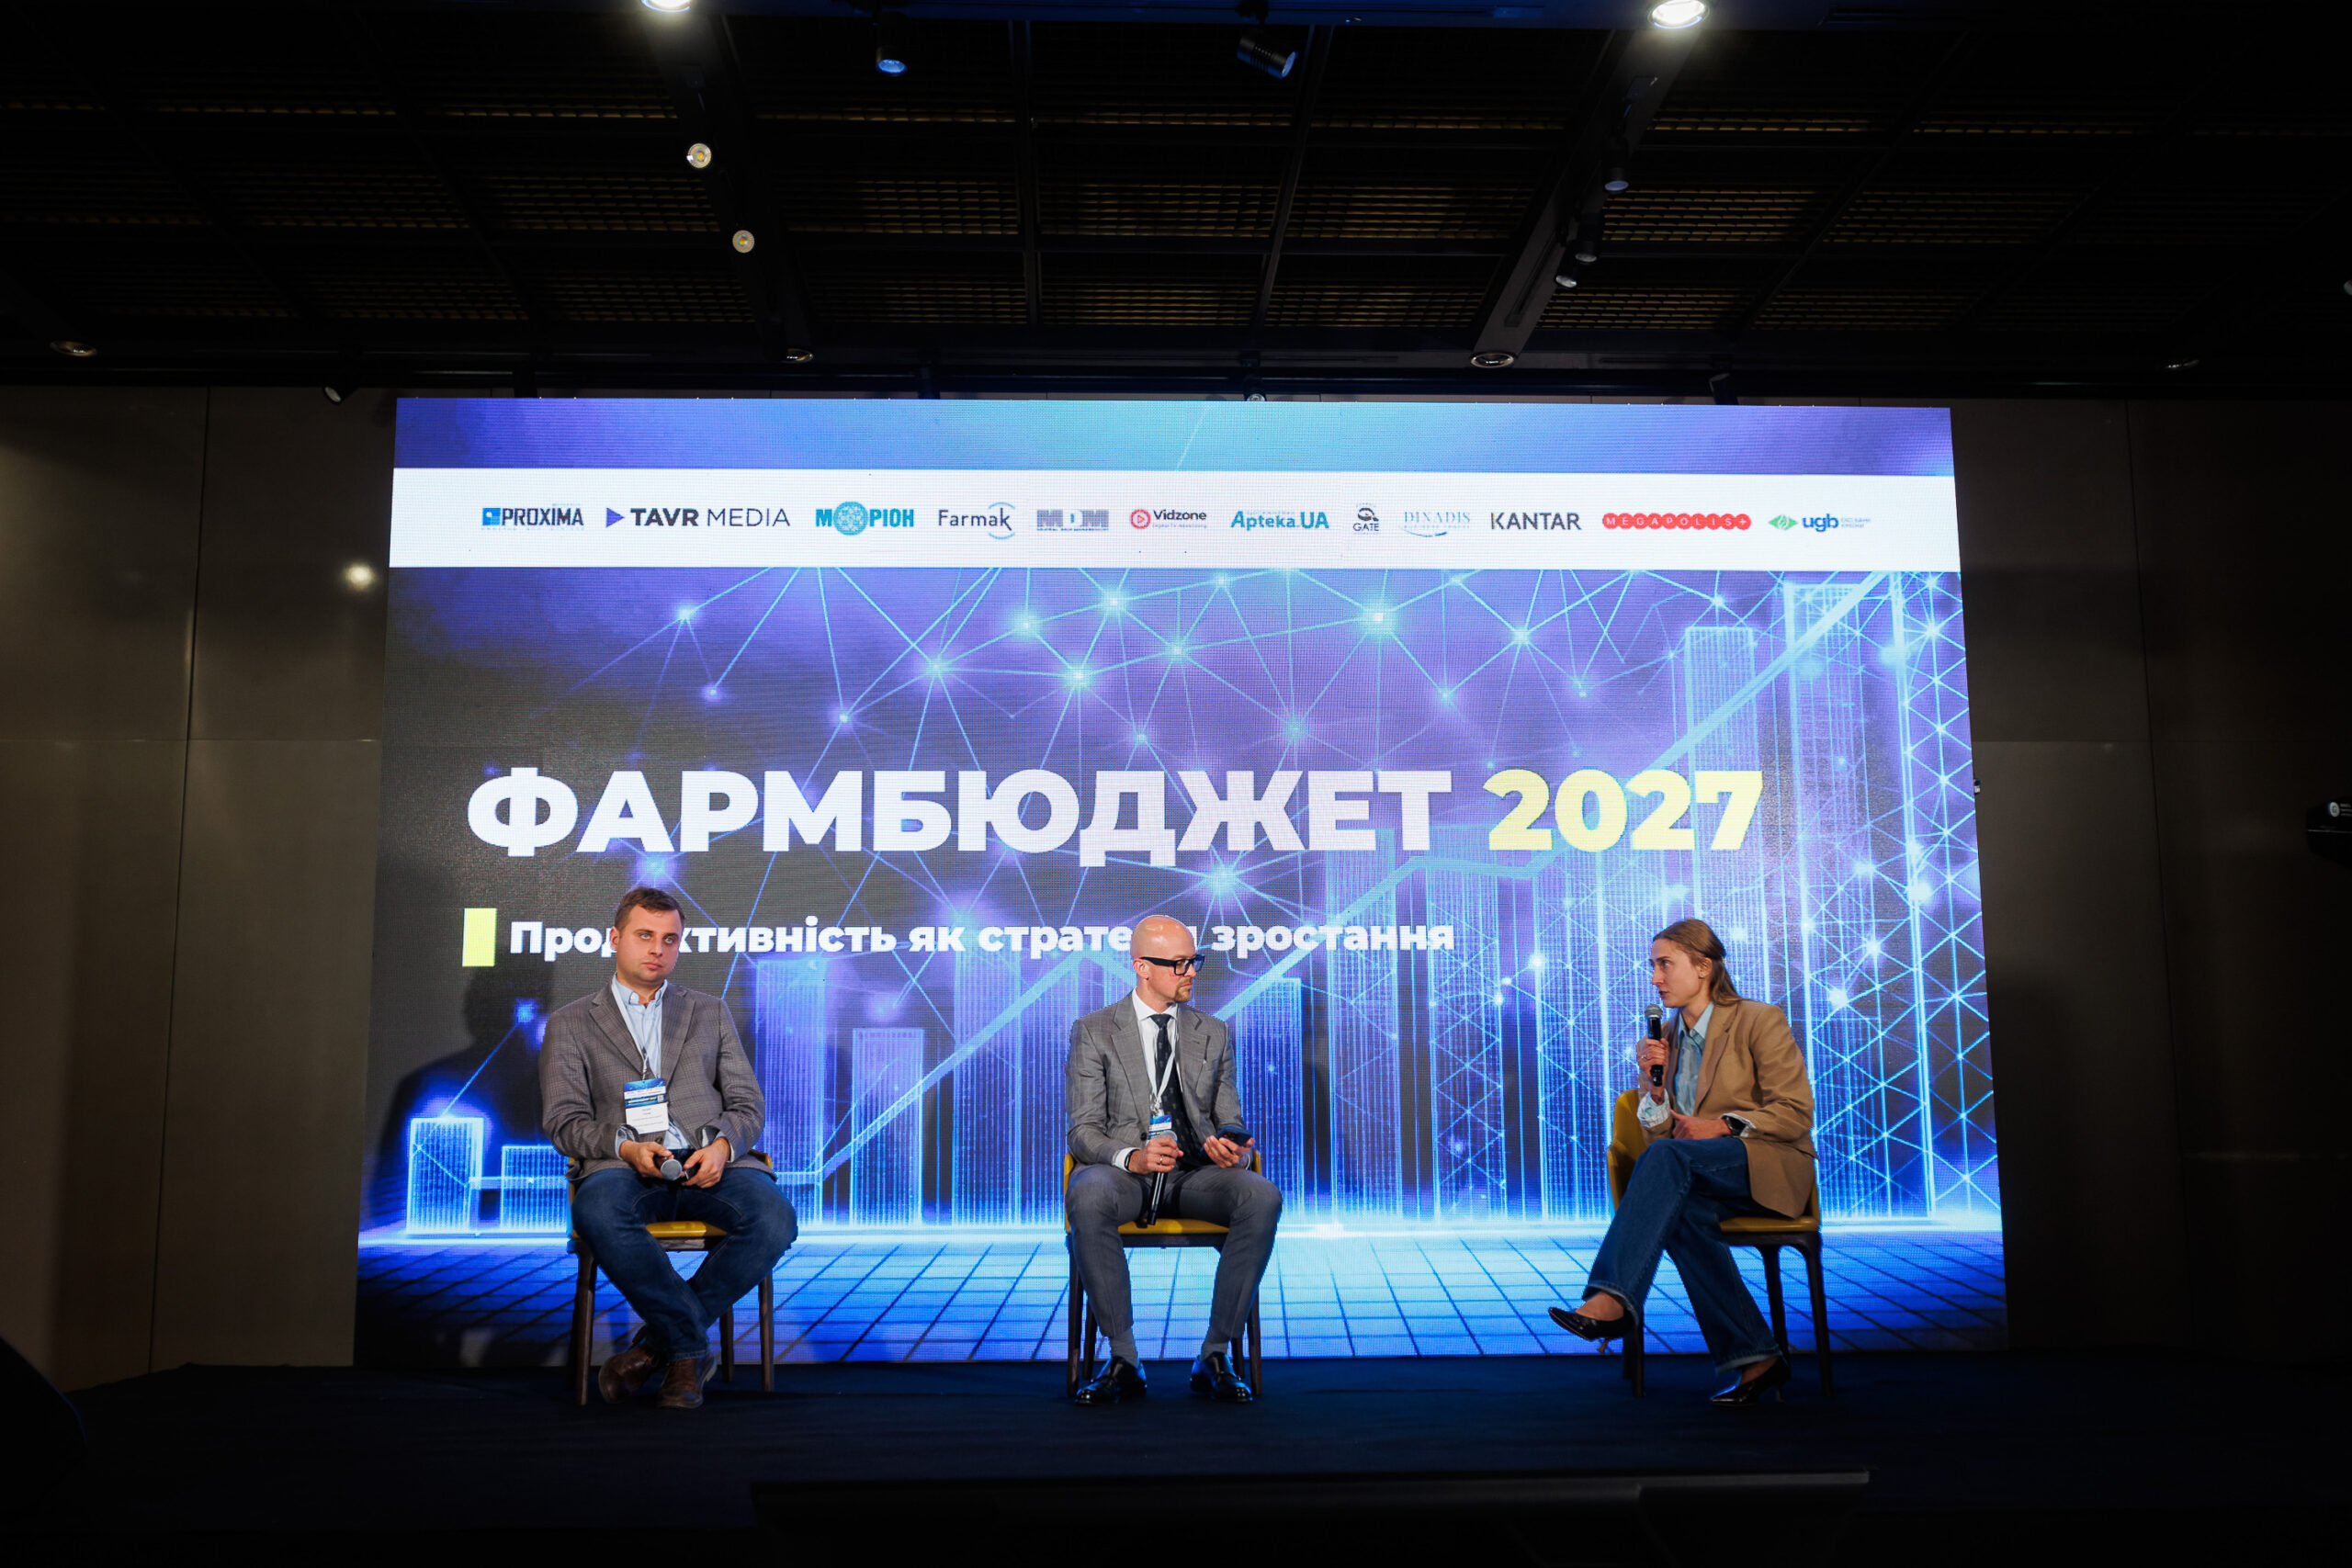
Баланс між доступністю лікарських засобів, їх ціною та стійкістю ланцюгів постачання став центральною темою панельної дискусії «Доступність VS стійкість системи». Участь у ній взяли Є. Гончар та директорка з корпоративних комунікацій АТ «Фармак» Євгенія Піддубна. Модерував дискусію партнер практики Life Sciences and Healthcare IMPACTA LAW В’ячеслав Корчев.
Під час дискусії В. Корчев звернув увагу на європейську практику, де поряд із конкуренцією за найнижчою ціною застосовуються механізми підтримки декількох переможців закупівель та інструменти стимулювання стабільності ланцюгів постачання. На цьому тлі він порушив питання, як Україні знаходити баланс між ціною та стійкістю системи в умовах війни.
Є. Гончар зазначив, що українська система охорони здоров’я має значне бюджетне недофінансування, тому поряд зі збільшенням фінансування необхідно ефективніше використовувати наявні ресурси. За його словами, модель з багатьма постачальниками (multiple-supplier model), яка передбачає участь кількох компаній, частіше застосовується в країнах із суттєво більшими витратами на 1 пацієнта. Водночас надмірна орієнтація на найнижчу ціну може створювати ризики для постачання. Як приклад він навів випадки централізованих закупівель, коли після перемоги постачальника за мінімальною ціною виробництво препарату припинялося і його ставало неможливо поставити.
Щодо можливого створення українського переліку критично важливих лікарських засобів Є. Гончар зазначив, що сам по собі перелік не вирішує проблему. Для реалізації підходів Critical Medicines Act необхідні також механізми підтримки виробників та зміни до низки законодавчих актів, що регулюють промисловість, закупівлі та інші сфери. Наразі МОЗ зосереджене на імплементації Закону України «Про лікарські засоби» та поступовому наближенні законодавства до нового фармацевтичного пакета ЄС.
Чи потрібні нецінові критерії?
Є. Гончар наголосив, що в закупівлях нецінові критерії не можуть бути пов’язані просто з країною походження або національністю виробника через вимоги законодавства України та міжнародних зобов’язань. Водночас потенційно можуть враховуватися об’єктивні характеристики, пов’язані зі стабільністю постачання, наприклад наявність певного запасу лікарських засобів. Проте практичне застосування таких критеріїв потребуватиме відповідного законодавства та усталеної практики.
Євгенія Піддубна зазначила, що Україна не може механічно копіювати європейські рішення. На формування фармацевтичної політики впливають війна, атаки на виробничу та складську інфраструктуру й одночасний процес євроінтеграції. Тому, на її думку, варто адаптувати логіку європейських механізмів до українських умов. Зокрема, вона звернула увагу на підходи, які формуються в ЄС у рамках Critical Medicines Act, де обговорюються стабільність постачання, локалізація окремих виробничих процесів та інші фактори.
Підтримка українського виробника
Є. Піддубна наголосила, що українська фармацевтична промисловість уже продемонструвала здатність реагувати на кризові ситуації, зокрема під час пандемії та на початку повномасштабної війни, коли виробники змінювали виробничі плани та збільшували випуск окремих препаратів. На її думку, це аргумент на користь формування власної промислової політики.
Вона також звернула увагу на проблеми українських виробників при виході на зовнішні ринки та зазначила, що навіть відповідність європейським стандартам GMP не усуває всіх регуляторних бар’єрів.
Водночас Є. Гончар зазначив, що за багатьма позиціями українські виробники вже мають цінову перевагу. За його словами, приблизно у 95% випадків за однаковими SKU український виробник пропонує нижчу ціну, ніж виробники з інших країн. Електронний каталог закупівель, на його думку, є одним з інструментів, який дозволяє забезпечувати конкуренцію та створювати умови для перемоги виробника з нижчою ціною, який фактично зазвичай є українським.
Є. Піддубна серед потенційних інструментів підтримки фармацевтичної промисловості назвала податкові стимули для R&D. Вона також наголосила на ролі державних закупівель: через власний попит держава може впливати на виробничі портфелі компаній, інвестиції та розвиток окремих напрямів фармпромисловості.
2027 р.: нова регуляторна модель
Важливим блоком конференції стала підготовка фармринку до введення в дію з 1 січня 2027 р. нового Закону України від 28.07.2022 р. № 2469 «Про лікарські засоби». Однією з ключових змін стане подальший перехід до міжнародного формату електронного загального технічного документа (electronic Common Technical Document — eCTD).
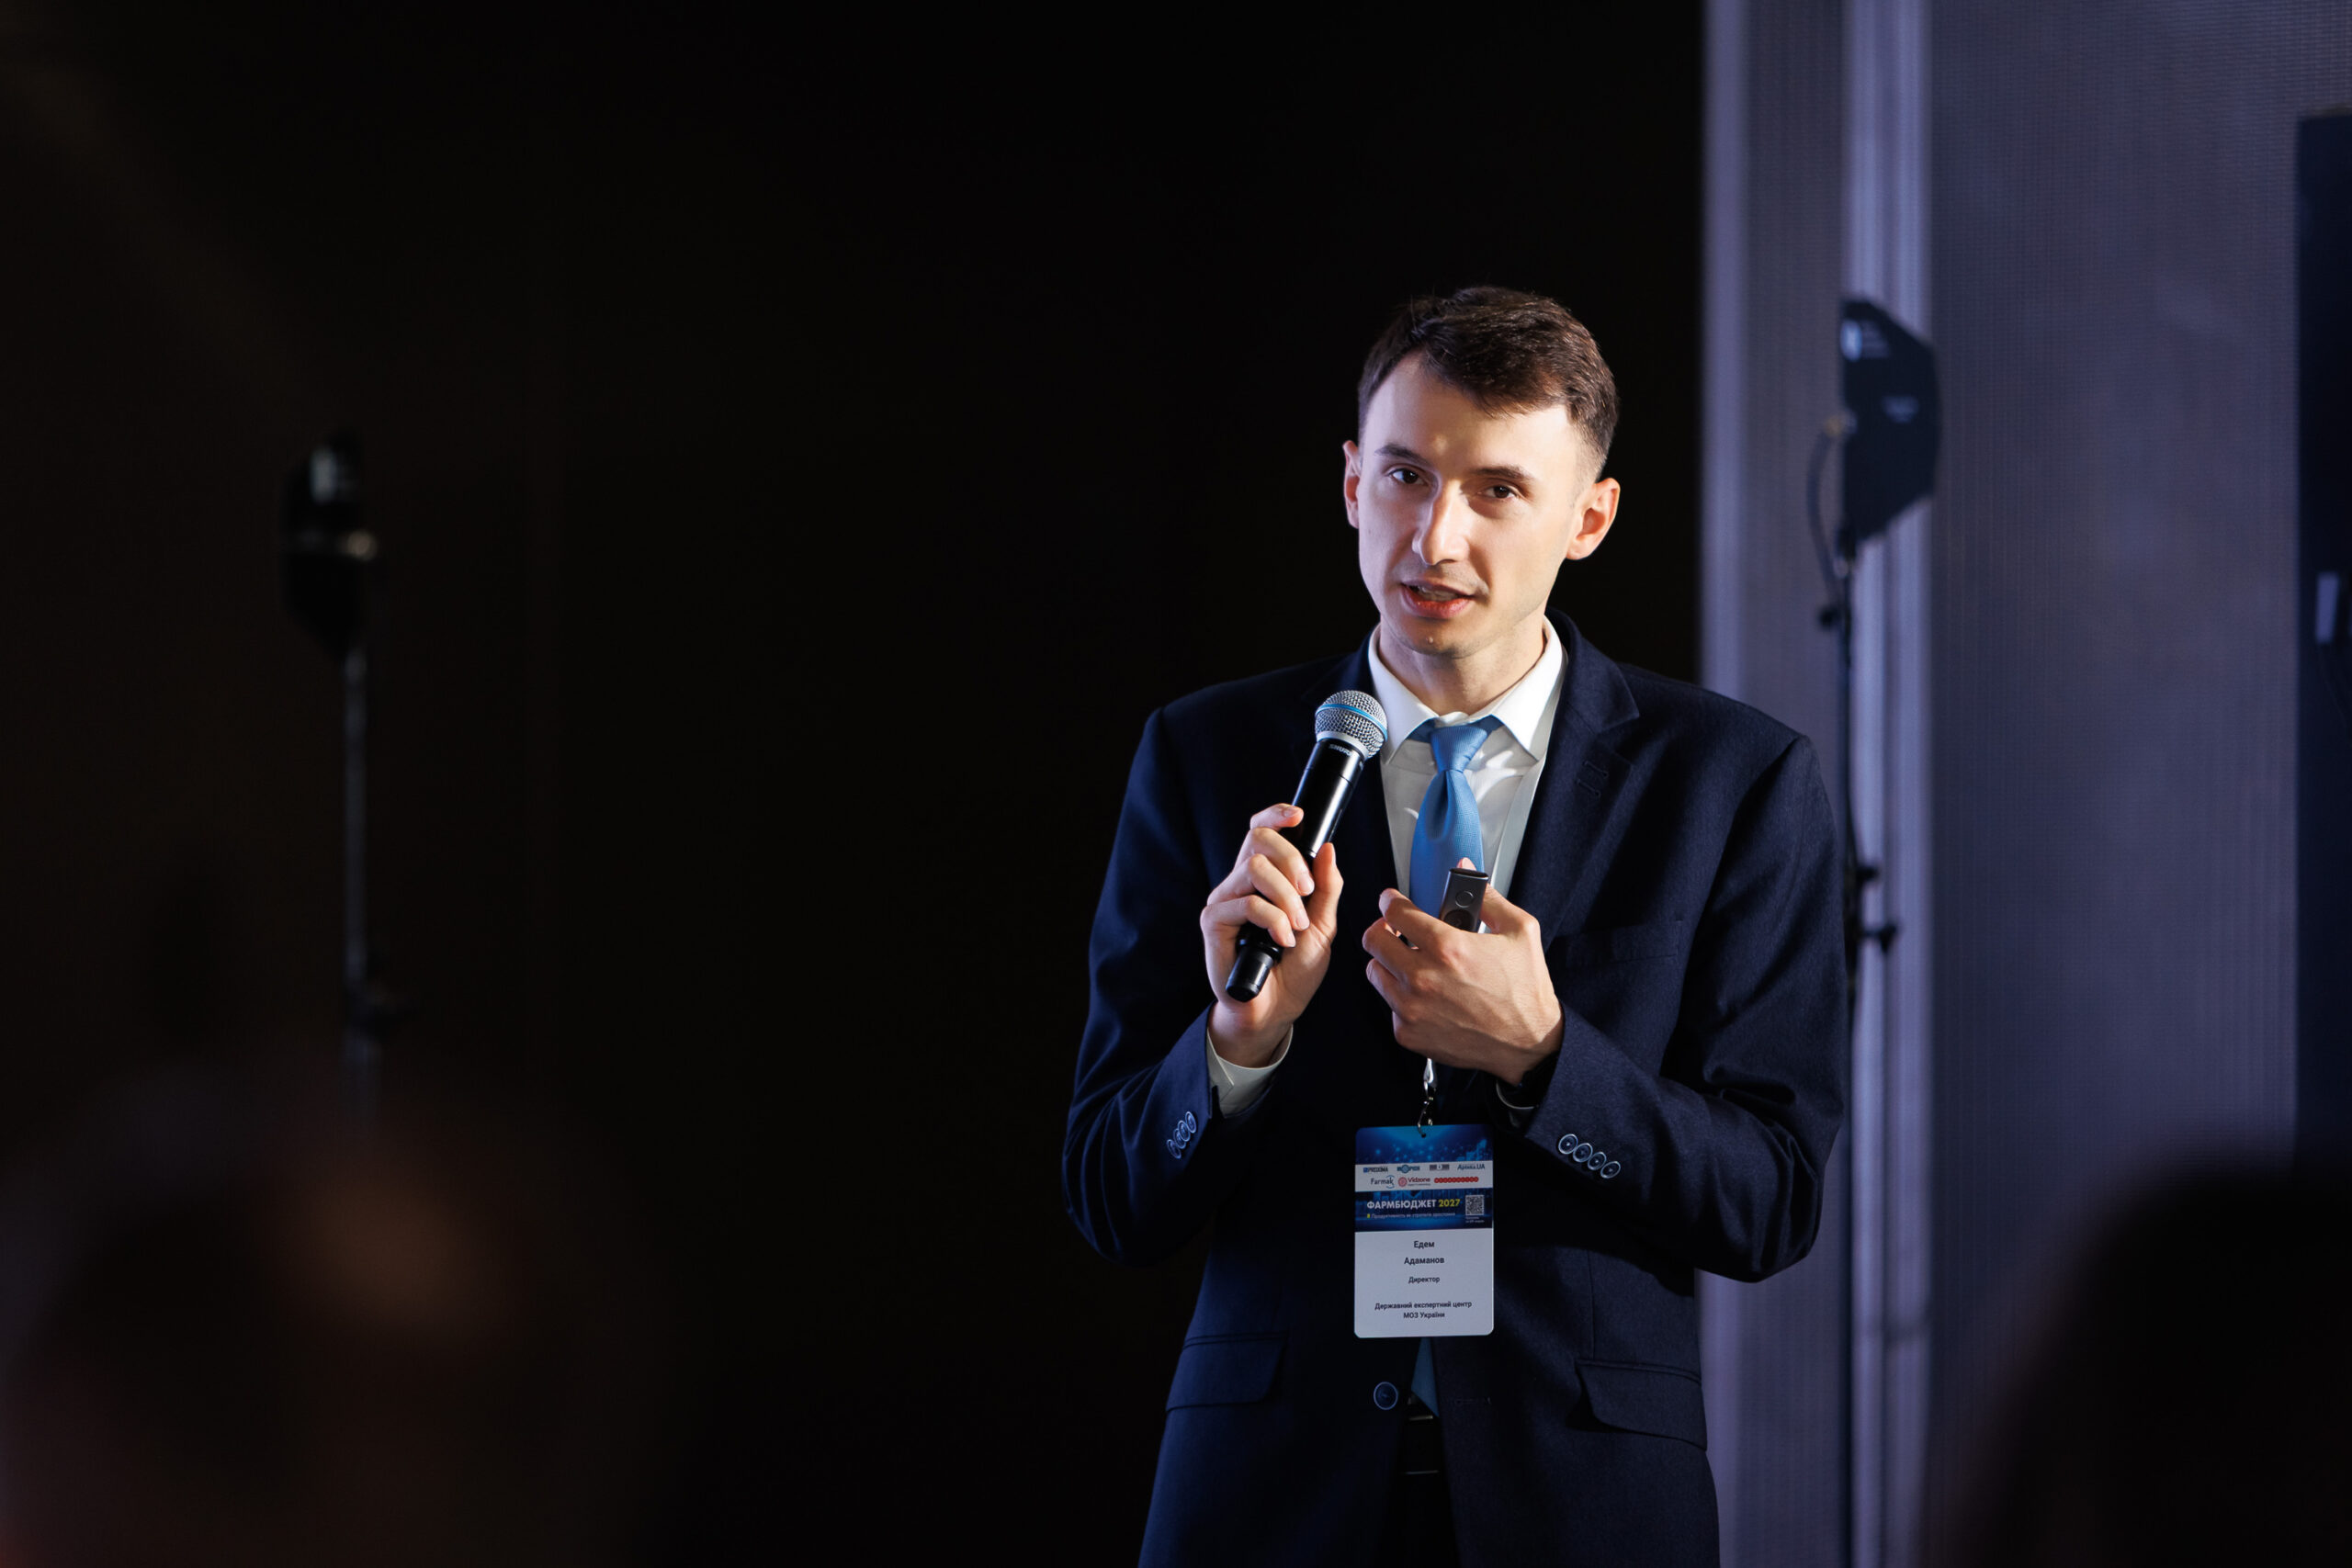
Едем Адаманов, директор ДП «Державний експертний центр МОЗ України» (ДЕЦ), наголосив, що eCTD слід сприймати не просто як інший формат подання документів. Йдеться про принципово іншу логіку роботи з реєстраційним досьє, коли воно перестає бути статичним архівом документів, а супроводжує весь життєвий цикл лікарського засобу.
Кожна зміна в такому досьє фіксується, що дозволяє простежувати його історію, повертатися до попередніх версій та системно працювати з інформацією.
При цьому перехід уже фактично розпочався. Компанії можуть аналізувати власні портфелі, перевіряти готовність до eCTD, вносити необхідні зміни та використовувати консультації регуляторних інституцій.
Окремо спікер закликав учасників ринку звернути увагу на препарати, зареєстровані за різними спрощеними процедурами, та заздалегідь оцінити, які дії щодо них необхідно виконати до повноцінного переходу на нову модель.
Один регулятор замість багатьох інституцій
Ще одна фундаментальна зміна — створення нового органу державного контролю у фармацевтичній сфері.
Е. Адаманов зауважив, що нині фармбізнес взаємодіє одразу з низкою інституцій: МОЗ України, ДЕЦ, Державною службою України з лікарських засобів та контролю за наркотиками (далі — Держлікслужба), ДП «Український фармацевтичний інститут якості», Центральною лабораторією Держлікслужби та іншими структурами.
Нова модель передбачає концентрацію регуляторних функцій в одному органі, який відповідатиме за весь життєвий цикл лікарського засобу — від клінічних випробувань і державної реєстрації до сертифікації, фармако- та ринкового нагляду. Для бізнесу це має означати єдину точку взаємодії з регулятором, а для пацієнта — зрозумілу інституцію, відповідальну за питання безпеки та обігу ліків.
При цьому наукова експертиза, як наголошувалося під час конференції, не зникне. Вона має залишитися складовою нової регуляторної системи.
Важливим інструментом мають стати і попередні консультації. Бізнес закликали звертатися за ними не лише тоді, коли проблема вже виникла під час певної регуляторної процедури, а ще на етапі підготовки документів або планування відповідної процедури.
210 днів — граничний термін реєстрації
Новий Закон № 2469 передбачає єдиний граничний термін — 210 днів. За умови належно підготовлених документів та своєчасних відповідей заявника процедура не повинна тривати довше.
Також змінюються підходи до клінічних випробувань, доведення біоеквівалентності, імпорту, фармаконагляду та інших регуляторних процедур.
Водночас для ринку передбачено перехідний період. Для перегляду реєстраційних досьє в різних їх частинах передбачено термін до 5 років.
Проте Е. Адаманов рекомендував не сприймати цей строк як привід відкладати підготовку.
Ключовим завданням для власників реєстраційних посвідчень уже зараз є аналіз портфеля препаратів. Універсального рішення для всіх лікарських засобів не буде, бо щодо кожного складного випадку може знадобитися окремий підхід.
Верифікація лікарських засобів: що вже зроблено?
Про створення національної системи верифікації лікарських засобів розповів Володимир Ігнатов, заступник голови правління Асоціації «Національна організація з верифікації лікарських засобів», виконавчий директор Асоціації представників міжнародних фармацевтичних виробників AIPM Ukraine. Він наголосив, що основне призначення системи — забезпечити можливість підтвердити автентичність кожної упаковки препарату на шляху від виробника до пацієнта.
В Україні, відповідно до нового законодавства, з 1 січня 2028 р. рецептурні лікарські засоби мають бути охоплені відповідною системою верифікації та містити на упаковках 2D-кодування.
Для її створення 5 профільних асоціацій заснували Національну організацію з верифікації лікарських засобів. До неї увійшли об’єднання, що представляють міжнародних та українських виробників, а також індійські фармацевтичні компанії.
На момент проведення конференції вже сформовано правління організації, визначено початкові внески, підготовлено основні технічні вимоги та дорожню карту розгортання системи.
Українська система має будуватися за принципами європейської моделі та бути технічно готовою до подальшого приєднання до європейської системи верифікації.
Хто платитиме за систему верифікації?
Одним із питань, яке ще належить остаточно вирішити, залишається модель фінансування. За словами В. Ігнатова, необхідно визначити справедливий механізм розподілу витрат між учасниками ринку.
Найпростіший варіант фінансування — залежно від кількості упаковок, для яких виробник отримує відповідні 2D-коди. Однак така модель створює нерівномірне навантаження, бо стає вигіднішою для виробників дороговартісних препаратів із невеликими обсягами реалізації та менш вигідною для генеричних компаній, які продають значну кількість відносно дешевих упаковок.
Як один із можливих орієнтирів розглядається змішаний підхід, за якого враховуються і кількість упаковок, і вартісний показник.
Наступними кроками мають стати затвердження моделі фінансування, проведення тендеру на програмне забезпечення та безпосереднє розгортання системи. За оцінкою В. Ігнатова, оскільки йдеться про використання вже відпрацьованої моделі, технічне розгортання може зайняти близько 2–3 міс. Очікується, що вже у І кв. або першій половині 2027 р. виробники зможуть почати приєднуватися до системи, отримувати власні електронні кабінети та тестувати роботу з 2D-кодами.
Підготовка до 2D-кодування
Найбільшим викликом для частини українських виробників може стати не саме підключення до інформаційної системи, а підготовка виробничих ліній.
За словами В. Ігнатова, обладнання однієї виробничої лінії для нанесення відповідного маркування може коштувати щонайменше близько 500 тис. євро. Його виготовлення може тривати близько 6 міс, ще 2–3 міс можуть знадобитися на монтаж та запуск цього обладнання. Тому виробникам, які ще не замовили необхідне обладнання, він рекомендував не відкладати відповідні рішення.
Аптечним мережам і дистриб’юторам, своєю чергою, необхідно оцінити сумісність власних інформаційних систем із майбутньою національною базою верифікації та визначити, які технічні рішення використовуватимуться для сканування 2D-кодів, щоб вчасно їх впровадити в інформаційні системи.
Так, хоча обов’язковий запуск системи передбачено з 2028 р., підготовка до нього має розпочинатися значно раніше.
Централізовані закупівлі теж змінюватимуться
У 2027 р. система централізованих закупівель медичних товарів в Україні має зазнати суттєвих змін. На нові підходи впливатимуть як оновлення законодавства у сфері публічних закупівель, так і зміни в процедурах контролю якості лікарських засобів та організації поставок. Про це розповіла керівниця ДП «Медичні закупівлі України» (МЗУ) Катерина Некрасова.
Однією з головних змін, які очікують систему закупівель у 2027 р., стане перехід на нові правила відповідно до Закону України від 27 травня 2026 р. № 4888 «Про публічні закупівлі».
Водночас нормативна база для реалізації цього закону ще формується. За оцінкою К. Некрасової, для його повноцінного впровадження необхідно розробити значну кількість підзаконних актів, а відповідна робота та дискусія між залученими сторонами тривають.
Одним із важливих нововведень стане можливість диферсифікувати постачальників у межах одного предмету закупівлі шляхом його поділу на лоти. У МЗУ зазначають, що чинне законодавство створює ризики концентрації всього обсягу замовлення в одного постачальника. Це ставить під загрозу стабільність постачання, особливо коли йдеться про лікарські засоби за окремими молекулами.
Новий закон запроваджує підхід залежно від вартості закупівлі. Зокрема, для закупівель від 1 млн та 7 млн грн передбачатимуться відповідні механізми, які дозволять замовнику обґрунтувати розподіл предмета закупівлі на лоти та вимогу щодо залучення різних постачальників. Цей інструмент дозволить МЗУ диверсифікувати ланцюги постачання та мінімізувати ризики виникнення дефіциту критично важливих лікарських засобів.
Повернення євроторгів та динамічні системи закупівель
Ще однією зміною стане повернення так званих євроторгів. За новою моделлю спочатку відбуватиметься прекваліфікація постачальників, які після відповідного відбору зможуть взяти участь в аукціоні.
Закон також передбачає впровадження динамічних систем закупівель. Йдеться про відкриту систему, у межах якої формується пул кваліфікованих постачальників, до яких звертатиметься замовник із запитом щодо конкретної потреби. За логікою роботи така модель матиме певну схожість із нинішнім Prozorro Market, однак процедура буде тривалішою та передбачатиме можливість оскарження результатів кваліфікаційного відбору.
Більше уваги до нецінових критеріїв
Зміниться й підхід до оцінки пропозицій учасників закупівель. К. Некрасова зазначила, що сьогодні замовники мають обмежені можливості для застосування нецінових критеріїв закупівлі та повинні обґрунтовувати перед контролюючими органами ситуації, коли пропозиція із застосуванням таких критеріїв є дорожчою.
За новим законом, перелік нецінових критеріїв визнано невичерпним. Раніше органи контролю вважали цей перелік вичерпним, через що замовники не мали змоги застосовувати критерії, критично важливі для системи медичного забезпечення. Це, на думку керівниці, створить додаткові можливості для закупівлі високотехнологічних і наукоємних рішень. Водночас бізнесу необхідно заздалегідь продумувати, які характеристики продукції можуть бути використані як нецінові критерії та яким чином їх можна об’єктивно виміряти й підтвердити документально.
Перехідний період передбачатиме поступову зміну співвідношення між ціною та іншими критеріями. Зокрема, з 1 січня 2028 р. обмеження щодо частки цінового критерію під час оцінки тендерної пропозиції має бути скасоване, а замовник зможе самостійно визначати питому вагу нецінового критерію. Водночас для уніфікації підходів та запобігання можливим зловживанням Уряд має розробити відповідну нормативну базу.
Локальна логістика та цифрові дані
Окремий напрям, до якого МЗУ закликає готуватися постачальників уже зараз, — розвиток локальної складської та логістичної інфраструктури. В умовах пошкодження складських об’єктів та логістичних потужностей важливого значення набуває диверсифікація складів і створення хабів у різних регіонах України. МЗУ планує враховувати спроможність постачальників забезпечувати швидке відвантаження та доставку безпосередньо до закладу охорони здоров’я.
Нові вимоги до контролю якості лікарських засобів
Окремо учасникам ринку варто врахувати зміни, пов’язані з контролем якості серій препаратів. Для постачальників, які планують співпрацю з МЗУ у 2027 р., важливими чинниками стануть країна походження продукції та країна проведення сертифікації серії (batch release).
Крім того, бізнесу варто заздалегідь закладати час на можливий лабораторний контроль в Україні за повними показниками, оскільки він передбачатиме весь комплекс випробувань відповідно до реєстраційного досьє (методи контролю якості (МКЯ) лікарського засобу).
За словами К. Некрасової, ці фактори необхідно враховувати під час планування відвантажень, оскільки додаткові процедури контролю якості можуть впливати на строки поставки. МЗУ, зі свого боку, не матиме можливості оперативно змінювати строки, передбачені договорами. Тому якщо для конкретного лікарського засобу вже зараз можна передбачити проведення лабораторного контролю за повними показниками, постачальникам радять завчасно це зробити.
Менше споживачів — жорсткіша конкуренція?
Погляд на майбутню купівельну спроможність роздрібного ринку представив Максим Карижський, видавець The Pharma Media.
На його думку, у найближчій перспективі попит на ліки визначатимуть 4 основні фактори: фізична кількість споживачів, війна та воєнні втрати, державні регулювання і видатки.
Одним із ключових довгострокових викликів він назвав зменшення кількості споживачів. За наведеними ним оцінками, до 2030 р. внутрішній споживчий ринок може втратити близько 2 млн дорослих споживачів. Причому потенційна подальша еміграція, найімовірніше, стосуватиметься, зокрема, платоспроможної частини населення, оскільки в Європейському Союзі дедалі частіше скасовуються виплати для біженців.
Додатковим фактором є скорочення обсягів валютних переказів в Україну. За озвученими під час виступу даними, їх обсяг зменшився майже з 13 млрд у 2022 до 8 млрд грн у 2025 р.
На купівельну спроможність впливатимуть і державні видатки, адже доходи значної кількості українців прямо або опосередковано пов’язані з бюджетним фінансуванням — через військовий і державний сектор або виконання державних замовлень приватними компаніями.
Тому можливе скорочення державних видатків може позначатися не лише на бюджетному секторі, а й на споживчому попиті.
Ринку доведеться боротися за споживача
За оцінкою М. Карижського, зменшення кількості споживачів може означати посилення конкуренції між компаніями. Причому за такого сценарію зменшення ринку не обов’язково означатиме можливість скоротити маркетингові витрати. Навпаки, боротьба за меншу кількість платоспроможних споживачів може потребувати більших інвестицій у бренди та комунікацію.
Іншим фактором невизначеності залишається державне регулювання.
На думку спікера, учасникам фармринку важливо вести з державними інституціями більш системний діалог щодо того, якою має бути модель функціонування ринку не лише протягом наступного року, а в горизонті 3–5 років.
Окремою перспективою для аптечного сектору він назвав розвиток фармацевтичних послуг. Якщо можливості збільшення доходу за рахунок торговельної націнки обмежені, додаткові послуги можуть стати ще одним напрямом розвитку аптечного бізнесу.
У наступній публікації за підсумками «ФАРМБЮДЖЕТУ 2027» розглянемо питання використання штучного інтелекту у фармбізнесі та стратегічні рішення, які компаніям необхідно ухвалювати вже сьогодні з огляду на горизонт до 2030 р.
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим