
|
Напомним, что в I квартале 2005 г. прирост объема производства ЛС в денежном выражении по сравнению с аналогичным периодом прошлого года составил 19,3% («Еженедельник АПТЕКА» № 20 (491) от 23 мая 2005 г.). Причем этот прирост был достигнут за счет планомерного ежемесячного наращивания объема производства лекарственных препаратов. Чтобы его обеспечивать, производители должны иметь достаточную исходную продукцию. Ее, по сути, в совокупности и составляют импортируемые субстанции и продукция in bulk. Хотя, безусловно, определенный вклад в общий объем произведенных ЛС вносят также и те препараты, которые изготовляются полностью на основе собственного сырья отечественных заводов-производителей. Однако доля таких препаратов пока что мала.
|
|
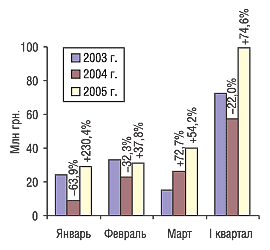
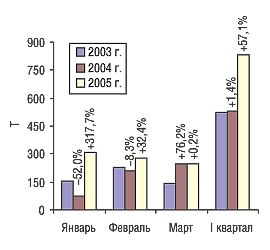
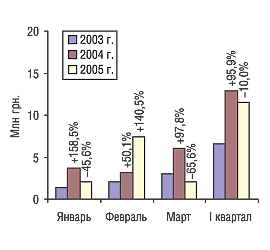
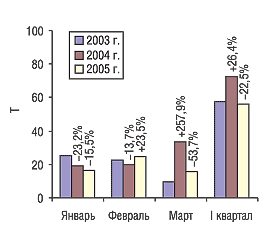
Естественно, с ростом объема производства должен возрастать и объем поставок сырья. Так, объем импорта субстанций в I квартале 2005 г. составил 99,5 млн грн. в денежном и 831,9 т — в натуральном выражении, превысив показатели I квартала 2004 г. на 74,6 и 57,1% соответственно (рис. 1–2). При этом общий объем поставок продукции in bulk в исследуемый период составил 11,5 млн грн. в денежном и 56,3 т — в натуральном выражении, что ниже аналогичных показателей 2004 г. на 10,0 и 22,5% соответственно (рис. 3–4).
|
|
Приведенные данные свидетельствуют о том, что в I квартале 2005 г. как по абсолютным значениям импорта, так и по величине прироста более существенным в объеме исходной продукции отечественного производства был вклад субстанций. Кроме того, в исследуемый период их удельный вес в общем объеме поставляемой продукции для производства (субстанции + in bulk) составил 89,6% в денежном и 93,7% — в натуральном выражении. Причем доля субстанций увеличилась по сравнению с I кварталом 2004 г. на 8,0% в денежном и 5,7% — в натуральном выражении.
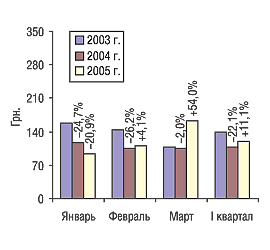
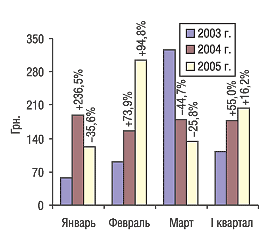
Обращает внимание существенная разница прироста объема поставок субстанций в денежном и натуральном выражении — 17,5%. Причиной этому послужило повышение стоимости 1 весовой единицы субстанций в I квартале 2005 г. по сравнению с аналогичным периодом 2004 г. (рис. 5). Относительно высокая стоимость в марте 2005 г. обусловила ее повышение в целом за квартал на 11,1%. Вместе с тем отмечено также повышение стоимости ЛС, импортируемых in bulk, на 16,2% (рис. 6). То есть, исходя из общих данных, можно сделать вывод, что увеличение средневзвешенной розничной стоимости 1 упаковки отечественных ЛС («Еженедельник АПТЕКА» № 21 (492) от 30 мая 2005 г.), прирост которой в I квартале 2005 г. составил 11,8%, коррелирует с увеличением средней стоимости поставляемой в Украину исходной продукции, причем как в виде субстанций, так и в виде продукции in bulk.
|
|
Однако при детальном рассмотрении структуры импорта можно выявить, что эта корреляция не однозначна. Количество стран — поставщиков субстанций в I квартале не сильно изменилось за последние три года: 24 — в I квартале 2004 г., 25 — в I квартале 2003 г. и 27 в исследуемый период. Не произошло особых изменений и в составе пятерки лидеров по объему импорта субстанций в денежном выражении, хотя в топ-5 отмечены некоторые перестановки. Так, среди стран — лидеров рейтинга наибольший прирост объема поставок в денежном выражении в I квартале 2005 г. отмечен из Южной Кореи (+346,1%) и Китая (+133,1%), которые повысили свое положение на одну позицию (табл. 1). Это вызвало существенное перераспределение долей между странами, входящими в топ-5, позволив Китаю его возглавить (рис. 7).
|
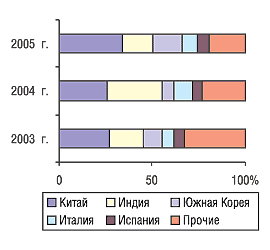
Таблица 1
География импорта субстанций в I квартале с указанием процента прироста/убыли
по сравнению с предыдущим годом
| № п/п | Страна | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2003 г. | 2004 г. | 2005 г. | 2003 г. | 2004 г. | 2005 г. | ||||||||
| млн грн. | № п/п | млн грн. | № п/п | D, % | млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | Китай | 19,7 | 1 | 14,6 | 2 | -25,9 | 34,0 | 133,1 | 314,2 | 187,6 | -40,3 | 373,9 | 99,3 |
| 2 | Индия | 13,5 | 2 | 16,6 | 1 | 23,0 | 16,2 | -2,5 | 48,6 | 48,3 | -0,7 | 73,7 | 52,6 |
| 3 | Южная Корея | 7,0 | 4 | 3,5 | 4 | -49,8 | 15,6 | 346,1 | 22,5 | 3,6 | -84,0 | 5,8 | 62,4 |
| 4 | Италия | 4,8 | 5 | 5,5 | 3 | 15,3 | 7,9 | 43,7 | 9,0 | 5,8 | -35,9 | 10,4 | 80,6 |
| 5 | Испания | 4,1 | 6 | 2,9 | 5 | -28,4 | 6,5 | 119,1 | 12,3 | 7,1 | -41,9 | 13,6 | 90,0 |
| 6 | Германия | 2,7 | 7 | 2,5 | 7 | -6,1 | 4,3 | 72,3 | 59,0 | 26,3 | -55,4 | 42,0 | 59,7 |
| 7 | Швейцария | 1,5 | 8 | 0,4 | 16 | -73,3 | 2,6 | 561,3 | 1,0 | 0,3 | -75,2 | 1,8 | 598,4 |
| 8 | Словакия | 0,9 | 12 | 0,7 | 12 | -23,2 | 2,2 | 210,8 | 0,8 | 168,1 | 20993,9 | 172,0 | 2,3 |
| 9 | Великобритания | 0,2 | 18 | 0,5 | 15 | 142,9 | 1,7 | 214,6 | 0,1 | 0,7 | 1025,0 | 21,1 | 3026,0 |
| 10 | Румыния | 0,6 | 15 | 0,7 | 13 | 10,2 | 1,0 | 45,8 | 0,6 | 0,6 | 1,1 | 0,9 | 51,8 |
| Прочие | 17,2 | – | 9,0 | – | -47,4 | 7,6 | -16,1 | 54,2 | 81,0 | 49,4 | 116,7 | 44,0 | |
| Всего | 72,9 | – | 57,0 | – | -21,8 | 99,5 | 74,6 | 522,2 | 529,4 | 1,4 | 831,9 | 57,1 | |
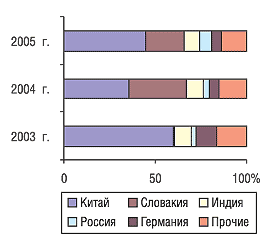
Из общей структуры особо выделяются объемы поставок в натуральном выражении из Словакии и их огромный прирост в I квартале 2004 и 2005 г. по сравнению с 2003 г. Видимо, в данном случае речь идет о скачкообразном увеличении объема импорта, которое в I квартале 2004 и 2005 г. обеспечило Словакии 2-е место среди стран — крупнейших поставщиков субстанций в общем объеме импорта в натуральном выражении (рис. 8). При этом ее удельный вес в общем объеме поставок субстанций в натуральном выражении в первые 3 мес 2004 г. составил 31,8%, в аналогичный период 2005 г. — 20,7%. Более глубокое исследование структуры импорта из Словакии помогло прояснить сложившуюся ситуацию: в исследуемый период из этой страны зафиксированы крупнотоннажные поставки недорогой субстанции экстракта ВИГОР.
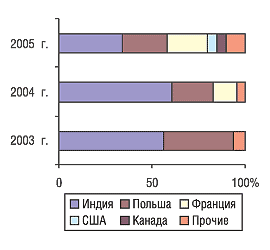
Географическая структура импорта ЛС в форме in bulk развивается довольно динамично (табл. 2). Так, если в I квартале 2003 г. продукцию in bulk импортировали только из 4, в I квартале 2004 г. — из 7, то в исследуемый период — уже из 14 стран. Впервые за последние три года в I квартале зафиксирован ввоз продукции in bulk из США, Венгрии, Казахстана и Израиля. Причем эти страны сразу вошли в топ-10 поставщиков по объему импорта in bulk в денежном выражении (см. табл. 2).
Таблица 2
География импорта продукции in bulk в I квартале с указанием процента прироста/убыли
по сравнению с предыдущим годом
| № п/п | Страна | Объем в денежном выражении | Объем в натуральном выражении | ||||||||||
| 2003 г. | 2004 г. | 2005 г. | 2003 г. | 2004 г. | 2005 г. | ||||||||
| млн грн. | № п/п | млн грн. | № п/п | D, % | млн грн. | D, % | т | т | D, % | т | D, % | ||
| 1 | Индия | 3,3 | 1 | 7,7 | 1 | 135,4 | 4,0 | -49,0 | 10,2 | 55,7 | 446,1 | 20,8 | -62,6 |
| 2 | Польша | 2,2 | 2 | 2,8 | 2 | 30,2 | 2,8 | -0,9 | 17,0 | 13,3 | -21,6 | 11,9 | -10,4 |
| 3 | Франция | – | – | 1,7 | 3 | – | 2,4 | 47,2 | – | 2,5 | – | 3,8 | 52,7 |
| 4 | США | – | – | – | – | – | 0,6 | – | – | – | – | 10,0 | – |
| 5 | Канада | – | – | 0,1 | 7 | – | 0,6 | 971,7 | – | 0,0 | – | 0,3 | 1003,7 |
| 6 | Венгрия | – | – | – | – | – | 0,3 | – | – | – | – | 0,1 | – |
| 7 | Казахстан | – | – | – | – | – | 0,3 | – | – | – | – | 1,2 | – |
| 8 | Словакия | 0,1 | 4 | 0,01 | 8 | -60,8 | 0,2 | 400,8 | 1,2 | 0,27 | -76,8 | 0,3 | 15,2 |
| 9 | Израиль | – | – | – | – | – | 0,1 | – | – | – | – | 0,1 | – |
| 10 | Россия | 0,3 | 3 | – | – | – | 0,1 | – | 2,79 | – | – | 2,3 | – |
| Прочие | 0,01 | – | 0,5 | – | – | 0,2 | -68,0 | 0,0 | 1,0 | – | 5,4 | 464,4 | |
| Всего | 5,8 | – | 12,8 | – | 119,8 | 11,5 | -10,0 | 31,1 | 72,7 | 133,6 | 56,3 | -22,5 | |
В общем объеме импорта продукции in bulk в денежном выражении вот уже третий год подряд лавры первенства принадлежат Индии, хотя ее удельный вес по сравнению с I кварталом 2004 г. уменьшился довольно существенно — на 26,2% (рис. 9). Причем это связано как с уменьшением объемов поставок, так и со значительным расширением круга стран — поставщиков ЛС в виде in bulk.
|
|
Что касается ассортимента импортируемой исходной продукции, то количество наименований поставленных субстанций увеличилось: от 179 в I квартале 2003 г., 190 в I квартале 2004 г. до 226 в исследуемый период. Лидером топ-20 ЛС, поставляемых в форме субстанций, по объему импорта в денежном выражении в I квартале второй год подряд является ЦЕФТРИАКСОН (табл. 3). А в структуре первой десятки произошли некоторые перестановки: КАПТОПРИЛ переместился на 6 позиций вверх, заняв 4-е место, МЕТАМИЗОЛ НАТРИЙ — с 20-й на 3-ю позицию, а ЦЕФОТАКСИМ и ВИНПОЦЕТИН впервые за последние три года вошли в топ-10 I квартала.
Естественно, как и в I квартале 2004 г., так и в исследуемый период, экстракт ВИГОР по тоннажности поставок превзошел все другие виды субстанций (табл. 4).
|
Таблица 3 Топ-20 ЛС в форме субстанций по объему импорта в денежном выражении в I квартале 2003-2005 гг.
|
Таблица 4 Топ-20 ЛС в форме субстанций по объему импорта в натуральном выражении в I квартале 2003-2005 гг.
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
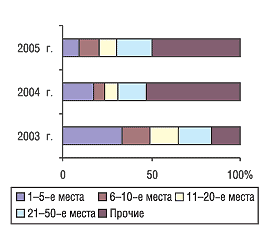
Удельный вес первой пятерки ЛС, импортируемых в форме субстанций, в денежном выражении продолжает сокращаться — от 33,3% в I квартале 2003 г., 17,1% в I квартале 2004 г. до 9,4% в исследуемый период (рис. 10). При этом доля категории «Прочие» уменьшилась по сравнению с предыдущим годом на 3,1%.
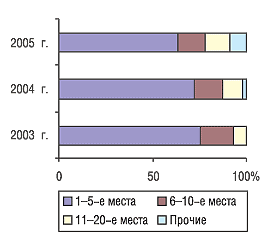
В I квартале 2005 г. ассортимент ЛС, поставляемых в форме in bulk, значительно расширился по сравнению с предыдущими годами. Количество наименований возросло от 19 в I квартале 2003 г., 28 в I квартале 2004 г. до 36 в исследуемый период. При этом топ-20 ЛС по объему импорта в денежном выражении пополнился новыми наименованиями более чем на 70% по сравнению с I кварталом 2004 г. (табл. 5). Более того, на фоне планомерного уменьшения удельного веса пятерки лидеров ЛС в форме in bulk доля категории «Прочие» значительно увеличилась по сравнению с I кварталом 2004 г. (рис. 11).
|
|
Первое место рейтинга твердо удерживает БИСЕПТОЛ, на следующей позиции расположился ХУМУЛИН, а сразу за ним следует ЦЕФАЗОЛИН. Значительно возрос объем поставок ПАРАЦЕТАМОЛА в форме in bulk, что позволило ему занять 4-е место.
Кроме того, ПАРАЦЕТАМОЛ, переместившись на 9 позиций вверх в рейтинге по объему поставок в натуральном выражении, сразу занял лидирующую позицию (табл. 6). ЦЕФАЗОЛИН (3-е место) и ЛАКТУЛОЗА (4-е место) за последних три года впервые вошли в топ-5 I квартала.
|
Таблица 5 Топ-20 ЛС в форме in bulk по объему импорта в денежном выражении в I квартале 2003-2005 гг.
|
Таблица 6 Топ-20 ЛС в форме in bulk по объему импорта в натуральном выражении в I квартале 2003-2005 гг.
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Следует отметить, что доля новых наименований в перечне импортируемых субстанций намного ниже, чем таковая для продукции in bulk, о чем свидетельствуют данные последних трех лет. Напомним, что по итогам исследуемого периода количество наименований поставляемых субстанций равно 226, а продукции in bulk — 36. Несмотря на значительное количественное различие, ассортимент обоих импортируемых составляющих сырьевой базы для производства ЛС совпадает по многим позициям. Почти 70% из топ-20 ЛС, поставляемых в форме in bulk, по объему импорта в денежном выражении ввозят в страну и в виде субстанций. То есть все зависит от возможностей и предпочтений производителя. Кто-то считает более выгодным производство готовых лекарственных форм на основе субстанций, для иных же форма in bulk предпочтительней ввиду простоты технологического цикла производства.
Подводя итоги I квартала 2005 г. в исследуемом сегменте рынка, следует отметить, что на данный момент отечественное производство ЛС базируется в первую очередь на импортных субстанциях. Причем прирост объема поставок этого вида сырья намного опережает таковой по продукции in bulk. Удельный вес субстанций как в денежном, так и в натуральном выражении составил приблизительно 9/10 от общего объема импорта исходной продукции для производства ЛС.
Объем поставок продукции in bulk в I квартале 2005 г. сократился как в денежном, так и в натуральном выражении, хотя отмечено некоторое повышение ее стоимости по сравнением с аналогичным периодом прошлого года. Тем не менее структура поставок продукции in bulk расширяется. Так, количество стран — импортеров сырья in bulk возросло в 3,5 раза по сравнению с I кварталом 2003 г., а количество наименований импортируемых ЛС — почти в 2.
Обращает на себя внимание также и то, что ассортимент ЛС, поставляемых в форме субстанций и in bulk, совпадает по многим позициям. Хотя доля продукции in bulk не очень значительна для того, чтобы серьезно влиять на путь развития всего отечественного производства ЛС, можно с уверенностью говорить, что уже сейчас ЛС, созданные на основе продукции in bulk, могут оказывать влияние на структуру отдельных сегментов рынка.
Говорить о каких-либо тенденциях на данный момент преждевременно, хотя бы в силу того, что вполне возможна ситуация, когда производители импортируют сырье для своих нужд на много месяцев вперед, и в следующем квартале структура поставок может коренным образом измениться. Однако мы будем наблюдать за дальнейшим развитием ситуации в этом сегменте рынка, и вполне возможно, что исследование, основанное на данных за более длительный период, поможет более точно оценить закономерности этого рынка. n
Евгений Кунда, Игорь Хмилевский
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим