
|
МЕТОДОЛОГИЯ
Анализируя госпитальный сегмент фармрынка Украины, следует учитывать, что закупаемую лечебно-профилактическими учреждениями фармпродукцию используют в клинической практике, что дает нам право считать госпитальные закупки рынком конечного потребления. Составляющими госпитального сегмента фармрынка Украины являются 3 категории товаров: лекарственные средства (ЛС), изделия медицинского назначения (ИМН) и препараты аптечного производства (ПАП). Общий объем рынка конечного потребителя представляет собой сумму реализованной в госпитальном и аптечном сегментах продукции. Напомним, что общий объем произведенной продукции (рынок производителя) рассчитывается по формуле «импорт+производство–экспорт». Соответственно, зарубежная составляющая рынка производителя представлена импортными поставками, а отечественная — внутрирыночным производством, то есть производством за исключением экспортной части. Подробнее о методологии исследования госпитального рынка и его инфраструктуре читайте в?«Еженедельнике АПТЕКА» № 37 (608) от 24.09.2007 г., об исследовании рынка производителя — в?«Еженедельнике АПТЕКА» № 31 (652) от 11.08.2008 г. В данной публикации для анализа госпитальных закупок нами была выбрана категория ЛС. Это обусловлено тем, что ЛС наиболее востребованы как на рынке аптечных продаж, так и в госпитальном сегменте.
ОБЩЕЕ
В III кв. 2008 г. объем госпитального рынка ЛС Украины составил 798,0 млн грн. за 47,5 млн упаковок, сократившись по сравнению с аналогичным периодом 2007 г. на 0,8% в денежном и на 38,4% в натуральном выражении. Отметим, что во II кв. 2008 г. объем госпитальных закупок ЛС был также на высоком уровне — 797,4 млн грн. за 61,6 млн упаковок. Что касается I кв. 2008 г., то в этот период закупки ЛС лечебно-профилактическими учреждениями были ниже, чем в последующие кварталы, и составили 328,9 млн грн. за 22,6 млн упаковок.
|
Во II и III кв. 2008 г. объем закупок ЛС лечебно-профилактическими учреждениями находился на высоком уровне и составил почти 800 млн грн. |
По итогам первых 9 мес 2008 г. лечебно-профилактическими учреждениями было закуплено ЛС на сумму 1,9 млрд грн. (131,7 млн упаковок), что больше по сравнению с аналогичным периодом 2007 г. на 11,7% в денежном выражении и меньше на 21,5% в натуральном.
Таким образом, убыль объема госпитальных закупок ЛС в упаковках во много раз превысила таковую на рынке аптечных продаж ЛС.
Рынок конечного потребителя ЛС в денежном выражении демонстрирует тенденцию к увеличению, однако в натуральном выражении постепенно уменьшается (рис. 1, 2). Традиционно аптечные продажи как в денежном, так и в натуральном выражении превалируют над госпитальными закупками.
|
|
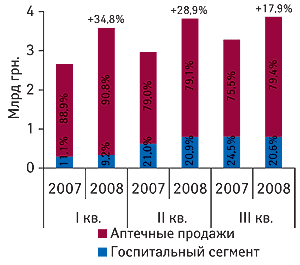
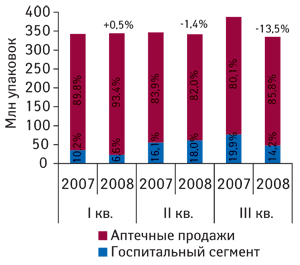
Общий объем рынка конечного потребителя ЛС (госпитальные закупки + аптечные продажи) по итогам первых 9 мес 2008 г. составил 11,3 млрд грн. за 1,0 млрд упаковок, увеличившись на 26,6% в денежном выражении и уменьшившись на 5,2% в натуральном выражении по сравнению с аналогичным периодом 2007 г. Доля госпитального сегмента составила 17,1% в денежном и 12,9% в натуральном выражении.
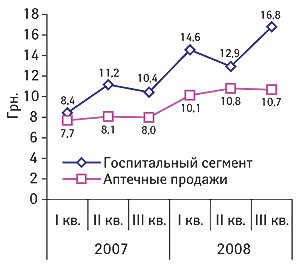
В целом на рынке аптечных продаж ЛС средневзвешенная стоимость 1 упаковки ЛС демонстрирует планомерное повышение. Ежемесячно этот показатель возрастает вот уже несколько лет подряд. Напомним, что уже в сентябре 2008 г. средневзвешенная стоимость 1 упаковки ЛС на розничном рынке достигла 11 грн. (более подробно читайте «Еженедельник АПТЕКА» № 46 (667) от 24.11.2008 г.). В госпитальном сегменте средневзвешенная стоимость 1 упаковки ЛС несколько выше таковой на рынке аптечных продаж. Причем в III кв. 2008 г. этот показатель достиг 16,8 грн. (рис. 3). Это больше, чем в аналогичный период 2007 г., почти на 61%. В III кв. 2008 г. на рынке аптечных продаж ЛС средневзвешенная стоимость 1 упаковки ЛС составила 10,7 грн., что на 6,1 грн. ниже таковой для госпитального сегмента ЛС. Вполне логично, что такая разница обусловлена спецификой закупок, которые осуществляют лечебно-профилактические учреждения.
|
Rх и OTC
Напомним, результаты развития рынка аптечных продаж ЛС свидетельствуют, что за первые 9 мес 2008 г. в общем объеме продаж ЛС в денежном выражении вклад рецептурных препаратов составил 51,2%, а в натуральном — 30,8%. Что касается госпитальных закупок, то здесь рецептурные препараты более востребованы, чем в розничном сегменте. По итогам 9 мес 2008 г. лечебно-профилактическими учреждениями было закуплено таких ЛС на сумму 1,8 млрд грн. за 109,4 млн упаковок, что больше, чем в аналогичный период 2007 г. на 12,5% в денежном выражении и меньше на 21,5% в натуральном. В общем объеме госпитальных закупок ЛС доля рецептурных препаратов за первые 9 мес 2008 г. составила 91,8% в денежном и 83,1% в натуральном выражении (рис. 4). Что касается госпитальных закупок безрецептурных ЛС, то по сравнению с 9 мес 2007 г. прирост объема таковых увеличился всего на 3,6% в денежном выражении и уменьшился на 21,6% в натуральном (158,2 млн грн. за 22,3 млн упаковок). Удельный вес безрецептурных препаратов в общем объеме госпитальных закупок ЛС за первые 9 мес 2008 г. составил 8,2% в денежном выражении и 16,9% в натуральном.
|
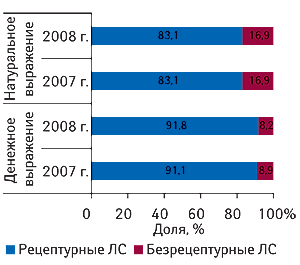
Таким образом, госпитальный рынок характеризуется большими объемами потребления рецептурных, а значит — более дорогостоящих препаратов. Причем общий прирост объема госпитальных закупок ЛС в денежном выражении был обусловлен таковым рецептурных препаратов.
За первые 9 мес 2008 г. на госпитальном рынке ЛС в денежном выражении наибольшую долю аккумулировали зарубежные компании — 62,4%, а в натуральном — украинские производители ЛС — 79,6% (табл. 1). Для сравнения — в этот период удельный вес зарубежных препаратов в общем объеме аптечного рынка ЛС в денежном выражении составил 76,8%, а отечественных — 62,3% в натуральном.
|
Таблица 1 |
Объем госпитальных закупок зарубежных и отечественных ЛС в денежном и натуральном выражении в I–III кв. 2007–2008 гг. с указанием доли в общем объеме таковых и процента прироста/убыли по сравнению с аналогичным периодом 2007 г. |
|
9 мес, год |
Млн грн. |
Удельный вес категории, % |
D, % |
Млн упаковок |
Удельный вес категории, % |
?D, % |
|
Зарубежные |
||||||
|
2007 |
1066,3 |
61,9 |
— |
29,9 |
17,8 |
— |
|
2008 |
1201,1 |
62,4 |
12,6 |
26,8 |
20,4 |
–10,1 |
|
Отечественные |
||||||
|
2007 |
655,9 |
38,1 |
— |
138,0 |
82,2 |
— |
|
2008 |
723,3 |
37,6 |
10,3 |
104,9 |
79,6 |
–24,0 |
|
Всего |
||||||
|
2007 |
1722,2 |
— |
— |
167,8 |
— |
— |
|
2008 |
1924,4 |
— |
11,7 |
131,7 |
— |
–21,5 |
За первые 9 мес 2008 г. темпы прироста объема госпитальных закупок ЛС отечественного и зарубежного производства в денежном выражении составили более 10%. В натуральном выражении большую убыль объема госпитальных закупок ЛС отмечают для отечественных препаратов — на 24,0% по сравнению с 9 мес 2007 г.
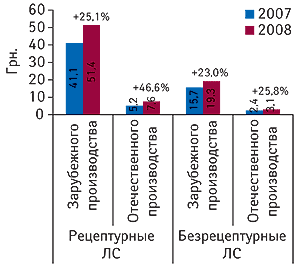
Как уже отмечено выше, в госпитальных закупках в основном преобладают рецептурные препараты. Здесь, как и на рынке аптечных продаж ЛС, изменяется средневзвешенная стоимость 1 упаковки ЛС в разрезе украинского и зарубежного производства. Так, по итогам 9 мес 2008 г. максимальная средневзвешенная стоимость 1 упаковки отмечена для рецептурных препаратов зарубежного производства — 51,4 грн., что практически на 10 грн. больше, чем годом ранее (рис. 5). Максимальные темпы прироста этого показателя по сравнению с 9 мес 2007 г. продемонстрировали ЛС украинского производства — на 46,6% (до 7,6 грн.). Средневзвешенная стоимость 1 упаковки безрецептурных препаратов составила 19,3 грн. для зарубежного производства и 3,1 грн. — для отечественного.
|
ФАРМАКОТЕРАПЕВТИЧЕСКАЯ СТРУКТУРА
Фармакотерапевтическая структура госпитального рынка заслуживает отдельного внимания. Здесь по итогам 9 мес 2008 г. лидером по объемам госпитальных закупок ЛС, как и в розничном сегменте фармрынка, была группа А «Средства, влияющие на пищеварительную систему и метаболизм» — 521,5 млн грн. за 20,3 млн упаковок (рис. 6). Причем для этой группы препаратов отмечают максимальное увеличение объема госпитальных закупок ЛС в денежном выражении по сравнению с 9 мес 2007 г. — почти на 50%.
|
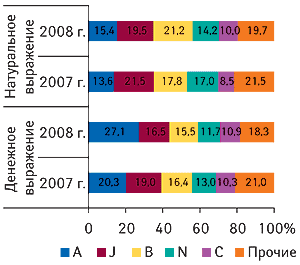
По итогам 9 мес 2008 г. 2-е место в общем объеме госпитальных закупок ЛС заняла группа J «Противомикробные средства для системного применения» (317,1 млн грн. за 25,7 млн упаковок). В этот период на розничном фармрынке ЛС группа J заняла 5-е место. Кроме того, в натуральном выражении группа J получила наибольшую долю в общем объеме госпитальных закупок — 19,5%.
За первые 9 мес 2008 г. лечебно-профилактическими учреждениями были закуплены ЛС группы В «Средства, влияющие на систему крови и гемопоэз» на сумму 298,5 млн грн. за 27,9 млн упаковок, что обеспечило ей 3-е место в представленном топ-листе. Далее топ-5 крупнейших групп АТС-классификации по объему госпитальных закупок ЛС сформировали препараты группы N «Средства, действующие на нервную систему» (4-е место; 224,6 млн грн. за 18,7 млн упаковок) и С «Средства, влияющие на сердечно-сосудистую систему» (5-е место; 210,0 млн грн. за 13,2 млн упаковок).
|
В разрезе групп АТС-классификации третьего уровня лидерами по объемам госпитальных закупок ЛС за первые 9 мес 2008 г. стали препараты группы А10А «Инсулин и его аналоги» |
В исследуемый период в разрезе групп АТС-классификации третьего уровня произошли некоторые изменения. Так, максимальный объем госпитальных закупок ЛС отмечен для группы A10A — «Инсулин и его аналоги» — почти 200 млн грн. (табл. 2). Ее удельный вес в общем объеме госпитальных закупок составил более 10%. Традиционный лидер — группа J01D «Прочие бета-лактамные антибиотики» за первые 9 мес 2008 г. заняла 2-е место в представленном списке. В целом состав топ-5 групп АТС-классификации третьего уровня практически полностью отличается от такового в розничном сегменте. Напомним, что наибольшую выручку аптечным учреждениям в разрезе групп АТС-классификации третьего уровня в денежном выражении за первые 9 мес 2008 г. обеспечили препараты группы M01A «Нестероидные противовоспалительные и противоревматические средства» (455,8 млн грн.). А в топ-листе по объему госпитальных закупок ЛС в денежном выражении эта группа заняла 10-ю строчку. Таким образом, фармакологическая структура рынка аптечных продаж ЛС и госпитальных закупок ЛС различна.
|
Таблица 2 |
Топ-10 групп АТС-классификации третьего уровня по объему госпитальных закупок ЛС в денежном выражении по итогам 9 мес 2007–2008 гг. с указанием удельного веса группы в общем объеме госпитальных закупок ЛС |
|
№ п/п |
АТС-код |
Наименование АТС-группы |
2007 г. |
Удельный вес категории, % |
2008 г. |
Удельный вес категории, % |
D, % |
|
Млн. грн |
Млн. грн |
||||||
|
1 |
A10A |
Инсулин и его аналоги |
101,7 |
5,9 |
199,8 |
10,4 |
96,5 |
|
2 |
J01D |
Прочие бета-лактамные антибиотики |
178,9 |
10,4 |
165,7 |
8,6 |
–7,4 |
|
3 |
A16A |
Прочие средства, влияющие на пищеварительную систему и метаболические процессы |
57,4 |
3,3 |
91,4 |
4,7 |
59,2 |
|
4 |
B05X |
Дополнительные растворы для внутривенного введения |
69,1 |
4,0 |
77,6 |
4,0 |
12,3 |
|
5 |
B01A |
Антитромботические средства |
63,9 |
3,7 |
73,7 |
3,8 |
15,4 |
|
6 |
A05B |
Препараты, применяемые при заболеваниях печени, |
51,7 |
3,0 |
70,2 |
3,6 |
35,7 |
|
7 |
N06B |
Психостимуляторы, средства, применяемые при синдроме нарушения внимания и гиперактивности (ADHD), и ноотропные средства |
42,6 |
2,5 |
62,0 |
3,2 |
45,6 |
|
8 |
C01E |
Прочие кардиологические препараты |
52,7 |
3,1 |
59,7 |
3,1 |
13,1 |
|
9 |
N01A |
Средства для общей анестезии |
34,7 |
2,0 |
56,4 |
2,9 |
62,4 |
|
10 |
M01A |
Нестероидные противовоспалительные и противоревматические средства |
46,2 |
2,7 |
51,7 |
2,7 |
12,1 |
|
Прочие |
1023,4 |
59,4 |
1016,4 |
52,8 |
–0,7 |
||
|
Всего |
1722,2 |
— |
1924,4 |
— |
11,7 |
||
ПОСТАВЩИКИ
|
Лидерами по объему госпитальных поставок ЛС как в денежном, так и натуральном выражении за первые 9 мес 2008 г. были украинские компании-производители |
По итогам III кв. 2008 г. топ-список маркетирующих организаций по объему госпитальных поставок ЛС в денежном выражении возглавила компания «Фармак» (табл. 3), а в натуральном выражением первенство получила Фармацевтическая фирма «Дарница» (табл. 4). За первые 9 мес 2008 г. лидером в рейтинге маркетирующих организаций по объему госпитальных поставок ЛС в денежном и натуральном выражении стала корпорация «Артериум» (табл. 5, 6). Отметим, что в состав 5 крупнейших маркетирующих организаций по объемам госпитальных поставок в денежном выражении за III кв. и по итогам 9 мес 2008 г. входят три украинских фармпроизводителя — корпорация «Артериум», «Фармак» и «Дарница». А топ-10 таковых в натуральном выражении состоит исключительно из украинских компаний. Отметим, что за первые 9 мес 2008 г. на рынке аптечных продаж ЛС при объеме в 9,4 млрд грн. количество маркетирующих организаций составило почти 600. В это же время госпитальный рынок ЛС сформировали 460 маркетирующих организаций ЛС.
|
Таблица 3 |
Топ-10 маркетирующих организаций по объему госпитальных поставок ЛС в денежном выражении по итогам III кв. 2008 г. с указанием позиций в рейтинге за аналогичный период 2007 г. |
|
Маркетирующая организация |
№ п/п, год |
|
|
2008 |
2007 |
|
|
Фармак (Украина) |
1 |
3 |
|
Артериум Корпорация (Украина) |
2 |
1 |
|
Novo Nordisk (Дания) |
3 |
5 |
|
Sanofi-аventis (Франция) |
4 |
2 |
|
Дарница (Украина) |
5 |
4 |
|
Индар (Украина) |
6 |
27 |
| Berlin-Chemie/Menarini Group (Германия) |
7 |
6 |
|
Nycomed (Норвегия) |
8 |
12 |
|
GlaxoSmithKline (Великобритания) |
9 |
9 |
|
Борщаговский ХФЗ (Украина) |
10 |
11 |
|
Таблица 4 |
Топ-10 маркетирующих организаций по объему госпитальных поставок ЛС в натуральном выражении по итогам III кв. 2008 г. с указанием позиций в рейтинге за аналогичный период 2007 г. |
|
Маркетирующая организация |
№ п/п, год |
|
|
2008 |
2007 |
|
|
Дарница (Украина) |
1 |
2 |
|
Артериум Корпорация (Украина) |
2 |
1 |
|
Борщаговский ХФЗ (Украина) |
3 |
5 |
|
Юрия-Фарм (Украина) |
4 |
8 |
|
Здоровье (Украина) |
5 |
4 |
|
Фармак (Украина) |
6 |
6 |
|
Биофарма (Украина) |
7 |
3 |
|
Новофарм-Биосинтез (Украина) |
8 |
9 |
|
Фарматрейд (Украина) |
9 |
33 |
|
ОЗ ГНЦЛС (Украина) |
10 |
11 |
|
Таблица 5 |
Топ-10 маркетирующих организаций по объему госпитальных поставок ЛС в денежном выражении по итогам 9 мес 2008 г. с указанием позиций в рейтинге за аналогичный период 2007 г. |
|
Маркетирующая организация |
№ п/п |
|
|
2008 г. |
2007 г. |
|
|
Артериум Корпорация (Украина) |
1 |
1 |
|
Sanofi-аventis (Франция) |
2 |
2 |
|
Фармак (Украина) |
3 |
6 |
|
Дарница (Украина) |
4 |
3 |
|
Novo Nordisk (Дания) |
5 |
7 |
|
Nycomed (Норвегия) |
6 |
12 |
| Berlin-Chemie/Menarini Group (Германия) |
7 |
4 |
|
GlaxoSmithKline (Великобритания) |
8 |
5 |
|
Индар (Украина) |
9 |
32 |
|
Юрия-Фарм (Украина) |
10 |
15 |
|
Таблица 6 |
Топ-10 маркетирующих организаций по объему госпитальных поставок ЛС в натуральном выражении по итогам 9 мес 2008 г. с указанием позиций в рейтинге за аналогичный период 2007 г. |
|
Маркетирующая организация |
№ п/п |
|
|
2008 г. |
2007 г. |
|
|
Артериум Корпорация (Украина) |
1 |
1 |
|
Дарница (Украина) |
2 |
2 |
|
Здоровье (Украина) |
3 |
4 |
|
Борщаговский ХФЗ (Украина) |
4 |
5 |
|
Юрия-Фарм (Украина) |
5 |
8 |
|
Биофарма (Украина) |
6 |
3 |
|
Фармак (Украина) |
7 |
7 |
|
Новофарм-Биосинтез (Украина) |
8 |
10 |
|
ОЗ ГНЦЛС (Украина) |
9 |
11 |
|
Фарматрейд (Украина) |
10 |
40 |
ИТОГИ
Исторически сложилось так, что фармацевтический рынок потребителя в Украине формируют 2 сегмента — розничный и госпитальный. По итогам первых 9 мес 2008 г. общий объем рынка конечного потребителя ЛС — госпитальные закупки ЛС + аптечные продажи ЛС — увеличился по сравнению с аналогичным периодом 2007 г. на 26,6% в денежном и сократился на 5,2% в натуральном выражении, достигнув показателя 11,3 млрд грн. за 1,0 млрд упаковок. Мы отмечали, что убыль в упаковках в розничном сегменте рынка ЛС составила –2,1%, тогда как в госпитальном этот показатель составил –21,5%. В общем объеме рынка ЛС вклад госпитальных закупок ЛС составил более 17% в денежном и почти 13% в натуральном выражении. За первые 9 мес 2008 г. объем госпитальных закупок ЛС в денежном выражении более чем на 60% принадлежал зарубежным компаниям, а в натуральном лидерами были украинские производители — почти 80%. Традиционно рейтинг крупнейших маркетирующих организаций по объему госпитальных поставок ЛС за первые 9 мес 2009 г. возглавила отечественная фармкомпания. Причем в составе топ-5 таковых находилось еще два крупных украинских производителя ЛС. За первые 9 мес в 2008 г. доля рецептурных препаратов в общем объеме госпитальных закупок ЛС в денежном выражении достигла почти 92%, а в натуральном выражении осталась неизменной по сравнению с аналогичным периодом 2007 г. — 83,1%. Таким образом, превалирующий вклад в госпитальный рынок
Оксана Сергиенко, Юлия Бондаренко
|
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим