|
МЕТОДОЛОГИЯ
Напомним, что в рамках данного исследования общий объем инвестиций в рекламу в исследуемых медиа рассчитан в ценах прайс-листов рекламных агентств (open-rate). Следует учитывать, что приведенные показатели объемов инвестиций в ТВ- рекламу в среднем в 2,5–3 раза выше реальных, а среднерыночный объем скидки в нон-ТВ каналах коммуникации составляет 30–40%.
При отображении показателей ТВ- промоции для сопоставления показателей 2009 г. с предыдущими периодами будут рассмотрены данные в старом формате, то есть рассчитанные по генсовокупности «Universe» (города с населением более 50 тыс. человек). А для отображения максимально полных данных по 2009 г. использованы характеристики, рассчитанные по «Universe-2008» (вся Украина). При этом суммарные медиапоказатели по «Universe-2008» больше таковых по «Universe» в среднем на 10–15%. Следует отметить, что в общем объеме инвестиций в рекламу ЛС на телевидении не учитывалась имиджевая реклама фармацевтических компаний. Подробнее ознакомиться с методологией исследования и списком медианосителей, в которых проводится мониторинг рекламы в прессе и на радио (далее — нон-ТВ), можно на сайте .
ВИДЫ РЕКЛАМЫ
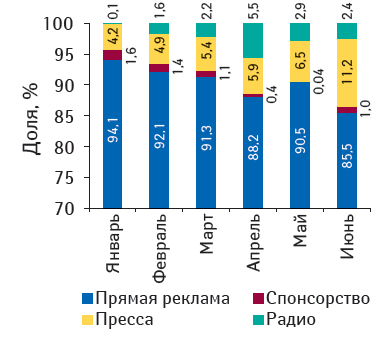
Общий объем затрат фармкомпаний на рекламу ЛС в различных медиа в I полугодии 2009 г. составил почти 500 млн грн. Следует заметить, что 90,7% этой суммы были потрачены на прямую ТВ- рекламу и 0,9% — на ТВ-спонсорство; в рекламу в прессе и на радио было инвестировано по 5,9 и 2,5% соответственно. Значительная доля ТВ- рекламы в общем объеме затрат объясняется тем, что телевидение имеет самый широкий охват аудитории. С другой стороны, ТВ-реклама — очень дорогой инструмент, и не у каждой компании есть возможность использовать его.
На протяжении первых 6 мес 2009 г. распределение средств среди медиаканалов было неравномерным (рис. 1). Если в зимние месяцы доля ТВ- рекламы составляла более 90% общего объема инвестиций в рекламу ЛС, то с наступлением весеннего сезона все сложнее стало удерживать зрителя у «голубого» экрана. Этот показатель стал снижаться и в июне 2009 г. составил 85,5%. За этот же период удельный вес затрат на продвижение ЛС при помощи прессы увеличился в 2,5 раза (с 4,2% в январе до 11,2% в июне).
|
||||||
РЕКЛАМА НА ТВ
Характерной особенностью ТВ- рекламы является сезонность инвестиций в продвижение ЛС (рис. 2). Причем эта сезонность имеет практически аналогичный профиль из года в год. Отметим, что максимальный объем затрат на рекламу ЛС был зафиксирован не в феврале, как в предыдущие 2 года, а в марте. С апреля начался сезонный спад рекламной активности операторов фармрынка. В июне 2009 г. отмечен минимальный объем инвестиций в ТВ- рекламу ЛС с начала года — 39,1 млн грн., что на 20,3% больше, чем в июне предыдущего года. В целом же по итогам I полугодия 2009 г. общий объем вложений фармкомпаний в телерекламу составил 433 млн грн., увеличившись на 3,7% по сравнению с аналогичным периодом 2008 г. Прирост уровня контакта со зрителем за этот же период составил всего 0,6%.
|
||||||
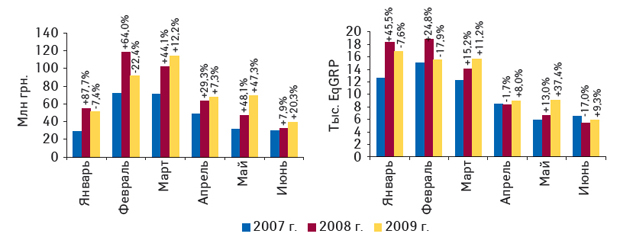
В целом уровень контакта со зрителем имеет динамику, аналогичную объему рекламных инвестиций, когда сначала к середине года показатели снижаются, а далее — возрастают. В то же время эффективность рекламных вложений неодинакова во все периоды. Например, в январе, насыщенном праздниками, при достаточно низком уровне затрат наблюдается высокий уровень контакта со зрителем.
Напомним, что с января по май 2009 г. на рынке телерекламы отмечали медиадефляцию — снижение стоимости 1 реализованного рейтинга. Однако уже в июне начались противоположные процессы, что привело к медиаинфляции на уровне 5,8%. В целом же за I полугодие 2009 г. медиадефляция на рынке ТВ-рекламы ЛС составила 4,6%.
ТЕЛЕКАНАЛЫ
По итогам I полугодия 2009 г. реклама ЛС транслировалась на 28 телеканалах (табл. 1). Лидером по объему продаж рекламы ЛС в денежном выражении вот уже третий год подряд является канал «Интер». В I полугодии 2009 г. объем продаж рекламы ЛС на этом телеканале составил 105,3 млн грн. («Universe-2008»). Для этого телеканала также отмечены максимальный уровень контакта со зрителем и наибольшее количество реализованных рейтингов. Максимальное количество выходов рекламы ЛС (более 14 тыс.) зафиксировано на канале «СТБ». 2-е место по показателю «Universe-2008» занял канал «Студия «1+1» — 93,2 млн грн., в то же время в населенных пунктах с численностью более 50 тыс. человек («Universe») на 2-м месте оказался «СТБ». Замыкает первую тройку канал «ICTV» с показателем 67,2 млн грн. рекламных инвестиций. На долю топ-3 телеканалов в I полугодии приходилось более 58% общего объема продаж рекламы ЛС.
|
Таблица 1 |
Топ-10 телеканалов по объемам продаж рекламы ЛС в денежном выражении в I полугодии 2009 г. («Universe-2008») с указанием прочих медиапоказателей и № п/п в I полугодии 2007–2009 гг. по «Universe» |
|
№ п/п |
Телеканал |
Объем продаж рекламы |
Уровень контакта со зрителем (EqGRP), % |
Количество реализованных рейтингов (WGRP), % |
Количество выходов |
||||
|
Млн грн. |
№ п/п по «Universe» |
||||||||
|
Всего |
Доля спонсорства, % |
2009? |
2008? |
2007? |
|||||
|
1 |
Интер |
105,3 |
0,01 |
1 |
1 |
1 |
16984 |
13780 |
10116 |
|
2 |
Студия «1+1» |
93,2 |
– |
3 |
2 |
2 |
13344 |
9663 |
9088 |
|
3 |
ICTV |
67,2 |
1,4 |
4 |
3 |
3 |
10605 |
8446 |
12637 |
|
4 |
СТБ |
63,0 |
3,4 |
2 |
4 |
4 |
10706 |
8509 |
14074 |
|
5 |
Новый канал |
53,6 |
0,1 |
5 |
5 |
5 |
8516 |
6831 |
7959 |
|
6 |
Украина |
24,8 |
0,0001 |
6 |
6 |
7 |
3839 |
3362 |
6152 |
|
7 |
НТН |
14,3 |
– |
7 |
8 |
8 |
3246 |
2617 |
10806 |
|
8 |
K1 |
9,9 |
– |
9 |
15 |
22 |
2198 |
1753 |
10938 |
|
9 |
Первый канал. Всемирная сеть |
7,0 |
– |
8 |
7 |
6 |
1799 |
1463 |
5572 |
|
10 |
ТЕТ |
6,4 |
– |
10 |
9 |
10 |
932 |
852 |
3522 |
|
Прочие |
12,8 |
10,8 |
– |
– |
– |
3457 |
2912 |
46909 |
|
|
Всего |
457,5 |
1,0 |
– |
– |
– |
75626 |
60188 |
137773 |
|
Состав первой десятки телеканалов по объему рекламных инвестиций остается постоянным вот уже третий год подряд. Единственным новичком ТОП-10 стал канал «К1», который занимал 22-е и 15-е места в рейтингах в 2007 и 2008 г. соответственно.
Следует обратить внимание, что из представленной топ-10 телеканалов активно использовали спонсорство «СТБ», «ICTV» и «Новый канал», наибольшая же доля спонсорства в продажах рекламы ЛС была у канала «Эра» — 41,8%.
ПОКУПАТЕЛИ
В I полугодии 2009 г. в топ-листе брэндов по объему инвестиций в рекламу на ТВ произошли значительные изменения (табл. 2). Из прошлогодних его участников остались лишь СОЛПАДЕИН и МЕЗИМ.
|
Таблица 2 |
Топ-10 брэндов ЛС по объему инвестиций в телерекламу в денежном выражении в I полугодии 2009 г. («Universe-2008») с указанием основных медиапоказателей и № п/п за I полугодие 2007–2009 гг. по «Universe» |
|
№ п/п |
Телеканал |
Объем продаж рекламы |
Уровень контакта со зрителем (EqGRP), % |
Количество реализованных рейтингов (WGRP), % |
Количество выходов |
||||
|
Млн грн. |
№ п/п по «Universe» |
||||||||
|
Всего |
Доля спонсорства, % |
2009? |
2008? |
2007? |
|||||
|
1 |
СОЛПАДЕИН |
20,3 |
– |
1 |
7 |
7 |
3141 |
2431 |
6862 |
|
2 |
ИБУПРОМ |
20,1 |
– |
2 |
73 |
60 |
3016 |
2647 |
7595 |
|
3 |
КОЛДРЕКС |
17,1 |
– |
3 |
20 |
5 |
3039 |
2653 |
4278 |
|
4 |
МЕЗИМ |
16,2 |
– |
4 |
2 |
6 |
2799 |
2445 |
3771 |
|
5 |
ЭСПУМИЗАН |
14,7 |
– |
6 |
14 |
26 |
2011 |
1562 |
3830 |
|
6 |
ГАВИСКОН |
12,8 |
– |
5 |
– |
– |
2000 |
1901 |
3096 |
|
7 |
СТРЕПСИЛС |
11,1 |
– |
7 |
12 |
11 |
2027 |
2026 |
3039 |
|
8 |
АФЛУБИН |
10,8 |
– |
12 |
40 |
41 |
1653 |
1259 |
895 |
|
9 |
ТАМИПУЛ |
10,3 |
– |
8 |
– |
– |
1300 |
1215 |
1819 |
|
10 |
ЭССЕНЦИАЛЕ |
9,9 |
– |
9 |
43 |
34 |
1307 |
1149 |
2017 |
|
Прочие |
314,2 |
1,5 |
– |
– |
– |
53333 |
40900 |
100571 |
|
|
Всего |
457,5 |
1,0 |
– |
– |
– |
75626 |
60188 |
137773 |
|
Возглавил топ-10 брэндов в I полугодии 2009 г. СОЛПАДЕИН (20,3 млн грн.), этот же брэнд имеет и наибольший уровень контакта со зрителем. Первенство по количеству реализованных рейтингов одержали КОЛДРЕКС и ИБУПРОМ. Впрочем, для второго из них характерно также наибольшее количество выходов рекламы.
В целом в I полугодии 2009 г. топ-10 брэндов — лидеров по объему инвестиций в телерекламу аккумулировала 31,3% общего объема инвестиций в рекламу на ТВ в денежном выражении. Следует отметить, что все участники первой десятки рейтинга брэндов использовали для своего продвижения исключительно прямую рекламу. Наибольший же объем инвестиций в спонсорство на ТВ оказался у ЦЕТРИНА.
Если говорить об участниках рейтинга в июне 2009 г., то первая тройка брэндов по объему инвестиций в рекламу на ТВ выглядела следующим образом: СОЛПАДЕИН, ЛАМИКОН, ЛАМИЗИЛ.
В I полугодии 2009 г. рейтинг крупнейших по объемам инвестиций в телерекламу ЛС маркетирующих организаций представлен в основном крупнейшими зарубежными производителями ЛС (табл. 3). Этот факт подтверждает, что ТВ- реклама является довольно дорогим инструментом, который не всем по карману. Высокие цены на телеэфир заставляют многие крупные компании смотреть и в сторону других медиа, поэтому их можно встретить в рейтингах как ТВ, так и нон-ТВ рекламодателей. Ведь использование нескольких каналов коммуникации позволяет разнообразить способы общения с потребителем, заметно повысив эффективность рекламы ЛС.
|
Таблица 3 |
Топ-10 маркетирующих организаций по объему инвестиций в ТВ-рекламу ЛС в денежном выражении в I полугодии 2009 г. («Universe-2008») с указанием основных медиапоказателей и № п/п за I полугодие 2007–2009 гг. по «Universe» |
|
№ п/п |
Телеканал |
Объем продаж рекламы |
Уровень контакта со зрителем (EqGRP, %) |
Количество реализованных рейтингов (WGRP, %) |
Количество выходов |
||||
|
Млн грн. |
№ п/п по «Universe» |
||||||||
|
Всего |
Доля спонсорства, % |
2009 |
2008 |
2007 |
|||||
|
1 |
Berlin-Chemie/Menarini Group (Германия) |
65,3 |
– |
1 |
1 |
3 |
9803 |
8193 |
15521 |
|
2 |
Bittner (Австрия) |
56,0 |
– |
2 |
2 |
2 |
8482 |
5868 |
8905 |
|
3 |
GlaxoSmithKline Consumer Healthcare (Великобритания) |
37,4 |
0,01 |
3 |
9 |
6 |
6181 |
5085 |
11341 |
|
4 |
Reckitt Benckiser Healthcare International (Великобритания) |
32,4 |
– |
4 |
5 |
18 |
5970 |
5366 |
8952 |
|
5 |
US Pharmacia International (США) |
25,7 |
– |
5 |
18 |
16 |
3869 |
3254 |
10070 |
|
6 |
Sanofi-Aventis (Франция) |
20,3 |
– |
6 |
15 |
13 |
2683 |
2360 |
4350 |
|
7 |
ПРО-фарма (Украина) |
17,5 |
– |
7 |
65 |
39 |
2717 |
2155 |
4090 |
|
8 |
Стада-Нижфарм (Германия — Россия) |
17,1 |
– |
9 |
11 |
12 |
3442 |
2948 |
6415 |
|
9 |
Ratiopharm (Германия) |
16,1 |
– |
8 |
3 |
1 |
2550 |
2004 |
5123 |
|
10 |
Janssen-Cilag (Бельгия — Швейцария) |
15,6 |
– |
13 |
– |
37 |
2153 |
1669 |
5829 |
|
Прочие |
154,1 |
3,0 |
– |
– |
– |
27776 |
21286 |
57177 |
|
|
Всего |
457,5 |
1,0 |
– |
– |
– |
75626 |
60188 |
137773 |
|
По итогам I полугодия 2009 г. 1-ю строчку топ- листа по объему инвестиций в ТВ-рекламу ЛС заняла компания «Berlin-Chemie/Menarini Group», которая была первой и по другим медиапоказателям. На 2-м месте рейтинга вот уже третий год подряд расположилась компания «Bittner», а на 3-м — «GlaxoSmithKline Consumer Healthcare». В целом по итогам I полугодия 2009 г. в руках первой десятки компаний — лидеров по объему инвестиций в ТВ- рекламу ЛС сосредоточилось 2/3 общего объема инвестиций в денежном выражении.
В этот же период рекламодателями очень мало использовались возможности ТВ- спонсорства. Среди участников представленной топ-10 этот вид промоции использовала только компания «GlaxoSmithKline Consumer Healthcare», а лидером по объему инвестиций в спонсорство на ТВ был «Dr. Reddy’s». В частности, в июне 2009 г. максимальный объем инвестиций в ТВ-рекламу своих препаратов зафиксирован для компании «Janssen-Cilag».
ПРЕССА
По итогам I полугодия 2009 г. объем инвестиций фармкомпаний в рекламу ЛС в печатных изданиях составил 29,7 млн грн., что на 36,0% меньше, чем в I полугодии 2008 г. В разрезе помесячной динамики на протяжении первых 6 мес 2009 г. не наблюдается традиционной сезонности рекламной активности (рис. 3). С начала 2007 и 2008 г. объемы рекламных инвестиций в прессу постепенно увеличивались, достигая максимума в апреле, а затем снижались в летние месяцы. В текущем году объемы затрат на рекламу ЛС в печатных изданиях были на треть ниже прошлогодних и достигли максимума уже в марте, после чего резко снизились, оставаясь в апреле–июне приблизительно на одном уровне. Следует отметить, что в июне 2009 г. убыль объема инвестиций в рекламу ЛС в прессе по сравнению с июнем 2008 г. составила всего 2,6%. При сохранении наметившейся тенденции прирост инвестиций в рекламу ЛС, впервые с начала года, возможен уже в июле 2009 г.
|
||||||
Лидером среди печатных изданий по объему продаж рекламы ЛС в денежном выражении в I полугодии 2009 г. стал журнал «Лиза», занимавший 1-ю строчку рейтинга и в прошлом году. На 2-ю позицию переместился журнал «Единственная». Тройку лидеров замыкает «Отдохни!», в котором зафиксировано максимальное количество выходов рекламы ЛС. Наибольший объем продаж в пересчете на формат А3 был у журнала «Женский журнал. Здоровье».
В целом среди первой десятки рейтинга печатных изданий только два журнала увеличили объемы продаж рекламы ЛС в денежном выражении по сравнению с I полугодием предыдущего года: «Женский журнал. Здоровье» — на 30,0% (благодаря чему переместился с 11-го на 4-е место) и «Твой Малыш» — на 10,5%. Для остальных изданий зафиксирована различной степени убыль объема продаж рекламы ЛС.
Обратим ваше внимание на то, что почти вся топ-10 печатных изданий по объему инвестиций в рекламу ЛС состоит из журналов, ориентированных на прекрасную половину человечества. И такой выбор рекламодателей объяснить достаточно просто: в большинстве случаев закупки ЛС для семьи делают женщины.
В I полугодии 2009 г. в печатных изданиях рекламировалось 383 брэнда ЛС, что на 75 больше, чем в аналогичный период предыдущего года. Наибольший рекламный бюджет в печатных изданиях зафиксирован по брэнду ТЕРАВИТ — 1,4 млн грн. (табл. 4).
|
Таблица4 |
Топ-10 брэндов ЛС по объему инвестиций в рекламу в прессе и радио в I полугодии 2009 г. с указанием объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Брэнд |
Объем инвестиций в рекламу ЛС, тыс. грн. |
|||||
|
2008 |
2009 |
||||||
|
Всего охваченные нон-ТВ медиа |
№ п/п |
Пресса |
Радио |
Всего охваченные нон-ТВ медиа |
, % |
||
|
1 |
РЕННИ |
1206,3 |
3 |
448,1 |
1466,6 |
1914,7 |
58,7 |
|
2 |
РЕЛИФ |
– |
– |
454,8 |
1213,1 |
1667,9 |
– |
|
3 |
ТЕРАВИТ |
152,2 |
133 |
1441,8 |
– |
1441,8 |
847,4 |
|
4 |
МЕЗИМ |
1073,8 |
5 |
213,5 |
1200,9 |
1414,4 |
31,7 |
|
5 |
МААЛОКС |
502,1 |
42 |
288,2 |
839,5 |
1127,6 |
124,6 |
|
6 |
ФЕСТАЛ |
526,7 |
38 |
247,6 |
874,0 |
1121,6 |
112,9 |
|
7 |
СТОМАТИДИН |
599,9 |
29 |
1038,1 |
– |
1038,1 |
73,0 |
|
8 |
ДУОВИТ |
346,0 |
61 |
828,4 |
– |
828,4 |
139,4 |
|
9 |
ЛАЗОЛВАН |
947,7 |
7 |
339,9 |
461,3 |
801,2 |
–15,5 |
|
10 |
ФАРИНГОСЕПТ |
45,5 |
230 |
360,4 |
382,9 |
743,4 |
1535,6 |
|
Прочие |
61144,1 |
– |
24023,3 |
5873,5 |
29896,8 |
–51,1 |
|
|
Всего |
66544,3 |
– |
29684,1 |
12311,8 |
41995,9 |
–36,9 |
|
Как и годом ранее, в I полугодии 2009 г. лидером среди маркетирующих организаций по объему инвестиций в рекламу ЛС в прессе была компания «Bayer Consumer Carе» (табл. 5), для которой также зафиксировано наибольшее количество выходов и листов А3. В июне 2009 г. рейтинг брэндов возглавил НОМИГРЕН, а рейтинг маркетирующих организаций — «Bosnalijek».
|
Таблица 5 |
Топ-10 маркетирующих организаций по суммарному объему инвестиций в рекламу ЛС в прессе и на радио в I полугодии 2009 г. с указанием объема рекламных инвестиций и позиции в рейтинге за аналогичный период 2008 г. |
|
№ п/п |
Маркетирующая организация |
Объем инвестиций в рекламу ЛС, тыс. грн. |
|||||
|
2008 |
2009 |
||||||
|
В исследуемых нон-ТВ медиа |
№ п/п |
Пресса |
Радио |
В исследуемых нон-ТВ медиа |
, % |
||
|
1 |
Bayer Consumer Care (Швейцария) |
5221,8 |
1 |
6420,5 |
3006,8 |
9427,3 |
80,5 |
|
2 |
Berlin-Chemie/Menarini Group (Германия) |
3776,1 |
2 |
782,6 |
3159,0 |
3941,7 |
4,4 |
|
3 |
Sanofi-Aventis (Франция) |
1885,1 |
10 |
1371,6 |
1713,5 |
3085,1 |
63,7 |
|
4 |
Натурпродукт-Вега (Украина) |
1362,3 |
14 |
2053,8 |
302,5 |
2356,3 |
73,0 |
|
5 |
Bosnalijek (Республика Босния — Герцеговина) |
1004,8 |
21 |
1766,9 |
– |
1766,9 |
75,9 |
|
6 |
Стада-Нижфарм (Германия-Россия) |
351,8 |
46 |
990,8 |
606,6 |
1597,4 |
354,1 |
|
7 |
Actavis Group (Исландия) |
3023,2 |
5 |
1411,9 |
113,2 |
1525,1 |
–49,6 |
|
8 |
Nycomed (Норвегия) |
2250,1 |
9 |
1290,5 |
133,8 |
1424,4 |
–36,7 |
|
9 |
Bionorica (Германия) |
2483,4 |
8 |
1194,1 |
39,1 |
1233,2 |
–50,3 |
|
10 |
Фармак (Украина) |
2768,8 |
6 |
946,5 |
85,9 |
1032,4 |
–62,7 |
|
Прочие |
42416,9 |
– |
11454,8 |
3151,5 |
14606,2 |
–65,6 |
|
|
Всего |
66544,3 |
– |
29684,1 |
12311,8 |
41995,9 |
–36,9 |
|
РАДИО
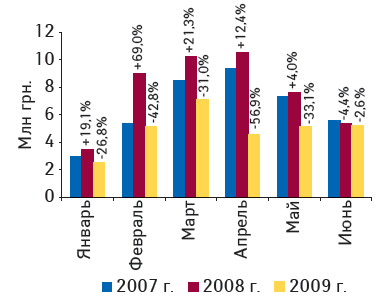
По итогам I полугодия 2009 г. инвестиции в рекламу ЛС на радиостанциях сократились на 39,0% по сравнению с аналогичным периодом 2008 г. и составили 12,3 млн грн. Однако только в апреле был отмечен прирост объема рекламных инвестиций на радио по сравнению с аналогичным периодом предыдущего года (14,3%), в остальные же периоды — их убыль (рис. 4).
|
||||||
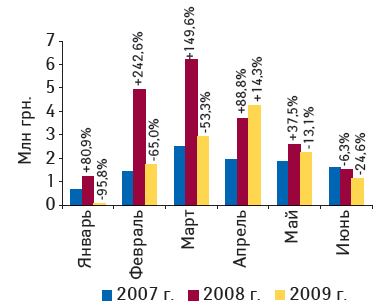
Лидером среди радиостанций по объему продаж рекламы ЛС в I полугодии 2009 г. стало «Русское Радио», которое сконцентрировало 27% всех рекламных бюджетов на радио. Для этой радиостанции характерна также и максимальная длительность рекламы ЛС. На 2-м и 3-м местах рейтинга по объему рекламы ЛС в денежном выражении оказались «Хит FM» и «Наше Радио» соответственно. Значительно увеличилась и доля «Нашего Радио» в денежном выражении — с 3,7% в I полугодии 2008 г. до 11,8% в I полугодии 2009 г. За это же время остальные участники топ-5 в различной степени уменьшили свой удельный вес.
В целом за 6 мес 2009 г. топ-5 крупнейших по объему рекламных инвестиций радиостанций сосредоточила 72,1% объема рекламы ЛС в денежном и 53,4% в натуральном выражении.
В I полугодии 2009 г. на радио рекламировали 42 брэнда ЛС, причем годом ранее их было 112. Возглавил рейтинг по объему инвестиций в рекламу ЛС на радио брэнд РЕННИ (см. табл. 4). Далее за ним следуют РЕЛИФ и МЕЗИМ. Суммарная длительность выходов рекламных роликов и количество выходов рекламы были максимальными для АЛКА- ЗЕЛЬТЦЕР. Июньский рейтинг брэндов по объему рекламных бюджетов на радио возглавил ПРОКТОЗАН.
По итогам 6 мес 2009 г. первая тройка маркетирующих организаций по объему инвестиций в рекламу ЛС на радио выглядела следующим образом: «Berlin-Chemie/Menarini Group», «Bayer Consumer Care», «Sanofi-Aventis» (см. табл. 5). Наибольшая суммарная длительность и количество выходов рекламы ЛС были зафиксированы у компании «Bayer Consumer Care». Эта компания возглавила общий рейтинг по суммарному объему инвестиций в рекламу ЛС в прессе и на радио, значительно опередив остальных участников. Следует отметить, что по этому показателю максимальный прирост объема рекламных бюджетов отмечен для «Стада-Нижфарм» (354,1%). В целом же для участников представленной топ-10 характерно одновременное использование обоих медиаканалов коммуникации (за исключением компании «Bosnalijek»).
Вполне очевидно, что потенциал нон-ТВ инструментариев не раскрыт в полной мере. Ведь таковой является прекрасным дополнением к ТВ-рекламе и дает хорошие результаты для узнаваемости того или иного брэнда ЛС и его запоминания.
ИТОГИ
Безусловно, финансовые трудности отразились на рынке рекламы ЛС. Поэтому начало 2009 г. ознаменовалось существенным уменьшением рекламных инвестиций как на телевидении, так и в нон-ТВ каналах коммуникации.
В целом происходящие процессы на рынке рекламы ЛС не могли не повлиять на среднюю стоимость 1 реализованного рейтинга. Этот показатель начал снижаться, в результате чего на протяжении 5 мес 2009 г. наблюдалась медиадефляция на рынке ТВ-рекламы ЛС. Однако уже в мае текущего года прирост рекламных инвестиций составил 47,3%, а в июне дефляция сменилась привычной инфляцией. Наметившаяся тенденция хоть и не весьма обрадует рекламодателей, но все же позволяет с некоторым оптимизмом смотреть в будущее и допустить смелую мысль: «А может, кризис скоро закончится ..»
Однако, судя по всему, об этом говорить еще рано. Суммарный объем вложений в рекламу ЛС во всех охваченных медиа в I полугодии 2009 г. составил 500 млн грн. Рекламные бюджеты на ТВ по сравнению с аналогичным периодом 2008 г. при этом возросли всего на 3,7% (!), для печатных изданий и радио, наоборот, отмечали их убыль — на 36 и 39% соответственно.
Возникшие трудности, скорее всего, заставили многих фармпроизводителей пересмотреть подход к способам продвижения своих препаратов. А некоторых участников — покинуть рынок ТВ-рекламы и нон-ТВ в I полугодии 2009 г.
Сегодня мало кто позволит себе заниматься «ковровым бомбометанием», инвестируя заоблачные суммы в ТВ-рекламу, тогда как достичь необходимого результата можно альтернативным распределением пусть меньших, но прицельных вложений по различным направлениям промоции. По итогам I полугодия 2009 г. крупнейшие фармкомпании занимали ведущие позиции в рейтингах по объемам инвестиций в рекламу ЛС для различных медиа.
Конечно же, результатом комплексного воздействия на сознание потребителя должно стать увеличение объема продаж рекламируемого продукта, а иначе зачем еще нужна реклама ..
Иван Лесько, Оксана Сергиенко
Редакторська група
Автор
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим