ФАРМКОРЗИНА
Динамика отечественного фармрынка и рынка лекарственных средств (ЛС) с начала 2008 г. характеризовалась волнообразным развитием. Без сомнений, все колебания на розничном фармрынке обусловлены динамикой наиболее значимой категории товаров «аптечной корзины» — ЛС (рис. 1, 2).


Общий объем аптечных продаж в ноябре 2009 г. составил 2,1 млрд грн. за 176,3 млн упаковок, увеличившись по сравнению с ноябрем 2008 г. на 49,6% в денежном и на 12,2% в натуральном выражении (табл. 1). Следует отметить, что впервые с начала текущего года в долларовом эквиваленте объем розничного фармрынка в ноябре 2009 г. продемонстрировал увеличение по сравнению с ноябрем 2008 г. — на 12,3% и достиг почти 265,0 млн дол. США.
| Таблица 1 | Объем аптечных продаж по категориям товаров в денежном и натуральном выражении в ноябре 2007–2009 гг. с указанием процента прироста/убыли по сравнению с аналогичным периодом предыдущего года |
| Ноябрь, год | Млн грн. | Удельный вес категории, % | , % | Млн упаковок | Удельный вес категории, % | , % |
| ЛС | ||||||
| 2007 | 1041,8 | 84,4 | – | 108,8 | 63,0 | – |
| 2008 | 1152,3 | 81,4 | 10,6 | 94,4 | 60,1 | –13,3 |
| 2009 | 1783,2 | 84,2 | 54,7 | 113,1 | 64,2 | 19,8 |
| ИМН* | ||||||
| 2007 | 99,9 | 8,1 | – | 56,9 | 32,9 | – |
| 2008 | 132,2 | 9,3 | 32,3 | 55,1 | 35,1 | –3,1 |
| 2009 | 183,4 | 8,7 | 38,7 | 54,8 | 31,1 | –0,5 |
| Косметика | ||||||
| 2007 | 58,4 | 4,7 | – | 4,5 | 2,6 | – |
| 2008 | 84,0 | 5,9 | 43,8 | 4,9 | 3,1 | 8,9 |
| 2009 | 96,8 | 4,6 | 15,3 | 5,1 | 2,9 | 3,7 |
| БАД | ||||||
| 2007 | 34,6 | 2,8 | – | 2,5 | 1,5 | – |
| 2008 | 47,0 | 3,3 | 35,9 | 2,8 | 1,8 | 9,6 |
| 2009 | 53,8 | 2,5 | 14,5 | 3,3 | 1,9 | 17,6 |
| Всего | ||||||
| 2007 | 1234,7 | – | – | 172,7 | – | – |
| 2008 | 1415,5 | – | 14,6 | 157,2 | – | –9,0 |
| 2009 | 2117,2 | – | 49,6 | 176,3 | – | 12,2 |
*В общий объем аптечных продаж ИМН включен объем реализации дезинфицирующих средств, которые прошли процедуру регистрации.
В анализируемый период темпы прироста продаж ЛС превысили общерыночные показатели развития — почти +55% в денежном и +20% в натуральном выражении. Напомним, что увеличение количества реализованных упаковок ЛС отмечали и в октябре, однако тогда прирост составил 5,6%. Следует также обратить внимание, что не только общеукраинский ажиотаж обеспечил значимый прирост в упаковках, но и развитие продаж в натуральном выражении в ноябре 2008 г. Тогда из-за изменения курса доллара продажи ЛС уменьшились максимально в течение всего 2008 г. — на 13,3% до 94,4 млн упаковок.
Другие категории товаров «аптечной корзины» в ноябре 2009 г. развивались более сдержанно. Увеличение количества реализованных упаковок отмечают для биологически активных добавок (БАД) и косметики — на 17,6 и 3,7% соответственно. Незначительная убыль по этому показателю отмечена для изделий медицинского назначения (ИМН; –0,5%). Доля этих трех категорий товаров уменьшилась в общем объеме аптечных продаж в денежном и натуральном выражении (за исключением БАД в натуральном выражении), а увеличение этого показателя отмечено для ЛС.
По итогам января–ноября 2009 г. объем розничного фармрынка в денежном выражении составил 18,3 млрд грн., в натуральном — 1,6 млрд упаковок, а в долларовом эквиваленте — 2,3 млрд дол. Темпы прироста/убыли составили соответственно +26,4; –10,0 и –18,3%.
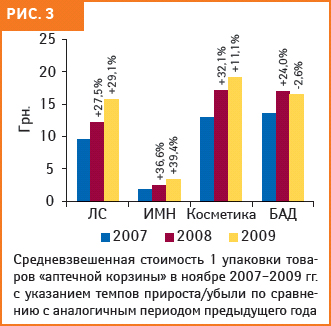
В целом с начала текущего года для всех категорий товаров «аптечной корзины» отмечают ежемесячное замедление темпов прироста средневзвешенной стоимости 1 упаковки по сравнению с аналогичными периодами 2008 г. В ноябре 2009 г. максимальное повышение этого показателя отмечено для ИМН — около 40% до 3,3 грн. (рис. 3). В абсолютном значении максимальной средневзвешенной стоимостью на розничном фармрынке обладает косметика — в ноябре 2009 г. этот показатель составил 19,1 грн., увеличившись немногим более чем на 11% относительно ноября 2008 г. Впервые за последние годы незначительное снижение средневзвешенной стоимости 1 упаковки (на 2,6%) по сравнению с ноябрем 2008 г. отмечают для БАД — до 16,5 грн.
Это обусловлено тем, что в ноябре 2009 г. аптечная реализация БАД зарубежного производства сократилась как в денежном, так и в натуральном выражении (табл. 2, 3). А продажи БАД отечественного производства, напротив, значительно увеличились по этим показателям. Также уменьшилось количество реализованных упаковок косметики и ИМН зарубежного производства. Для продукции украинского производства отмечают увеличение по всем категориям «аптечной корзины». Благодаря более выигрышному положению, которое занимают отечественные производители, и значительному увеличению продаж они увеличили свою долю на розничном фармрынке до 27,5% в денежном и практически до 60% в натуральном выражении.
| Таблица 2 | Объем аптечных продаж по категориям товаров зарубежного и отечественного производства в денежном выражении в ноябре 2007–2009 гг. с указанием процента прироста/убыли по сравнению с аналогичным периодом предыдущего года |
| Ноябрь, год | Товары зарубежного производства | Товары отечественного производства | ||||
| Млн грн. | Удельный вес категории, % | ,% | Млн грн. | Удельный вес категории, % | ,% | |
| ЛС | ||||||
| 2007 | 796,6 | 76,5 | – | 245,3 | 23,5 | – |
| 2008 | 892,6 | 77,5 | 12,1 | 259,7 | 22,5 | 5,9 |
| 2009 | 1313,0 | 73,6 | 47,1 | 470,2 | 26,4 | 81,0 |
| ИМН* | ||||||
| 2007 | 72,9 | 73,0 | – | 27,0 | 27,0 | – |
| 2008 | 99,3 | 75,1 | 36,2 | 32,9 | 24,9 | 21,7 |
| 2009 | 126,5 | 68,9 | 27,3 | 57,0 | 31,1 | 73,2 |
| Косметика | ||||||
| 2007 | 42,9 | 73,4 | – | 15,5 | 26,6 | – |
| 2008 | 61,6 | 73,3 | 43,6 | 22,4 | 26,7 | 44,4 |
| 2009 | 63,7 | 65,8 | 3,4 | 33,1 | 34,2 | 47,9 |
| БАД | ||||||
| 2007 | 23,7 | 68,5 | – | 10,9 | 31,5 | – |
| 2008 | 32,9 | 70,0 | 38,8 | 14,1 | 30,0 | 29,7 |
| 2009 | 31,9 | 59,3 | –3,0 | 21,9 | 40,7 | 55,1 |
| Всего | ||||||
| 2007 | 936,0 | 75,8 | – | 298,7 | 24,2 | – |
| 2008 | 1086,4 | 76,7 | 16,1 | 329,1 | 23,3 | 10,2 |
| 2009 | 1535,0 | 72,5 | 41,3 | 582,2 | 27,5 | 76,9 |
| Таблица 3 | Объем аптечных продаж по категориям товаров зарубежного и отечественного производства в натуральном выражении в ноябре 2007–2009 гг. с указанием процента прироста/убыли по сравнению с аналогичным периодом предыдущего года |
| Ноябрь, год | Товары зарубежного производства | Товары отечественного производства | ||||
| Млн упаковок | Удельный вес категории, % | ,% | Млн упаковок | Удельный вес категории, % | ,% | |
| ЛС | ||||||
| 2007 | 42,0 | 38,6 | – | 66,8 | 61,4 | – |
| 2008 | 36,6 | 38,7 | –13,0 | 57,8 | 61,3 | –13,4 |
| 2009 | 39,0 | 34,5 | 6,6 | 74,1 | 65,5 | 28,2 |
| ИМН* | ||||||
| 2007 | 34,0 | 59,7 | – | 22,9 | 40,3 | – |
| 2008 | 35,4 | 64,2 | 4,1 | 19,7 | 35,8 | –13,8 |
| 2009 | 29,2 | 53,3 | –17,4 | 25,6 | 46,7 | 29,8 |
| Косметика | ||||||
| 2007 | 2,1 | 47,6 | – | 2,4 | 52,4 | – |
| 2008 | 2,4 | 49,9 | 14,1 | 2,5 | 50,1 | 4,1 |
| 2009 | 2,0 | 39,2 | –18,5 | 3,1 | 60,8 | 25,9 |
| БАД | ||||||
| 2007 | 0,8 | 31,4 | – | 1,7 | 68,6 | – |
| 2008 | 1,0 | 34,2 | 19,4 | 1,8 | 65,8 | 5,2 |
| 2009 | 0,9 | 26,1 | –10,4 | 2,4 | 73,9 | 32,1 |
| Всего | ||||||
| 2007 | 79,0 | 45,7 | – | 93,8 | 54,3 | – |
| 2008 | 75,3 | 47,9 | –4,6 | 81,8 | 52,1 | –12,7 |
| 2009 | 71,0 | 40,3 | –5,7 | 105,3 | 59,7 | 28,6 |
РЫНОК ЛС
Ноябрь отличился по всем показателям — в денежном и натуральном выражении были достигнуты рекордные темпы прироста объема аптечных продаж ЛС с начала текущего года. Как было отмечено ранее, эти показатели составили 54,7 и 19,8% соответственно по сравнению с аналогичным периодом предыдущего года. А в долларовом эквиваленте объем рынка ЛС продемонстрировал дебютный с начала кризиса прирост на уровне 16,2% (!) и достиг 223,1 млн дол. В абсолютных величинах в ноябре 2009 г. (второй месяц подряд) объем аптечных продаж ЛС находился на высоком уровне — реализация ЛС увеличилась в национальной валюте до 1,8 млрд грн. за 113,1 млн упаковок. Следует сказать, что с начала 2007 г. именно в ноябре 2009 г. реализовано максимальное количество упаковок ЛС.
По сравнению с октябрем 2009 г. продажи ЛС по этому показателю увеличились на 5,1%, в это же время в денежном выражении, напротив, была отмечена незначительная убыль (–0,8%). Уменьшение объема розничного рынка ЛС в денежном выражении на фоне его прироста в упаковках по сравнению с предыдущим месяцем было обусловлено снижением средневзвешенной стоимости 1 упаковки ЛС почти на 6% по сравнению с октябрем 2009 г. до 15,8 грн. Причем это снижение преимущественно было вызвано увеличением потребления относительно недорогих отечественных препаратов. Кроме того, в текущем году наметилась тенденция к снижению торговой наценки на ЛС в аптечных учреждениях, и в ноябре этот показатель составил 27,4%.
По итогам 11 мес 2009 г. общий объем рынка ЛС составил 15,0 млрд грн. в денежном и 985,7 млн упаковок в натуральном выражении; а в долларовом эквиваленте — 1,9 млрд дол. По сравнению с аналогичным периодом 2008 г. темпы прироста/убыли соответственно составили +27,8; –9,2 и –17,3%.
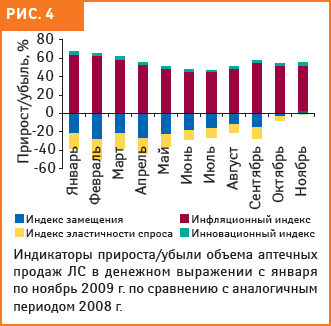
Главным образом, прирост рынка ЛС в денежном выражении в размере 54,7% был обусловлен инфляционной составляющей, которая в исследуемый период составила 48,9% (рис. 4). Индекс замещения впервые с начала текущего года вышел из убыли и был «в плюсе» — 3,1%.
В целом в Украине индекс потребительских цен в ноябре 2009 г. составил 113,6% относительно аналогичного периода 2008 г. По сравнению с октябрем 2008 г. не изменился индекс потребительских цен на фармацевтическую продукцию, медицинские товары и оборудование — 143,3% (данные Государственного комитета статистики Украины).
Ноябрь — золотая пора для отечественных производителей, именно этот сегмент можно смело назвать драйвером рынка. Так, в ноябре 2009 г. доля препаратов украинского производства по сравнению с аналогичным периодом предыдущего года увеличилась на 3% в денежном и на 5% в натуральном выражении до 26 и 66% соответственно. В это же время удельный вес ЛС зарубежного производства составил 74 и 34% соответственно. Увеличение долевого участия отечественных препаратов обусловлено опережающими темпами их прироста — 81,0% в денежном и 28,2% в натуральном выражении по сравнению с ноябрем 2008 г. Для сегмента импортных препаратов, напротив, отмечают темпы развития ниже среднерыночных — 47,1 и 6,6% соответственно.
Средневзвешенная стоимость 1 упаковки ЛС зарубежного производства в ноябре 2009 г. составила 33,7 грн., а для отечественных препаратов этот показатель составил 6,3 грн. Отметим, что по сравнению с предыдущим месяцем этого года для средневзвешенной стоимости 1 упаковки ЛС в обоих сегментах отмечают убыль — на 2,5 и 1,1% соответственно.
В разрезе рецептурного статуса долевое соотношение сегментов сохранилось на уровне октября 2009 г. Так, в анализируемый период максимальный удельный вес в общем объеме аптечных продаж ЛС в денежном и натуральном выражении отмечали для безрецептурных препаратов — 52 и 71% соответственно. Доля рецептурных препаратов в этот период составила 48% в денежном и 29% в натуральном выражении. По сравнению с ноябрем 2009 г. безрецептурные препараты продемонстрировали опережающие темпы прироста — на 63,4% в денежном и 22,6% в натуральном выражении, для сегмента рецептурных ЛС эти показатели были несколько меньше — 46,2 и 13,7% соответственно. В ноябре 2009 г. средневзвешенная стоимость 1 упаковки безрецептурных ЛС снизилась на 6% по сравнению с предыдущим месяцем до 11,7 грн., а рецептурных ЛС — на 3% до 25,7 грн.
В исследуемый период максимальный объем выручки аптечным учреждениям обеспечили препараты среднестоимостной ниши (8,7–50,4 грн.) — 808,7 млн грн. (табл. 4). Объем аптечных продаж ЛС высокостоимостной ниши (свыше 50,4 грн.) составил 745,3 млн грн., а низкостоимостной (до 8,7 грн.) — 229,2 млн грн. В натуральном выражении в структуре аптечных продаж максимальную долю аккумулируют ЛС низкостоимостной ниши — 62% (70,2 млн упаковок), удельный вес препаратов средне- и высокостоимостной ниши составил 30,9 и 7,1% соответственно.
| Таблица 4 | Объем аптечных продаж ЛС в разрезе ценовых ниш в ноябре 2007–2009 гг. с указанием процента прироста/убыли по сравнению с аналогичным периодом предыдущего года |
| Ноябрь, год | Млн грн. | Удельный вес ниши, % | ? , % | Млн упаковок | Удельный вес ниши, % | , % |
| Низкостоимостная (до 8,7 грн.) | ||||||
| 2007 | 129,8 | 12,5 | – | 64,3 | 59,1 | – |
| 2008 | 125,1 | 10,9 | –3,6 | 53,7 | 56,9 | –16,5 |
| 2009 | 229,2 | 12,9 | 83,2 | 70,2 | 62,1 | 30,7 |
| Среднестоимостная (8,7–50,4 грн.) | ||||||
| 2007 | 459,5 | 44,1 | – | 36,0 | 33,1 | – |
| 2008 | 504,2 | 43,8 | 9,7 | 32,3 | 34,3 | –10,1 |
| 2009 | 808,7 | 45,4 | 60,4 | 34,9 | 30,9 | 7,9 |
| Высокостоимостная (свыше 50,4 грн.) | ||||||
| 2007 | 452,5 | 43,4 | – | 8,6 | 7,9 | – |
| 2008 | 523,0 | 45,4 | 15,6 | 8,4 | 8,9 | –2,5 |
| 2009 | 745,3 | 41,8 | 42,5 | 8,0 | 7,1 | –3,9 |
| Всего | ||||||
| 2007 | 1041,8 | – | – | 108,8 | – | – |
| 2008 | 1152,3 | – | 10,6 | 94,4 | – | –13,3 |
| 2009 | 1783,2 | – | 54,7 | 113,1 | – | 19,8 |
По сравнению с ноябрем 2008 г. наилучшую динамику развития в денежном и натуральном выражении продемонстрировали препараты низкостоимостной ниши — 83 и 31% соответственно. Несколько меньшие темпы прироста были отмечены для ЛС среднестоимостной ниши — 60 и 8%. А в сегменте ЛС высокостоимостной ниши при увеличении объема аптечных продаж в денежном выражении на 43% была зафиксирована убыль на уровне 4% в натуральных величинах.
Фармакотерапевтическая структура рынка ЛС под воздействием ажиотажного спроса в условиях сложной эпидемиологической ситуации претерпела некоторые изменения, однако состав топ-5 крупнейших групп АТС-классификации 1-го уровня сохранился. Так, в ноябре 2009 г. традиционно по объему аптечных продаж в денежном выражении лидировали препараты группы А «Средства, влияющие на пищеварительную систему и метаболизм» — 360,8 млн грн. Удельный вес препаратов этой группы в объеме аптечных продаж ЛС по сравнению с аналогичным периодом 2008 г. уменьшился на 1,2% до 20,2%. На следующих 3 позициях разместились препараты развивающихся групп R «Средства, действующие на респираторную систему» (275,3 млн грн.), N «Средства, действующие на нервную систему» (241,1 млн грн.) и J «Противомикробные средства для системного применения» (218,1 млн грн.).
Темпы прироста аптечных продаж препаратов групп R и N в ноябре 2009 г. превысили 65% по сравнению с аналогичным периодом предыдущего года, а для группы J этот показатель был еще большим — 90%. На 5-м месте по объему аптечных продаж в денежном выражении в анализируемый период расположились препараты группы С «Средства, влияющие на сердечно-сосудистую систему» (194,8 млн грн.), доля этой группы уменьшилась по сравнению с ноябрем 2008 г. на 1,6% до 10,9%. Суммарно эта топ-5 в ноябре 2009 г. аккумулировала 72,3% общего объема аптечных продаж ЛС.
В разрезе групп АТС-классификации 3-го уровня в исследуемый период по объему аптечных продаж в денежном выражении лидировали препараты группы N02B «Прочие анальгетики и антипиретики» (118,8 млн грн.). По сравнению с ноябрем 2008 г. объем аптечных продаж этих ЛС увеличился на 130%. Максимальные темпы прироста в рамках топ-10 групп этой классификации продемонстрировали препараты группы L03A «Иммуностимуляторы» — 190% по сравнению с ноябрем предыдущего года.
Рейтинг брэндов по объему аптечных продаж ЛС в денежном выражении в ноябре 2009 г. возглавил препарат АМИЗОН, который в аналогичный период предыдущего года занимал 21-е место (табл. 5).
| Таблица 5 | Топ-лист брэндов ЛС по объему аптечных продаж в денежном выражении в ноябре 2009 г. с указанием позиции в рейтинге за аналогичный период 2007–2008 гг. |
| Брэнд | № п/п, год | ||
| 2009 | 2008 | 2007 | |
| АМИЗОН | 1 | 21 | 34 |
| АНАФЕРОН | 2 | 13 | 25 |
| АФЛУБИН | 3 | 48 | 78 |
| АКТОВЕГИН | 4 | 1 | 1 |
| КОЛДРЕКС | 5 | 12 | 13 |
| АРБИДОЛ | 6 | 23 | 20 |
| ЛАЗОЛВАН | 7 | 6 | 4 |
| ФЕРВЕКС | 8 | 17 | 14 |
| ЭССЕНЦИАЛЕ | 9 | 2 | 2 |
| АУГМЕНТИН | 10 | 15 | 18 |
| АСКОРБИНОВАЯ КИСЛОТА | 11 | 44 | 28 |
| МИЛДРОНАТ | 12 | 4 | 3 |
| АМИКСИН | 13 | 77 | 185 |
| ЦЕФТРИАКСОН | 14 | 11 | 5 |
| ОКСОЛИН | 15 | 780 | 717 |
| ТЕРАФЛЮ | 16 | 20 | 42 |
| НАТРИЯ ХЛОРИД | 17 | 10 | 10 |
| НО-ШПА | 18 | 22 | 12 |
| ПРОСТАМОЛ УНО | 19 | 9 | 9 |
| МЕЗИМ | 20 | 8 | 8 |
Напомним, что лидером этот брэнд был и в октябре 2009 г. По сравнению с ноябрем 2008 г. объем его продаж увеличился на 351%. На 2-й и 3-й строчках расположились соответственно АНАФЕРОН и АФЛУБИН. За ними следовали АКТОВЕГИН и КОЛДРЕКС.
Небывалый прорыв отмечают для препарата ОКСОЛИН, который под шум надвигающейся эпидемии стал чрезвычайно популярным и переместился с 780-й на 15-ю строчку топ-листа брэндов благодаря увеличению объема аптечных продаж на 2960% (!) по сравнению с ноябрем 2008 г.
Топ-лист крупнейших маркетирующих организаций по объему аптечных продаж ЛС в денежном выражении в ноябре 2009 г. возглавила компания «Berlin-Chemie/Menarini Group» (табл. 6).
| Таблица 6 | Топ-лист маркетирующих организаций по объему аптечных продаж ЛС в денежном выражении в ноябре 2009 г. с указанием позиции в рейтинге за аналогичный период 2007–2008 гг. |
| Маркетирующая организация | № п/п, год | ||
| 2009 | 2008 | 2007 | |
| Berlin-Chemie/Menarini Group | 1 | 1 | 1 |
| Фармак | 2 | 4 | 6 |
| Дарница | 3 | 6 | 4 |
| Sanofi-Aventis | 4 | 2 | 2 |
| Sandoz | 5 | 7 | 3 |
| Артериум Корпорация | 6 | 8 | 5 |
| KRKA | 7 | 3 | 7 |
| Nycomed | 8 | 5 | 11 |
| Bittner | 9 | 16 | 22 |
| Servier | 10 | 9 | 10 |
| ПРО-фарма | 11 | 19 | 20 |
| Борщаговский ХФЗ | 12 | 13 | 12 |
| Здоровье | 13 | 17 | 16 |
| GlaxoSmithKline | 14 | 14 | 13 |
| Gedeon Richter | 15 | 12 | 15 |
| Bayer Consumer Care | 16 | 11 | 9 |
| Heel | 17 | 10 | 8 |
| Boehringer Ingelheim | 18 | 15 | 14 |
| Стада-Нижфарм | 19 | 26 | 24 |
| Киевский витаминный завод | 20 | 34 | 32 |
2-ю и 3-ю строчки заняли украинские компании «Фармак» и «Дарница». Отметим, что в рамках представленной топ-20 маркетирующих организаций в ноябре 2009 г. 5 компаний продемонстрировали прирост объема аптечных продаж ЛС более 100% по сравнению с аналогичным периодом предыдущего года — отечественные «Фармак», «ПРО-фарма», «Киевский витаминный завод», а также зарубежные «Bittner» и «Стада-Нижфарм». Суммарно топ-20 маркетирующих организаций в ноябре 2009 г. аккумулировали 45% общего объема аптечных продаж ЛС в денежном выражении.

Как уже знает наш читатель, благодаря оперативным данным системы исследования рынка «Фармстандарт» мы можем видеть, как развивается рынок аптечных продаж в разрезе недельной динамики. После пика объема аптечных продаж на 44-й и 45-й неделях развитие в декабрьские недели (с 49-й по 53-ю) выглядит куда более скромно (рис. 5). Продажи топ-5 групп АТС-классификации, которые мы назвали растущими (А, J, L, N и R), в начале декабря двигались по восходящей, а уже в конце года темпы их развития замедлились. Объем продаж категории «Другие», в которую входят 9 групп АТС-классификации, также начал убывать.
Итоги
Вопреки утверждению, что «ноябрь — сумерки года», последний месяц осени стал проблеском на отечественном фармрынке, развитие которого в текущем году было омрачено кризисом. Еще свежи в памяти отголоски последней недели октября, когда аптечные полки стремительно опустошались под влиянием панических настроений потребителей, вызванных страхом эпидемии. Тенденция задержалась еще на одну ноябрьскую недельку, и объем аптечных продаж по итогам месяца вторично за этот год продемонстрировал «не по-кризисному» высокую динамику.
Так, в исследуемый период общий объем аптечных продаж достиг 2,1 млрд грн. за 176 млн упаковок, превысив показатель ноября предыдущего года почти на 50% в денежном и 12% в натуральном выражении. Впервые с начала текущего года в долларовом эквиваленте объем розничного фармрынка в ноябре 2009 г. продемонстрировал увеличение по сравнению с ноябрем 2008 г. — на 12,3% и достиг почти 265 млн дол.
В условиях накаленной атмосферы из-за угрозы, нависшей над здоровьем украинской нации, не удивительно, что в ноябре лидером по всем показателям рыночного развития была именно лекарственная продукция, темпы прироста которой превысили общерыночные показатели развития — на 55% в денежном и 20% в натуральном выражении. Парафармацевтические товары в это время отошли на второй план и демонстрировали куда более скромное развитие.
C начала текущего года для всех категорий товаров «аптечной корзины» отмечают ежемесячное замедление темпов прироста средневзвешенной стоимости 1 упаковки по сравнению с аналогичными периодами 2008 г. А относительно предыдущего месяца в ноябре 2009 г. средневзвешенная стоимость и вовсе стала снижаться, что преимущественно было обусловлено изменениями структуры аптечных продаж фармпродукции в пользу недорогой отечественной.
Ну что ж, видимо, эту зиму украинцы встретят под девизом «готовь сани осенью» — лекарства закуплены впрок. И несмотря на традиционное сезонное оживление, ожидать столь высоких результатов (как в октябре и ноябре) не приходится. Во всем нужно искать золотую середину, а для отечественного фармрынка — это поступательное развитие без феерических взлетов и падений!
Редакторська група
Автор
Автор
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим