
|
Методология подготовки данных ничем не отличается от таковой предыдущих материалов по этой тематике.
Итак, общий объем затрат на рекламу в I квартале 2005 г. в ценах прайс-листов составил 259,8 млн грн., при этом удельный вес мартовских инвестиций в TВ-промоцию — 33,4% от общеквартальных (86,7 млн грн.). По сравнению с 2004 г. рекламные бюджеты ЛС возросли в марте 2005 г. на 98,4%, в I квартале 2005 г. — на 75,4% (рис. 1).
|
|
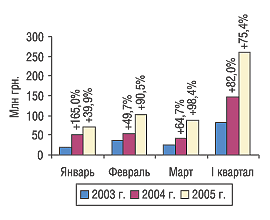
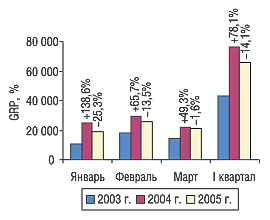
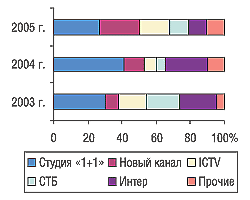
В прошлогодних публикациях не раз отмечали высокие приросты рекламных бюджетов по сравнению с 2003 г., однако показатели начала 2005 г. свидетельствуют о том, что рынок телерекламы ЛС не остановился на достигнутом и продолжает динамично развиваться. Следует отметить, что рост инвестиций осуществляется на фоне снижения GRP, чего в прошлом году не происходило (рис. 2). Если в 2004 г. затраты и GRP возрастали одновременно, то в 2005 г. эти показатели изменяются разнонаправлено. По результатам января это еще можно было считать случайным стечением обстоятельств (например, определенная направленность инвестиций 1–2 крупных компаний), однако по результатам I квартала 2005 г. можно уже судить о существовании устойчивой тенденции. О ее причинах не раз упоминалось в предыдущих публикациях: общенациональные каналы — Студия «1+1» и «Интер» — с большим охватом зрительской аудитории в возрасте 18+ в течение всего I квартала теряли своих клиентов — рекламодателей ЛС. В связи с этим постоянно уменьшался удельный вес этих каналов в общем объеме рекламных бюджетов препаратов (рис. 3), а также суммарный GRP рекламных роликов ЛС. По итогам первых 3 мес 2005 г. удельный вес Студии «1+1» составил 27%, телеканала «Интер» — 10,3%, тогда как в 2004 г. — 41,1 и 24,6% соответственно. Вполне возможно, что промостратегии некоторых производителей направлены на небольшую целевую аудиторию, в связи с чем они не нуждаются в услугах общенациональных телеканалов. Однако вряд ли это предположение распространяется на всех рекламодателей ЛС. Следовательно, вполне возможно, что некоторые производители, вкладывая значительные средства в телерекламу, вместе с потерей GRP не охватывают значительную часть своих потенциальных клиентов.
|
Среди групп АТС-классификации, препараты которых рекламируются на телевидении, в I квартале 2003 и 2004 г. 1-е место по затратам на телерекламу занимала группа А11А («Поливитамины с добавками»), в 2005 г. на 1-м месте прочно обосновалась группа N02B (табл. 1), что не удивительно, учитывая февральский пик заболеваемости гриппом и другими ОРЗ. Отметим появление в топ-10 групп М02А и R01А, которые по итогам I квартала 2004 г. занимали 14-е и 13-е места соответственно, что связанно с начавшейся рекламной кампанией новых, ранее не рекламируемых торговых марок.
Таблица 1
Рейтинг групп АТС третьего уровня по объему рекламных бюджетов на телевидении
в I квартале 2003, 2004 и 2005 г.
| № п/п | АТС-код | АТС-группа | Объем затрат на рекламу, млн грн. | Количество выходов роликов | GRP, % | № п/п в I квартале 2003 г. | № п/п в I квартале 2004 г. |
| 1 | N02B | Прочие анальгетики и антипиретики | 34,1 | 10 554 | 7195 | 9 | 3 |
| 2 | A11A | Поливитамины с добавками | 24,7 | 6285 | 6354 | 1 | 1 |
| 3 | R05X | Прочие комбинированные препараты, применяемые при кашле и простудных заболеваниях | 14,8 | 4649 | 4106 | 2 | 2 |
| 4 | R05C | Отхаркивающие средства, за исключением комбинированных препаратов, содержащих противокашлевые средства | 13,1 | 3585 | 3708 | 3 | 5 |
| 5 | M02A | Средства, применяемые местно при суставной и мышечной боли | 11,4 | 2660 | 2590 | 19 | 14 |
| 6 | R01A | Противоотечные и другие препараты для местного применения при заболеваниях полости носа | 11,2 | 2853 | 2883 | 8 | 13 |
| 7 | N05C | Снотворные и седативные препараты | 10,4 | 1736 | 2758 | 17 | 7 |
| 8 | G04B | Прочие средства, применяемые в урологии, включая спазмолитики | 10,1 | 1893 | 3039 | 5 | 12 |
| 9 | A05B | Препараты, применяемые при заболеваниях печени, липотропные вещества | 8,2 | 1220 | 2234 | 4 | 6 |
| 10 | A09A | Средства, улучшающие пищеварение, включая ферменты | 7,2 | 492 | 1031 | 7 | 10 |
| Прочие | 114,7 | 25 318 | 29 547 | – | – | ||
| Всего | 259,8 | 61 245 | 65 444 | – | – | ||
Среди производителей ЛС крупнейшие рекламные бюджеты на телевидении в марте 2005 г. принадлежали компании «ratiopharm», в I квартале 2005 г. — компании «Bittner» (табл. 2, 3). Следует отметить, что в топ-20 за март 2005 г. вошли 3 российские и 3 украинские компании. За последние 3 года это произошло впервые. Причем направленность рекламных инвестиций этих компаний абсолютно разная. Промотируются как новые, так и препараты, давно выведенные на украинский фармрынок, кроме того, присутствует и имиджевая реклама конкретных компаний. Все это свидетельствует о возрастающем интересе отечественных производителей и производителей стран СНГ к такому инструменту промоционной активности, как телереклама.
Таблица 2
Топ-20 компаний – производителей ЛС по объему рекламных бюджетов на телевидении
в марте 2003, 2004 и 2005 г.
| № п/п | Компания | Объем затрат на рекламу, млн грн. | Количество выходов роликов | GRP, % | № п/п в марте 2003 г. | № п/п в марте 2004 г. |
| 1 | ratiopharm (Германия) | 11,7 | 2294 | 2685 | 4 | 7 |
| 2 | Berlin Chemie/Menarini Group (Италия) | 7,8 | 890 | 1565 | 1 | 5 |
| 3 | Bittner (Австрия) | 7,4 | 696 | 3414 | 2 | 1 |
| 4 | Johnson & Johnson (США) | 5,7 | 875 | 947 | 27 | – |
| 5 | Novartis (Швейцария) | 5,6 | 1229 | 1148 | – | 34 |
| 6 | Sagmel (США) | 5,6 | 1216 | 959 | – | 4 |
| 7 | Нижфарм (Россия) | 5,2 | 974 | 980 | – | – |
| 8 | Nycomed (Норвегия) | 4,1 | 827 | 944 | 23 | – |
| 9 | KRKA (Словения) | 3,8 | 796 | 1199 | 5 | 8 |
| 10 | Schwabe (Германия) | 3,5 | 643 | 697 | 11 | 12 |
| 11 | Naturwaren (Германия) | 2,8 | 639 | 909 | 16 | – |
| 12 | Boehringer Ingelheim (Германия) | 2,7 | 637 | 543 | 3 | 25 |
| 13 | Материа Медика (Россия) | 1,8 | 253 | 428 | – | – |
| 14 | Артериум (Украина) | 1,6 | 412 | 375 | – | – |
| 15 | Mili Healthcare (Великобритания) | 1,5 | 662 | 376 | – | 20 |
| 16 | Сотекс (Россия) | 1,4 | 175 | 191 | – | – |
| 17 | Hikma (Иордания) | 1,3 | 415 | 345 | – | – |
| 18 | Киевский витаминный завод (Украина) | 1,3 | 344 | 280 | – | 33 |
| 19 | Борщаговский ХФЗ (Украина) | 1,3 | 574 | 249 | 30 | 41 |
| 20 | Bayer (Германия) | 1,2 | 454 | 310 | – | – |
| Прочие | 9,4 | 5106 | 2693 | – | – | |
| Всего | 86,7 | 20 047 | 21 233 | – | – | |
Таблица 3
Топ-20 компаний – производителей ЛС по объему рекламных бюджетов на телевидении
в I квартале 2003, 2004 и 2005 г.
| № п/п |
Компания |
Объем затрат на рекламу, млн грн. | Количество выходов роликов | GRP, % | № п/п в I квартале 2003 г. | № п/п в I квартале 2004 г. |
| 1 | Bittner (Австрия) | 27,3 | 1997 | 10 255 | 1 | 1 |
| 2 | ratiopharm (Германия) | 23,0 | 5376 | 6628 | 3 | 4 |
| 3 | Berlin Chemie/Menarini Group (Италия) | 21,4 | 2055 | 3807 | 5 | 10 |
| 4 | Bayer (Германия) | 17,7 | 5418 | 3855 | – | – |
| 5 | Novartis (Швейцария) | 16,1 | 3722 | 3821 | – | 21 |
| 6 | KRKA (Словения) | 13,0 | 2509 | 4095 | 4 | 5 |
| 7 | Sagmel (США) | 10,1 | 2125 | 1810 | 30 | 16 |
| 8 | GlaxoSmithKline (Великобритания) | 9,6 | 1501 | 1433 | 18 | 6 |
| 9 | Naturwaren (Германия) | 9,1 | 1647 | 2510 | 23 | – |
| 10 | Нижфарм (Россия) | 7,4 | 1269 | 1357 | – | – |
| 11 | Mili Healthcare (Великобритания) | 6,8 | 2239 | 1543 | – | 13 |
| 12 | Boehringer Ingelheim (Германия) | 5,9 | 1297 | 1223 | 2 | 7 |
| 13 | Johnson & Johnson (США) | 5,7 | 875 | 947 | 13 | 24 |
| 14 | Артериум (Украина) | 5,4 | 1116 | 1343 | – | – |
| 15 | Hikma (Иордания) | 5,3 | 1235 | 1042 | – | – |
| 16 | J.B. Chemicals & Pharmaceuticals (Индия) | 5,2 | 3059 | 1429 | 16 | 14 |
| 17 | Дарница (Украина) | 5,1 | 1131 | 807 | – | – |
| 18 | Schwabe (Германия) | 5,0 | 983 | 1090 | 21 | 30 |
| 19 | BMS (США) | 4,9 | 1738 | 1243 | 15 | 15 |
| 20 | Mepha (Швейцария) | 4,3 | 1038 | 1269 | – | – |
| Прочие | 51,5 | 18 915 | 13 936 | – | – | |
| Всего | 259,8 | 61 245 | 65 444 | – | – | |
Характерно, что рейтинги марта и I квартала 2005 г. значительно отличаются по структуре. Связано это в первую очередь с различиями в промостратегиях компаний: некоторые предпочитали крупные единичные инвестиции в краткосрочные рекламные кампании либо только начали кампанию в марте, иные на протяжении 3 мес I квартала 2005 г. обеспечивали постоянную рекламную поддержку своих препаратов. Кроме того, оказали свое влияние сезонные особенности продаж препаратов, составляющих товарный портфель производителей.
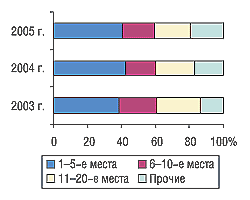
Сохраняется тенденция к повышению удельного веса затрат на рекламу ЛС компаний, не входящих в топ-20, что отмечалось еще в 2004 г. (рис. 4). То есть разница между величиной рекламного бюджета крупных рекламодателей и компаний, находящихся ниже 20-й позиции рейтинга, медленно, но уверенно сокращается. Активность компаний на рынке рекламы повышается, причем это касается как производителей, давно использующих телерекламу в качестве инструмента промоции, так и фирм, которые недавно начали свою деятельность на рынке телерекламы. Количество новых компаний в топ-20 в марте 2005 г. составило 45%, в I квартале — 35%.
|
В рейтинге по объему рекламных бюджетов на телевидении в марте 2005 г. уже значительно меньше торговых марок, представляющих группу cough&cold (табл. 4). Сезон противопростудных препаратов практически закончился, что моментально отразилось на структуре затрат на рекламу. В марте ведущие позиции в рейтинге заняли препараты групп А и М АТС-классификации. К группе А относится также и лидер марта по объему инвестиций в телерекламу — брэнд Мотилиум. Следует отметить, что больше половины топ-30 брэндов составляют ЛС, не рекламируемые в марте 2004 г., что является закономерным продолжением общей тенденции появления новых игроков на рынке телерекламы ЛС.
Таблица 4
Топ-30 торговых наименований препаратов по объему рекламных бюджетов на телевидении в марте 2003, 2004 и 2005 г.
| № п/п |
Торговое наиименование |
Объем затрат на рекламу, млн грн. | № п/п в марте 2003 г. | № п/п в марте 2004 г. |
| 1 | МОТИЛИУМ | 5,7 | 50 | – |
| 2 | ГЕПАБЕНЕ | 4,1 | 25 | 55 |
| 3 | ДОЛОБЕНЕ | 3,7 | 15 | – |
| 4 | ТЕРАФЛЕКС | 3,3 | – | 3 |
| 5 | ВИТАПРОСТ | 3,1 | – | – |
| 6 | Препараты «Др. Тайсс» | 2,8 | 23 | – |
| 7 | ЙОДОМАРИН | 2,8 | – | 9 |
| 8 | МЕМОПЛАНТ | 2,6 | – | – |
| 9 | ЭСПУМИЗАН | 2,5 | – | – |
| 10 | ГУТТАЛАКС | 2,4 | 24 | 41 |
| 11 | КАЛЬЦЕМИН | 2,4 | – | 26 |
| 12 | ПИКОВИТ | 2,3 | 5 | 32 |
| 13 | ХИЛАК | 2,2 | 20 | 6 |
| 14 | ЛИНЕКС | 2,2 | – | – |
| 15 | ГЕРИМАКС | 2,2 | – | – |
| 16 | ХОНДРОКСИД | 2,1 | – | – |
| 17 | ПЕРСЕН | 2,1 | – | 2 |
| 18 | НАЗИВИН | 1,9 | 48 | – |
| 19 | ПРОПРОТЕН | 1,8 | – | – |
| 20 | ПРЕГНАВИТ | 1,8 | 29 | 50 |
| 21 | МИЛИСТАН | 1,5 | – | 23 |
| 22 | ФАСТУМ | 1,4 | 8 | 40 |
| 23 | КАФФЕТИН | 1,4 | – | – |
| 24 | ВОЛЬТАРЕН | 1,4 | – | 75 |
| 25 | СЕДАВИТ | 1,3 | – | – |
| 26 | НЕЙРОВИТАН | 1,3 | – | – |
| 27 | Ликы Ведмедыка БО | 1,3 | – | – |
| 28 | АЛКА-ЗЕЛЬТЦЕР | 1,2 | – | – |
| 29 | ГЕНТОС | 1,2 | 32 | 17 |
| 30 | ОРИГИНАЛЬНЫЙ БОЛЬШОЙ БАЛЬЗАМ БИТТНЕРА | 1,1 | 19 | 22 |
| Прочие | 19,4 | – | – | |
| Всего | 86,7 | – | – | |
В квартальном рейтинге лидерство завоевала группа препаратов, объединенных под общим торговым названием «Др. Тайс» (табл. 5). Закономерно, что по итогам квартала основу топ-30 составляют ЛС для симптоматического лечения простудных заболеваний и гриппа. По результатам накопительного итога за 3 мес на основе сравнения данных по количеству выходов рекламных роликов и набранному этими роликами GRP четко видна разница в подходах к выбору телеканалов и эфирного времени для показа рекламных роликов различных препаратов.
Таблица 5
Топ-30 торговых наименований препаратов по объему рекламных бюджетов на телевидении в I квартале 2003, 2004 и 2005 г. с указанием объема розничных продаж
| № п/п |
Торговое наименование |
Объем затрат на рекламу, млн грн. | Количество выходов роликов | GRP, % | № п/п в I квартале 2003 г. | № п/п в I квартале 2004 г. |
| 1 | Препараты «Др. Тайсс» | 9,1 | 1647 | 2510 | 34 | – |
| 2 | КОЛДРЕКС | 8,2 | 662 | 1074 | 18 | 9 |
| 3 | МЕЗИМ | 7,1 | 487 | 974 | 7 | 49 |
| 4 | МИЛИСТАН | 6,8 | 2239 | 1543 | – | 8 |
| 5 | ПРЕГНАВИТ | 5,8 | 1564 | 1856 | 22 | 37 |
| 6 | МОТИЛИУМ | 5,7 | 875 | 947 | 6 | 38 |
| 7 | НЕЙРОВИТАН | 5,3 | 1235 | 1042 | – | – |
| 8 | СУПРАДИН | 5,1 | 1539 | 1137 | 2 | 4 |
| 9 | БИОВИТАЛЬ | 5,0 | 1651 | 1132 | – | 1 |
| 10 | ДУОВИТ | 4,7 | 773 | 1352 | 14 | 22 |
| 11 | ГЕПАБЕНЕ | 4,7 | 793 | 914 | 20 | 31 |
| 12 | АМБРОБЕНЕ | 4,6 | 1062 | 1358 | 39 | 47 |
| 13 | КАЛЬЦЕМИН | 4,6 | 887 | 765 | – | 48 |
| 14 | ЙОДОМАРИН | 4,4 | 534 | 885 | – | 50 |
| 15 | НЕЙРОРУБИН | 4,3 | 1038 | 1269 | – | – |
| 16 | ОРИГИНАЛЬНЫЙ БОЛЬШОЙ БАЛЬЗАМ БИТТНЕРА | 4,2 | 300 | 1785 | 12 | 11 |
| 17 | ВИТАПРОСТ | 4,2 | 993 | 726 | – | – |
| 18 | ДИП РИЛИФ | 4,1 | 1649 | 1153 | – | 55 |
| 19 | ГЕРПЕВИР | 4,1 | 817 | 1098 | – | – |
| 20 | РЕННИ | 4,0 | 1315 | 866 | 29 | 3 |
| 21 | ТЕРАФЛЮ | 3,9 | 1103 | 896 | – | 46 |
| 22 | ГЕНТОС | 3,8 | 332 | 1342 | 23 | 13 |
| 23 | ФЕРВЕКС | 3,8 | 994 | 709 | 27 | 12 |
| 24 | ПРОСТАМОЛ УНО | 3,8 | 531 | 979 | 41 | 74 |
| 25 | ЛИНЕКС | 3,7 | 930 | 943 | – | – |
| 26 | ДОЛОБЕНЕ | 3,7 | 673 | 781 | 44 | – |
| 27 | ВИК ВапоРаб | 3,6 | 454 | 675 | 1 | 18 |
| 28 | ФАСТУМ | 3,6 | 338 | 655 | 37 | 34 |
| 29 | КОФОЛ | 3,6 | 1233 | 924 | – | 72 |
| 30 | ГРИПЕКС | 3,5 | 1693 | 647 | – | 33 |
| Прочие | 116,8 | 30 904 | 32 504 | – | – | |
| Всего | 259,8 | 61 245 | 65 444 | – | – | |
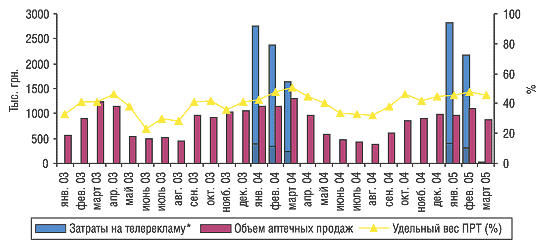
Естественно, нельзя обойти вниманием особенности рекламных кампаний витаминов в начале сезонного повышения спроса. В публикации по итогам февраля мы рассматривали промоцию некоторых представителей группы А11А («Поливитамины с добавками»), сейчас обратим внимание на другую ее подгруппу — А11А В «Поливитаминные препараты с другими добавками». Ее лидером по объему рекламного бюджета на телевидении является препарат Биовиталь. Особенностью промоционной стратегии этого брэнда является то, что за последние 2 года и 3 мес рекламная кампания проходила исключительно в І квартале. Причем если в 2004 г. рекламные ролики транслировали в течение всех месяцев I квартала, то в 2005 г. — только в январе и феврале. Возможно, это могло послужить одной из причин того, что объем продаж этого препарата в I квартале 2005 г. уменьшился по сравнению с аналогичным периодом прошлого года на 18,3% (рис. 5). Следует отметить, что в рекламной кампании ставку делали на препарат Киндер Биовиталь Гель, доля которого составляет 82,6% от общего объема продаж брэнда в денежном выражении. Если рассмотреть характер кривой продаж, то в I квартале 2004 г. она шла по нарастающей от января к марту, однако в 2005 г. возрастающий тренд январь-февраль был прерван снижением продаж в «безрекламном» марте.
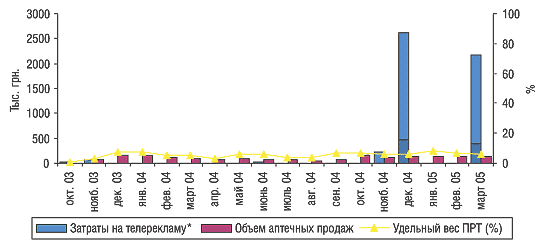
Если Биовиталь — это торговая марка, давно присутствующая на рынке Украины, со значительными объемами продаж, то брэнд Геримакс выведен сравнительно недавно: одна из его форм зарегистрирована в январе 2003 г., другая — в мае 2004 г., то есть препарат находится в начальной фазе продвижения на рынок. Кроме того, он может лишь косвенно конкурировать с Биовиталем в силу разного позиционирования и разных форм выпуска препаратов (основу продаж Геримакса составляют таблетированные формы). Однако объемы инвестиций в телерекламу обоих препаратов сопоставимы. Как следует из представленных данных, объем продаж Геримакса пока еще незначителен, но месячные рекламные бюджеты вполне можно сопоставить с таковыми более «мощных» брэндов (рис. 6). Основные инвестиции в телерекламу были сделаны в декабре 2004 г. и марте 2005 г., но канальная активность производителя, видимо, не характеризовалась высоким уровнем, поскольку удельный вес продающих розничных точек (ПРТ) был очень низок (в 2005 г. он колебался от 8,1 в январе до 5,8% в марте). Соответственно отдача от таких высоких рекламных затрат была достаточно низкой: в I квартале 2005 г. продажи Геримакса в денежном выражении увеличились на 10% по сравнению с аналогичным периодом 2004 г. (хотя при низких объемах продаж довольно легко получить гораздо более существенный прирост). Видимо, основным потенциалом в промоционной стратегии данного ЛС является усиление активности производителя при работе с каналами сбыта и как следствие — повышение уровня его доступности потребителю.
|
|
|
|
* Учитывая значительную разницу между реальным и номинальным рекламным бюджетом, на диаграммах 14% объема рекламных инвестиций выделено более темным цветом. |
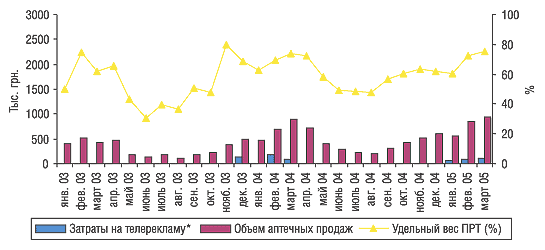
Другой препарат этой группы — Квадевит — также выпускается в таблетированной форме и на рынке Украины присутствует достаточно давно. Промоционная стратегия производителя в данном случае способствует получению достаточно весомого результата, выраженного в объеме розничных продаж при небольших затратах на телерекламу препарата (рис. 7). Высокая канальная активность производителя, в том числе реклама в специализированных изданиях, позволила достичь к 2005 г. значительных показателей удельного веса ПРТ (в I квартале — от 60,7% в январе до 75,4% в марте). Естественно, что при таких условиях отдача даже от небольших инвестиций в телерекламу достаточно весома: прирост продаж в денежном выражении в I квартале 2005 г. составил 13,8% по сравнению с аналогичным периодом 2004 г. Если же сравнивать этот показатель с таковым в I квартале 2003 г., когда телевизионная реклама данной торговой марки отсутствовала вообще, то прирост составил 74%.
Подводя итоги, выделим несколько основополагающих моментов, которыми характеризуются результаты рекламной кампании ЛС в I квартале 2005 г. Отмеченные в январе и феврале изменения в структуре рекламных бюджетов ЛС по каналам телевидения подтвердились как по итогам марта, так и в целом за квартал. То есть на данный момент можно говорить уже об устойчивой тенденции: значительном отставании прироста рекламных бюджетов ЛС на общенациональных каналах от развития рынка рекламы ЛС в целом. Более того, в некоторые периоды объем рекламных бюджетов на этих каналах не только не увеличивался, но и уменьшался.
Уже практически «отшумели» рекламные кампании препаратов группы cough&cold, не за горами новые сезонные рекламные войны. По итогам марта рейтинг «владельцев» наиболее крупных рекламных бюджетов представлен в основном витаминными средствами и препаратами, влияющими на пищеварительную систему, а также на опорно-двигательный аппарат с традиционно большими инвестициями в телерекламу. Прирост объема рынка телерекламы ЛС в 75%, появление в рейтингах новых препаратов и компаний, а также увеличение удельного веса рекламных бюджетов компаний, не входящих в топ-20, свидетельствует о том, что расслабляться не стоит даже лидерам фармацевтического рынка Украины. Конкуренты готовы вкладывать достаточно большие средства в промоцию своих продуктов на телевидении. Другое дело, что инвестируя средства в телерекламу, недопустимо забывать о промоактивности в каналах распределения товаров. Так или иначе — украинский рынок демонстрирует стабильный прирост, но аппетиты компаний растут еще быстрее, конкурентная борьба между производителями усиливается, соответственно удержание своих позиций требует больших затрат. Сейчас уже можно говорить о том, что рынок Украины достиг такого уровня развития, когда любая компания не может позволить себе использовать только один маркетинговый инструмент, даже такой действенный, как телереклама. n
|
Игорь Хмилевский, Евгений Кунда
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим