|
МЕТОДОЛОГИЯ
Напомним, что с начала 2008 г. в методологии сбора и обработки данных по рынку телерекламы произошли изменения (подробно см. «Еженедельник АПТЕКА» № 18 (639) от 5 мая 2008 г.). Так, если до конца 2007 г. результаты исследования экстраполировали на генеральную совокупность украинцев в возрасте старше 4 лет, проживающих в городах с населением более 50 тыс. человек и имеющих, по крайней мере, 1 телевизор (далее — «Universe»), то с 2008 г. «Gfk Ukraine» увеличила свою выборку домохозяйств до 2540 за счет жителей населенных пунктов численностью менее 50 тыс. человек (далее — «Universe-2008»). Новая выборка представляет 17 млн домохозяйств (44 млн телезрителей).
В рамках публикации для сопоставления 2008 г. с предыдущими периодами будут рассмотрены данные в старом формате, то есть рассчитанные по генсовокупности «Universe». А для отображения максимально полных данных по 2008 г. будут использованы характеристики, рассчитанные по «Universe-2008». При этом суммарные медиапоказатели по «Universe-2008» больше таковых по «Universe» в среднем на 10–15%.
Также с 2008 г. мы перешли на новую систему измерений, в которой в качестве показателя медиаэффекта используется EqGRP, то есть эквивалентный GRP (Gross Rating Point), учитывающий коэффициент по длительности просмотра рекламного ролика и, соответственно, более точно коррелирующий с уровнем контакта со зрителем, чем обычный GRP. Для отображения объема инвестиций в телерекламу будет использован расчет, учитывающий стоимость EqGRP из официальных прайс-листов телеканалов (а не стоимость по месту в сетке, как это было до 2008 г.). Установленный таким образом объем инвестиций в рекламу на ТВ гораздо ближе к реальным показателям. Тем не менее, следует учитывать, что информация о размерах скидок на размещение рекламы остается закрытой. И даже сложный расчет с использованием EqGRP позволяет судить лишь о номинальных рекламных бюджетах.
Подробнее ознакомиться с методологией исследования и списком медианосителей, в которых проводится мониторинг рекламы в прессе и на радио (далее — нон-ТВ), наши читатели могут на сайте . Объемы инвестиций в нон-ТВ рекламу ЛС также рассчитаны в ценах прайс-листов. По экспертной оценке, среднерыночный объем скидки в нон-ТВ каналах коммуникации составляет 30–40%.
ОХВАЧЕННЫЕ МЕДИА
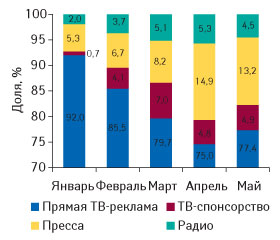
На рынке рекламы ЛС традиционно наибольшим спросом пользуется реклама на телевидении. Несмотря на это, доля ТВ в общем объеме рынка рекламы этой категории товаров с начала текущего года постепенно уменьшалась и уже к апрелю 2008 г. составила 79,8% (рис. 1). В мае 2008 г. она немного увеличилась, однако несмотря на это осталась ниже показателей первых 3 мес 2008 г. Вместе с тем, в апреле 2008 г. увеличилась доля прессы и радио в общем объеме рынка рекламы ЛС, которая по сравнению с началом года достигла своего максимального значения — 20,2%. Особого внимания заслуживает пресса, объем инвестиций в которую резко увеличился и в апреле, и в мае 2008 г., составив 14,9 и 13,2% соответственно. Общий же объем инвестиций в рекламу ЛС характеризуется постепенным уменьшением, и уже в мае 2008 г. зафиксировано его минимальное с начала года значение — 57,3 млн грн., которое почти в 2,5 раза меньше объема инвестиций в рекламу ЛС в феврале 2008 г., который отличался рекордными объемами рынка рекламы ЛС. Отметим, что объем инвестиций в рекламу ЛС в апреле составил 70,3 млн грн. Очевидно, что на ситуацию, сложившуюся на рынке рекламы ЛС, сильное влияние оказало сезонное снижение активности рекламодателей.
|
ТВ-РЕКЛАМА
На протяжении исследуемого периода — апрель–май 2008 г. — для рынка рекламы на ТВ в целом в Украине отмечено общее снижение уровня телепросмотра (). События, которые происходили на рынке телерекламы, в свою очередь перекликаются с ситуацией на рынке телерекламы ЛС. И это не удивительно, поскольку в целом за первые 5 мес 2008 г. ЛС вошли в пятерку крупнейших категорий товаров, которые рекламировались на телевидении.
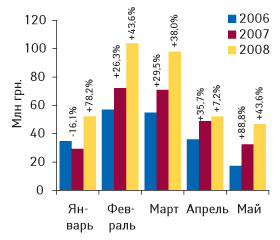
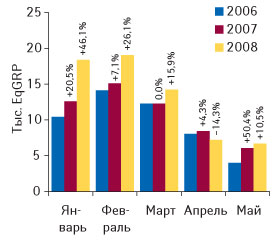
Объем инвестиций в телерекламу ЛС в апреле и мае 2008 г. составил 56,1 млн грн. и 47,2 млн грн. соответственно, что значительно ниже показателей предыдущих месяцев (рис. 2, 3). Прирост объема инвестиций в рекламу на ТВ апреля 2008 г. по сравнению с апрелем 2007 г. был незначительным (7,2%), что сопровождалось снижением уровня контакта со зрителем с 8,4 до 7,2 тыс. EqGRP (%). Напротив, в мае 2008 г. прирост объема инвестиций в ТВ-промоцию ЛС по сравнению с предыдущим годом составил 43,6%, а уровень контакта со зрителем увеличился на 10,5%. Данная ситуация демонстрирует зависимость уровня контакта со зрителями от объемов инвестиций в ТВ-рекламу, и, разумеется, указывает на наличие медиаинфляции на рынке телерекламы ЛС.
|
|
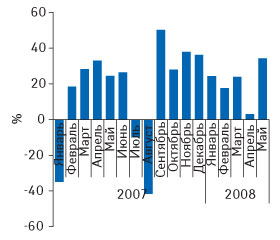
Динамика уровня медиаинфляции свидетельствует о нестабильности этого показателя (рис. 4). Следует отметить, что в апреле 2008 г. медиаинфляция значительно снизилась по сравнению с аналогичным периодом прошлого года и составила всего 3,0%. К тому же, это минимальный показатель за первые 5 мес 2008 г., что свидетельствует о наиболее оптимальном вложении средств в рекламу ЛС в этот период. Тем не менее в мае 2008 г. уровень медиаинфляции вновь повысился и составил 34,3%.
|
ПРОДАВЦЫ
Участники топ-10 телеканалов — лидеров по объемам продаж рекламы ЛС в апреле–мае 2008 г., как и в первые 3 мес 2008 г., сохранили свою целостность (табл. 1). Следует отметить, что по сравнению с I кв. 2007 г. объем продаж рекламы на телевидении в апреле—мае 2008 г. значительно сократился. Несмотря на это, лидерами, как и раньше, остаются каналы «Интер» и «Студия «1+1», которые традиционно обеспечивают более 50% общего объема рынка телерекламы ЛС и достигают максимального уровня контакта со зрителем. Наибольшая доля спонсорства в общем объеме продаж рекламы ЛС принадлежит телеканалам «Украина», «СТБ» и «ICTV»: 23,2; 16,8 и 11,4% соответственно. В тройку лидеров по объемам продаж телерекламы ЛС в натуральном выражении (рейтинг WGRP, %) вошли телеканалы «Интер», «Студия «1+1» и «СТБ». Канал «СТБ» также стал абсолютным лидером по объемам продаж ТВ-спонсорства в денежном выражении, по уровню контакта со зрителем и количеству реализованных рейтингов.
|
Таблица 1 |
Топ-10 телеканалов по объемам продаж рекламы ЛС в денежном выражении по итогам апреля–мая 2008 г. («Universe-2008») с указанием таковых в натуральном выражении и объемов продаж спонсорства |
|
№ п/п |
Телеканал |
Объем продаж рекламы |
Уровень контакта со зрителем |
Количество реализованных рейтингов |
Количество выходов |
||||||||
|
Тыс. грн. |
Доля канала, % |
EqGRP, % |
Доля канала, % |
WGRP, % |
Доля канала, % |
Количество |
Доля канала, % |
||||||
|
Всего |
Из них спонсорство |
Всего |
Из них спонсорство |
Всего |
Из них спонсорство |
Всего |
Из них спонсорство |
||||||
|
1 |
Интер |
32690,0 |
322,3 |
31,6 |
3476,1 |
35,8 |
24,0 |
2835,1 |
35,4 |
24,4 |
2086 |
78 |
6,8 |
|
2 |
Студия «1+1» |
21374,0 |
201,3 |
20,7 |
3303,2 |
34,2 |
22,8 |
2487,9 |
26,2 |
21,4 |
2526 |
125 |
8,2 |
|
3 |
ICTV |
14248,0 |
1629,4 |
13,8 |
1703,7 |
204,8 |
11,8 |
1384,1 |
160,6 |
11,9 |
2601 |
610 |
8,5 |
|
4 |
СТБ |
12036,3 |
2021,3 |
11,6 |
1989,5 |
335,0 |
13,8 |
1559,4 |
200,8 |
13,4 |
3971 |
1259 |
13,0 |
|
5 |
Новый канал |
6430,2 |
284,4 |
6,2 |
896,9 |
39,4 |
6,2 |
728,8 |
28,0 |
6,3 |
1117 |
152 |
3,6 |
|
6 |
Украина |
5781,2 |
1340,7 |
5,6 |
999,2 |
229,0 |
6,9 |
766,9 |
147,0 |
6,6 |
3218 |
977 |
10,5 |
|
7 |
НТН |
3424,2 |
– |
3,3 |
595,7 |
– |
4,1 |
485,3 |
– |
4,2 |
2460 |
– |
8,0 |
|
8 |
Первый канал. Всемирная сеть |
2971,0 |
1,8 |
2,9 |
549,9 |
0,3 |
3,8 |
446,4 |
0,3 |
3,8 |
2218 |
2 |
7,2 |
|
9 |
Тонис |
1045,1 |
54,9 |
1,0 |
182,7 |
10,7 |
1,3 |
152,4 |
10,7 |
1,3 |
2158 |
44 |
7,0 |
|
10 |
TET |
775,1 |
– |
0,8 |
172,9 |
– |
1,2 |
144,0 |
– |
1,2 |
464 |
– |
1,5 |
|
Прочие |
2544,8 |
314,2 |
2,5 |
587,1 |
73,9 |
4,1 |
611,5 |
142,3 |
5,3 |
7816 |
1946 |
25,5 |
|
|
Всего |
103319,9 |
6170,3 |
– |
14456,9 |
963,1 |
– |
11601,8 |
751,3 |
– |
30635 |
5193 |
– |
|
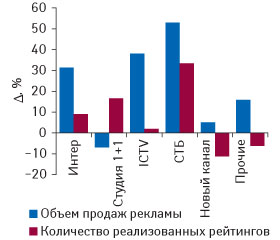
Наибольшие темпы и объемы прироста продаж рекламы ЛС в исследуемый период по сравнению с апрелем–маем прошлого года отмечены у телеканалов «СТБ», «ICTV» и «Интер» — 53,0; 38,5 и 31,5% соответственно (рис. 5). По количеству реализованных рейтингов наибольший прирост также у телеканала «СТБ» (+33,4%). Следует отметить, что для телеканала «Студия «1+1» характерна убыль продаж рекламы ЛС в денежном выражении. Однако в это же время в натуральном выражении он заметно увеличил продажи рекламы ЛС, что свидетельствует о снижении здесь стоимости размещения рекламы для фармкомпаний. В разрезе топ-5 крупнейших по объемам продаж рекламы ЛС телеканалов – это единственный прецедент, связанный с медиадефляцией.
|
ПОКУПАТЕЛИ
В апреле–мае 2008 г., как и в аналогичные периоды 2006 и 2007 г., четверка лидеров в рейтинге маркетирующих организаций по объему инвестиций в ТВ-рекламу ЛС представлена компаниями «Berlin-Chemie/Menarini Group», «ratiopharm», «Bittner» и «Sandoz», по которым зафиксированы самые высокие показатели объемов инвестиций в ТВ-рекламу, уровня контакта со зрителем и количества выработанных телеканалами рейтингов (табл. 2). Формирование первой пятерки лидеров по объему инвестиций в телерекламу ЛС в апреле–мае 2008 г. завершила компания «Reckitt Benckiser Healthcare International», которая не рекламировала свои препараты в аналогичный период предыдущих двух лет. В целом для пятерки маркетирующих организаций, которые рекламировали ЛС на телевидении в исследуемый период, было отмечено значительное увеличение розничных продаж безрецептурных препаратов как в натуральном, так и в денежном выражении, превышающее общерыночные показатели.
|
Таблица 2 |
Топ-20 маркетирующих организаций по объему инвестиций в ТВ-рекламу ЛС в денежном выражении по итогам апреля–мая 2008 г. с указанием основных медиапоказателей |
|
Маркетирующая организация |
Основные медиапоказатели по «Universe-2008» |
№ п/п по «Universe» |
|||||||
|
Инвестиции |
EqGRP, % |
WGRP, % |
Количество выходов |
2008 г. |
2007 г. |
2006 г. |
|||
|
№ п/п |
Тыс. грн. |
Доля спонсорства, % |
|||||||
|
Berlin-Chemie/Menarini Group (Германия) |
1 |
24342,6 |
— |
3478,5 |
3035,5 |
4509 |
1 |
3 |
1 |
|
ratiopharm (Германия) |
2 |
15811,3 |
— |
2100,5 |
1624,5 |
4209 |
2 |
1 |
3 |
|
Bittner (Австрия) |
3 |
12772,1 |
— |
1963,5 |
1373,8 |
2132 |
4 |
4 |
2 |
|
Sandoz (Швейцария) |
4 |
9952,5 |
19,8 |
1329,2 |
1067,8 |
2781 |
3 |
2 |
4 |
|
Reckitt Benckiser Healthcare International (Великобритания) |
5 |
3997,8 |
— |
494,0 |
402,2 |
1298 |
5 |
— |
— |
|
Johnson&Johnson (США) |
6 |
3820,7 |
— |
501,6 |
423,2 |
1082 |
6 |
11 |
16 |
|
GlaxoSmithKline (Великобритания) |
7 |
3593,3 |
0,01 |
496,5 |
425,6 |
1034 |
7 |
9 |
6 |
|
sanofi-aventis (Франция) |
8 |
3279,6 |
20,2 |
431,7 |
331,6 |
866 |
8 |
5 |
22 |
|
Стада-Нижфарм (Германия-Россия) |
9 |
3115,6 |
— |
427,3 |
400,6 |
703 |
9 |
43 |
35 |
|
Schering-Plough Corp. (США) |
10 |
2586,4 |
— |
331,9 |
252,2 |
449 |
10 |
13 |
— |
|
Actavis Group (Исландия) |
11 |
2269,7 |
17,3 |
283,6 |
181,0 |
540 |
11 |
7 |
10 |
|
Novartis Consumer Health (Швейцария) |
12 |
1993,7 |
— |
291,7 |
207,7 |
1157 |
12 |
10 |
11 |
|
Натурпродукт-Вега (Украина) |
13 |
1793,3 |
— |
239,7 |
189,7 |
592 |
13 |
6 |
13 |
|
Материа Медика (Россия) |
14 |
1599,2 |
43,5 |
271,3 |
263,5 |
2214 |
16 |
8 |
18 |
|
Sopharma (Болгария) |
15 |
1580,7 |
4,0 |
182,2 |
148,4 |
253 |
14 |
— |
— |
|
Фарма Старт (Украина) |
16 |
1426,1 |
— |
152,3 |
103,3 |
182 |
15 |
14 |
— |
|
Dr. Reddy’s (Индия) |
17 |
1142,2 |
48,5 |
205,9 |
133,8 |
1169 |
17 |
15 |
21 |
|
Артериум Корпорация (Украина) |
18 |
1042,5 |
— |
150,6 |
118,3 |
483 |
18 |
16 |
7 |
|
Medana Pharma Terpol Group (Польша) |
19 |
939,4 |
— |
127,2 |
94,0 |
181 |
19 |
— |
— |
|
Борщаговский ХФЗ (Украина) |
20 |
934,8 |
100,0 |
157,9 |
134,1 |
1107 |
20 |
— |
38 |
|
Прочие |
— |
5326,4 |
16,8 |
839,8 |
691,0 |
3694,0 |
— |
— |
— |
|
Всего |
— |
103319,9 |
6,0 |
14456,9 |
11601,8 |
30635 |
— |
— |
— |
Значительно повысились в рейтинге позиции компании «Стада-Нижфарм», которая переместилась с 43-го на 9-е место по сравнению с аналогичным периодом 2007 г. В апреле–мае 2008 г. сохранилась тенденция концентрации инвестиций в сегменте прямой телерекламы. Борщаговский ХФЗ направил все инвестированные в телепромоцию средства в ТВ-спонсорство. Из топ-20 маркетирующих организаций — лидеров по объему инвестиций в рекламу на ТВ еще 7 компаний распределили свои бюджеты между прямой рекламой и спонсорством. Отметим, что общее количество маркетирующих организаций, инвестировавших в телерекламу ЛС, в апреле–мае 2008 г. сократилось на 40% по сравнению с аналогичным периодом прошлого года и составило менее 40 компаний. Уменьшилось и количество рекламировавшихся в этот период брэндов ЛС.
Списки топ-20 крупнейших брэндов ЛС по объему инвестиций в телерекламу как в апреле, так и в мае 2008 г. в значительной степени схожи – 12 из них встречаются в обоих топ-листах (табл. 3, 4). В апреле на 1-м месте среди лидеров по объемам инвестиций в ТВ-рекламу в денежном выражении был препарат ВИЗИН, в промоистории которого этот месяц увенчался максимальным объемом инвестиций в телерекламу (в другие виды исследуемых рекламоносителей инвестиции для данного брэнда в апреле 2008 г. не направлялись). Для препарата ГЕПАБЕНЕ наибольший объем инвестиций в телерекламу пришелся на май, благодаря чему он возглавил в этом месяце топ-20 брэндов ЛС по объему инвестиций в рекламу на телевидении. Но, в отличие от ВИЗИНА, инвестиции в рекламу этого препарата направлялись не в одно русло: часть их была задействована в прессе.
|
Таблица 3 |
Топ-20 брэндов ЛС по объему инвестиций в телерекламу в денежном выражении в апреле 2008 г. с указанием основных медиапоказателей |
|
Брэнд ЛС |
Основные медиапоказатели по «Universe-2008» |
№ п/п по «Universe» |
|||||||
|
Инвестиции |
EqGRP, % |
WGRP, % |
Количество выходов |
2008 г. |
2007 г. |
2006 г. |
|||
|
№ п/п |
Тыс. грн. |
Доля спонсорства, % |
|||||||
|
ВИЗИН |
1 |
3820,7 |
— |
501,6 |
423,2 |
1082 |
1 |
— |
9 |
|
ФАСТУМ |
2 |
3436,6 |
— |
472,2 |
412,2 |
703 |
4 |
4 |
6 |
|
ДОЛОБЕНЕ |
3 |
3282,3 |
— |
432,2 |
352,2 |
912 |
2 |
2 |
10 |
|
ЛИНЕКС |
4 |
2902,2 |
— |
369,7 |
332,8 |
533 |
3 |
34 |
8 |
|
МЕЗИМ |
5 |
2794,8 |
— |
390,8 |
370,4 |
491 |
5 |
17 |
20 |
|
ЭСПУМИЗАН |
6 |
2495,9 |
— |
353,5 |
332,3 |
415 |
7 |
18 |
19 |
|
ГЕПАБЕНЕ |
7 |
2358,3 |
— |
310,5 |
265,9 |
663 |
6 |
14 |
5 |
|
ДИКЛАК |
8 |
2208,6 |
39,4 |
288,7 |
223,1 |
735 |
8 |
3 |
— |
|
ХИЛАК |
9 |
2114,7 |
— |
275,6 |
236,8 |
560 |
9 |
1 |
14 |
|
ГЕНТОС |
10 |
1912,9 |
— |
286,0 |
219,2 |
371 |
13 |
23 |
16 |
|
ЭНЕРЛИВ |
11 |
1799,4 |
— |
254,2 |
249,2 |
281 |
12 |
— |
— |
|
ГАЛСТЕНА |
12 |
1784,5 |
— |
264,3 |
198,7 |
285 |
15 |
19 |
13 |
|
СОЛПАДЕИН |
13 |
1760,8 |
— |
243,2 |
217,9 |
510 |
11 |
16 |
4 |
|
НУРОФЕН |
14 |
1741,9 |
— |
223,2 |
201,8 |
857 |
10 |
— |
— |
|
РЕМЕНС |
15 |
1656,4 |
— |
246,7 |
190,4 |
269 |
17 |
21 |
29 |
|
ПУМПАН |
16 |
1616,5 |
— |
240,0 |
166,5 |
446 |
18 |
25 |
21 |
|
ТЕМПАЛГИН |
17 |
1517,7 |
— |
170,5 |
142,4 |
161 |
14 |
— |
— |
|
НОТТА |
18 |
1498,1 |
— |
221,5 |
163,0 |
242 |
19 |
24 |
30 |
|
ФЕСТАЛ |
19 |
1359,2 |
— |
166,4 |
144,3 |
284 |
16 |
5 |
18 |
|
УЛЬТРАФАСТИН |
20 |
939,4 |
— |
127,2 |
94,0 |
181 |
21 |
— |
— |
|
Прочие |
— |
13097,7 |
19,0 |
1863,4 |
1564,5 |
6681 |
— |
— |
— |
|
Всего |
— |
56098,6 |
6,0 |
7701,4 |
6500,8 |
16662 |
— |
— |
— |
|
Таблица 4 |
Топ-20 брэндов ЛС по объему инвестиций в телерекламу в денежном выражении в мае 2008 г. с указанием основных медиапоказателей |
|
Брэнд ЛС |
Основные медиапоказатели по «Universe-2008» |
№ п/п по «Universe» |
|||||||
|
Инвестиции |
EqGRP, % |
WGRP, % |
Количество выходов |
2008 г. |
2007 г. |
2006 г. |
|||
|
№ п/п |
Тыс. грн. |
Доля спонсорства, % |
|||||||
|
ГЕПАБЕНЕ |
1 |
4132,9 |
— |
552,7 |
392,5 |
1046 |
1 |
5 |
13 |
|
ЭНЕРЛИВ |
2 |
3238,2 |
— |
482,6 |
444,7 |
632 |
2 |
— |
— |
|
ФАСТУМ |
3 |
2864,7 |
— |
408,1 |
317,0 |
605 |
5 |
64 |
— |
|
ДОЛОБЕНЕ |
4 |
2575,5 |
— |
344,7 |
245,5 |
683 |
4 |
7 |
— |
|
ЛИНЕКС |
5 |
2474,9 |
— |
320,0 |
249,9 |
472 |
3 |
14 |
19 |
|
ЭСПУМИЗАН |
6 |
2472,4 |
— |
374,9 |
326,3 |
408 |
9 |
19 |
— |
|
МЕЗИМ |
7 |
2274,5 |
— |
328,6 |
247,1 |
457 |
11 |
9 |
4 |
|
НУРОФЕН |
8 |
2255,8 |
— |
270,7 |
200,4 |
441 |
6 |
— |
— |
|
ГЕПАТРОМБИН |
9 |
2193,8 |
— |
300,2 |
273,7 |
518 |
7 |
— |
— |
|
ЛИОТОН |
10 |
2074,9 |
— |
295,9 |
252,5 |
293 |
13 |
4 |
2 |
|
КЛАРИТИН |
11 |
2030,6 |
— |
261,1 |
185,5 |
333 |
8 |
10 |
— |
|
ЛАМИЗИЛ |
12 |
1993,7 |
— |
291,7 |
207,7 |
1157 |
10 |
20 |
18 |
|
ТРОКСЕВАЗИН |
13 |
1876,6 |
— |
223,4 |
149,4 |
314 |
12 |
1 |
1 |
|
СОЛПАДЕИН |
14 |
1832,1 |
— |
253,2 |
207,7 |
479 |
14 |
21 |
8 |
|
ГЕНТОС |
15 |
1371,1 |
— |
225,8 |
141,1 |
181 |
18 |
27 |
21 |
|
ХИЛАК |
16 |
1347,6 |
— |
184,8 |
131,7 |
345 |
15 |
6 |
15 |
|
ВЕНИТАН |
17 |
1100,9 |
27,4 |
166,1 |
142,6 |
436 |
16 |
3 |
— |
|
ЦЕТРИН |
18 |
1007,1 |
43,2 |
180,9 |
119,8 |
937 |
17 |
11 |
6 |
|
ГАЛСТЕНА |
19 |
845,1 |
— |
137,6 |
84,7 |
80 |
20 |
28 |
20 |
|
ТОНГИНАЛ |
20 |
764,5 |
— |
126,2 |
84,4 |
74 |
21 |
— |
— |
|
Прочие |
— |
6494,3 |
31,9 |
1026,3 |
696,7 |
4 082 |
— |
— |
— |
|
Всего |
— |
47221,2 |
6,0 |
6755,5 |
5100,9 |
13 973 |
— |
— |
— |
РЕКЛАМА ЛС В ПРЕССЕ И НА РАДИО
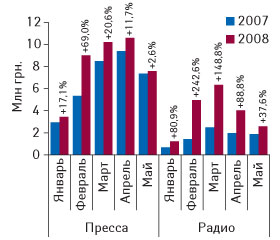
По итогам апреля–мая 2008 г. общий объем инвестиций фармкомпаний в рекламу ЛС в прессе и на радио составил 24,3 млн грн., что на 18,2% больше, чем в аналогичный период предыдущего года (рис. 6). В этот период большая доля на рынке нон-ТВ рекламы ЛС принадлежала прессе — 74,1%. С начала текущего года в мае были зафиксированы наименьшие темпы прироста объема инвестиций в рекламу ЛС для прессы и радио — 2,6 и 37,6% соответственно. В абсолютных же показателях наиболее емким для рынка рекламы ЛС в прессе был апрель, на радио — март.
|
В апреле–мае, как и в I кв. 2008 г., лидером по объему продаж рекламы ЛС остался журнал «Лиза» (табл. 5). Объем продаж рекламы в этом издании составил 1,6 млн грн. за 67 выходов рекламы ЛС. Максимальные темпы прироста объема продаж рекламы ЛС в разрезе топ-10 печатных изданий продемонстрировал журнал «Полина» — на 134,5%. В результате чего он поднялся в рейтинге на 7 позиций по сравнению с аналогичным периодом 2007 г. Для изданий «Единственная», «Аргументы и факты», а также сгруппированных в категорию «Прочие» характерна убыль объема продаж рекламы ЛС — на 1,4; 22,8 и 4,0% соответственно. Лидером по количеству выходов рекламы ЛС в исследуемый период была газета «Факты и комментарии». В целом топ-10 печатных изданий по объемам продаж рекламы ЛС в апреле–мае 2008 г. по сравнению с аналогичным периодом прошлого года практически сохранила свою целостность. Исключением стал журнал «Полина», который прорвался в первую десятку с 14-й позиции.
|
Таблица 5 |
Топ-10 печатных изданий по объемам продаж рекламы ЛС в денежном выражении в апреле–мае 2008 г. с указанием объема и количества выходов рекламы, а также объема продаж рекламы ЛС и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Издание |
Апрель–май 2007 г. |
Апрель–май 2008 г. |
||||
|
Объем продаж рекламы, тыс. грн. |
№ п/п |
Объем продаж рекламы, тыс. грн. |
D, % |
Объем выходов (формат А3) |
Количество выходов |
||
|
1 |
Лиза |
1391,0 |
3 |
1623,5 |
16,7 |
12,9 |
67 |
|
2 |
Отдохни |
1091,6 |
4 |
1611,8 |
47,6 |
12,6 |
64 |
|
3 |
Единственная |
1577,1 |
1 |
1555,7 |
-1,4 |
8,7 |
35 |
|
4 |
Теленеделя (Украина) |
1086,9 |
5 |
1188,3 |
9,3 |
8,9 |
56 |
|
5 |
Факты и комментарии |
567,3 |
9 |
879,1 |
55,0 |
13,8 |
70 |
|
6 |
Добрые советы |
733,6 |
7 |
791,8 |
7,9 |
8,6 |
40 |
|
7 |
Полина |
320,5 |
14 |
751,7 |
134,5 |
9,8 |
47 |
|
8 |
Мир Семьи |
634,5 |
8 |
676,9 |
6,7 |
7,0 |
25 |
|
9 |
Комсомольская правда (Украина) |
529,0 |
12 |
637,9 |
20,6 |
11,3 |
52 |
|
10 |
Аргументы и факты (Украина) |
748,1 |
6 |
577,3 |
-22,8 |
13,7 |
66 |
|
Прочие |
8066,1 |
— |
7747,4 |
-4,0 |
156,7 |
816 |
|
|
Всего |
16745,7 |
— |
18041,4 |
7,7 |
264,0 |
1338 |
|
В апреле 2008 г. лидером по объему инвестиций в рекламу ЛС в прессе был брэнд ВИТИРОН (табл. 6). Однако по количеству выходов рекламы первым является НЕЙРОВИТАН. Огромный прирост объема инвестиций в рекламу в прессе продемонстрировал брэнд ВИТРУМ, который переместился в рейтинге со 126-й позиции на 2-ю по сравнению с апрелем 2007 г. В мае первым в топ-списке по объему инвестиций в рекламу в прессе стал брэнд ВОРМИЛ, который также был лидером по количеству выходов рекламы (табл. 7). Значительный прирост инвестируемых средств в мае отмечен по брэнду ЛАКТОВИТ, благодаря чему он поднялся в рейтинге со 107-й на 8-ю позицию. Следует отметить, что в мае 2008 г. по сравнению с апрелем этого же года топ-10 крупнейших игроков рынка рекламы в прессе среди брэндов ЛС практически полностью отличается. По итогам мая 2008 г. из прежних участников в ее составе остались только СТОМАТИДИН и СИМЕПАР.
|
Таблица 6 |
Топ-10 брэндов ЛС по объему инвестиций в рекламу в прессе в апреле 2008 г. с указанием объема и количества выходов рекламы, а также объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Брэнд ЛС |
Апрель 2007 г. |
Апрель 2008 г. |
||||
|
Объем инвестиций в рекламу, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу, тыс. грн. |
D, % |
Объем выходов (формат А3) |
Количество выходов |
||
|
1 |
ВИТИРОН |
— |
— |
456,5 |
— |
3,8 |
11 |
|
2 |
ВИТРУМ |
14,2 |
126 |
278,7 |
1857,4 |
2,6 |
12 |
|
3 |
КАЛЬЦИЙ-Д3 |
152,3 |
15 |
254,8 |
67,3 |
2,1 |
11 |
|
4 |
АЛКА-ЗЕЛЬТЦЕР |
— |
— |
243,4 |
— |
3,2 |
7 |
|
5 |
НЕЙРОВИТАН |
112,4 |
29 |
225,5 |
100,7 |
2,7 |
13 |
|
6 |
МАСТОДИНОН |
98,7 |
34 |
220,6 |
123,5 |
2,6 |
10 |
|
7 |
НЕУРОБЕКС |
39,4 |
71 |
214,8 |
445,8 |
2,2 |
11 |
|
8 |
ДИФЛЮКАН |
— |
— |
196,4 |
— |
1,8 |
7 |
|
9 |
СИМЕПАР |
— |
— |
185,8 |
— |
1,5 |
6 |
|
10 |
СТОМАТИДИН |
91,1 |
40 |
185,8 |
104,0 |
3,3 |
11 |
|
Прочие |
8888,8 |
— |
8038,7 |
-9,6 |
126,4 |
672 |
|
|
Всего |
9396,9 |
— |
10501,0 |
11,7 |
152,2 |
771 |
|
|
Таблица 7 |
Топ-10 брэндов ЛС по объему инвестиций в рекламу в прессе в мае 2008 г. с указанием объема и количества выходов рекламы, а также объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Брэнд ЛС |
Май 2007 г. |
Май 2008 г. |
||||
|
Объем инвестиций в рекламу, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу, тыс. грн. |
D , % |
Объем выходов (формат А3) |
Количество выходов |
||
|
1 |
ВОРМИЛ |
118,9 |
19 |
323,2 |
171,9 |
4,6 |
25 |
|
2 |
СТОМАТИДИН |
153,8 |
6 |
276,2 |
79,6 |
3,7 |
14 |
|
3 |
СОЛПАДЕИН |
44,2 |
61 |
219,5 |
396,8 |
2,3 |
9 |
|
4 |
КАНЕФРОН |
61,1 |
44 |
204,1 |
234,0 |
2,0 |
10 |
|
5 |
ТРОКСЕВАЗИН |
105,4 |
22 |
164,9 |
56,4 |
1,9 |
10 |
|
6 |
ДЕНЕБОЛ |
142,7 |
9 |
163,9 |
14,8 |
2,9 |
14 |
|
7 |
ПРОПРОТЕН |
79,5 |
32 |
156,8 |
97,2 |
2,7 |
16 |
|
8 |
ЛАКТОВИТ |
15,9 |
107 |
155,5 |
880,5 |
1,7 |
10 |
|
9 |
АЛЕРОН |
197,8 |
2 |
154,0 |
-22,2 |
1,8 |
8 |
|
10 |
СИМЕПАР |
— |
— |
153,6 |
— |
1,3 |
5 |
|
Прочие |
6429,4 |
— |
5568,7 |
-13,4 |
86,9 |
446 |
|
|
Всего |
7348,7 |
— |
7540,4 |
2,6 |
111,8 |
567 |
|
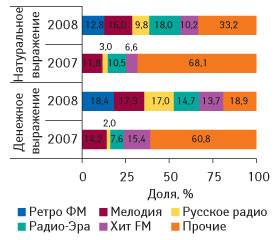
По сравнению с апрелем–маем предыдущего года значительно изменилось распределение инвестиций в рекламу ЛС на радиостанциях. Доля радио в общем объеме рынка нон-ТВ рекламы в аналогичный период 2008 г. составила 25,9% (6,3 млн грн.). Наибольшие объемы инвестиций в рекламу ЛС на радио в денежном выражении зафиксированы для радиостанции «Ретро ФМ» (18,4%), а в натуральном (длительность выходов) – для радиостанции «Радио-Эра» (18,0%, рис. 7). «Мелодия» по этому показателю как в денежном, так и в натуральном выражении заняла 2-е место. Следует отметить значительное уменьшение доли радиостанций, сгруппированных в категорию «Прочие» — с 60,8% до 18,9% в денежном выражении и с 68,1% до 33,2% в натуральном выражении, что стало результатом значительного изменения распределения рекламных инвестиций между радиостанциями. В исследуемый период топ-5 крупнейших по объемам продаж рекламы ЛС радиостанций сосредоточили около 80% этого сегмента рынка рекламы ЛС в денежном и около 67% в натуральном выражении.
|
В апреле 2008 г. лидером среди брэндов ЛС по объему инвестиций в рекламу ЛС на радио был АЛКА-ЗЕЛЬТЦЕР (табл. 8). Суммарная длительность выходов рекламных роликов для него также была наибольшей. Однако максимальное количество выходов рекламы было у брэнда БАРБОВАЛ – 237. Майский топ-лист брэндов возглавляет БОЛ-РАН с объемом инвестиций в рекламу на радио 289,1 тыс. грн. (табл. 9). Лидером по количеству выходов рекламы и суммарной ее длительности в мае был ВЕНИТАН – 146 выходов общей длительностью 75,4 мин. Значительный прирост объема инвестиций в рекламу ЛС на радио по сравнению с аналогичным периодом прошлого года показал брэнд ЛИВ 52, занявший в результате 2-е место в представленном рейтинге. Снижение объема инвестиций в радиорекламу по сравнению с маем 2007 г. отмечено у РЕННИ и ряда брэндов, которые вошли в категорию «Прочие».
|
Таблица 8 |
Топ-10 брэндов ЛС по объему инвестиций в рекламу на радио в апреле 2008 г. с указанием длительности и количества выходов рекламы, а также объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Брэнд ЛС |
Апрель 2007 г. |
Апрель 2008 г. |
||||
|
Объем инвестиций в рекламу, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу, тыс. грн. |
D , % |
Длительность, мин |
Количество выходов |
||
|
1 |
АЛКА-ЗЕЛЬТЦЕР |
114,9 |
5 |
372,0 |
223,6 |
73,2 |
219 |
|
2 |
ПРОСТАМОЛ УНО |
35,5 |
22 |
265,8 |
648,0 |
51,9 |
104 |
|
3 |
ТЕНОТЕН |
54,8 |
12 |
250,0 |
356,1 |
46,0 |
138 |
|
4 |
БОЛ-РАН |
— |
— |
242,4 |
— |
39,8 |
119 |
|
5 |
БАРБОВАЛ |
— |
— |
218,3 |
— |
56,8 |
237 |
|
6 |
МЕДИХРОНАЛ |
37,0 |
21 |
156,3 |
322,6 |
32,5 |
65 |
|
7 |
ПРОПРОТЕН |
46,2 |
17 |
149,3 |
222,9 |
37,5 |
109 |
|
8 |
ВИАЛЬ |
— |
— |
145,3 |
— |
43,7 |
88 |
|
9 |
ЭСПУМИЗАН |
23,0 |
27 |
134,5 |
486,0 |
41,4 |
78 |
|
10 |
ЙОДОМАРИН |
13,3 |
33 |
131,6 |
887,4 |
20,0 |
40 |
|
Прочие |
1641,7 |
— |
1647,9 |
0,4 |
524,8 |
1227 |
|
|
Всего |
1966,4 |
— |
3713,4 |
88,8 |
967,6 |
2424 |
|
|
Таблица 9 |
Топ-10 брэндов ЛС по объему инвестиций в рекламу на радио в мае 2008 г. с указанием длительности и количества выходов рекламы, а также объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Брэнд ЛС |
Май 2007 г. |
Май 2008 г. |
||||
|
Объем инвестиций в рекламу, тыс. грн. |
№ п/п |
Объем инвестиций в рекламу, тыс. грн. |
D , % |
Длительность, мин |
Количество выходов |
||
|
1 |
БОЛ-РАН |
58,2 |
10 |
289,1 |
396,9 |
47,3 |
135 |
|
2 |
ЛИВ 52 |
13,7 |
34 |
247,6 |
1707,5 |
56,4 |
162 |
|
3 |
ЛАМИКОН |
28,2 |
21 |
214,8 |
661,8 |
34,8 |
108 |
|
4 |
ВЕНИТАН |
— |
— |
213,5 |
— |
75,4 |
146 |
|
5 |
АЛКА-ЗЕЛЬТЦЕР |
70,0 |
7 |
153,2 |
118,8 |
33,7 |
97 |
|
6 |
ПРОПРОТЕН |
36,4 |
17 |
150,5 |
313,5 |
40,2 |
107 |
|
7 |
ЗАЛАИН |
— |
— |
147,7 |
— |
29,9 |
58 |
|
8 |
РЕННИ |
190,5 |
2 |
138,8 |
-27,1 |
35,4 |
72 |
|
9 |
ЭНЕРЛИВ |
— |
— |
120,6 |
— |
55,5 |
111 |
|
10 |
ВИАЛЬ |
— |
— |
97,8 |
— |
44,9 |
87 |
|
Прочие |
1480,6 |
— |
809,9 |
-45,3 |
281,5 |
615 |
|
|
Всего |
1877,6 |
— |
2583,5 |
37,6 |
735,0 |
1698 |
|
В мае 2008 г. по сравнению с апрелем этого же года в топ-10 крупнейших игроков рынка рекламы на радио среди брэндов ЛС остались БОЛ-РАН, АЛКА-ЗЕЛЬТЦЕР, ПРОПРОТЕН и ВИАЛЬ.
По итогам апреля–мая 2008 г. топ-лист маркетирующих организаций — лидеров по объему инвестиций в рекламу в исследуемых нон-ТВ каналах коммуникации возглавила компания «Bayer Consumer Care» (табл. 10). Причем, в отличие от I кв. 2008 г., инвестиции в рекламу ЛС этой компании в прессе были выше, чем на радио. Другие 2 участника представленного рейтинга инвестировали свои бюджеты больше на радио — «Berlin-Chemie/Menarini Group» и «Фармак». А компании «Mili Healthcare» и «Mepha» отдали предпочтение исключительно рекламе ЛС в прессе. Следует отметить, что за апрель–май 2008 г. около 50% общего объема инвестиций в рекламу ЛС в прессе и на радио обеспечила представленная топ-10 маркетирующих организаций.
|
Таблица 10 |
Топ-10 маркетирующих организаций по суммарному объему инвестиций в рекламу ЛС в прессе и на радио в апреле–мае 2008 г. с указанием объема рекламных инвестиций и позиции в рейтинге за аналогичный период предыдущего года |
|
№ п/п |
Маркетирующая организация |
Инвестиции в рекламу, тыс. грн. |
|||||
|
Апрель–май 2007 г. |
Апрель–май 2008 г. |
D , % |
|||||
|
Всего охваченные нон-ТВ медиа |
№ п/п |
Пресса |
Радио |
Всего охваченные нон-ТВ медиа |
|||
|
1 |
Bayer Consumer Care (Швейцария) |
528,8 |
13 |
883,9 |
795,6 |
1679,5 |
217,6 |
|
2 |
Материа Медика (Россия) |
1703,9 |
1 |
806,6 |
742,7 |
1549,3 |
-9,1 |
|
3 |
Berlin-Chemie/Menarini Group (Германия) |
924,8 |
5 |
517,7 |
989,0 |
1506,7 |
62,9 |
|
4 |
Фармак (Украина) |
758,2 |
7 |
498,7 |
718,1 |
1216,8 |
60,5 |
|
5 |
Mili Healthcare (Великобритания) |
651,4 |
11 |
1165,7 |
— |
1165,7 |
79,0 |
|
6 |
Sandoz (Швейцария) |
739,6 |
8 |
794,6 |
342,4 |
1137,0 |
53,7 |
|
7 |
Sanofi-Aventis (Франция) |
1445,4 |
2 |
946,0 |
91,0 |
1037,1 |
-28,2 |
|
8 |
Bionorica (Германия) |
671,8 |
10 |
958,1 |
55,8 |
1013,9 |
50,9 |
|
9 |
Mepha (Швейцария) |
— |
— |
796,0 |
— |
796,0 |
— |
|
10 |
Actavis Group (Исландия) |
1002,2 |
4 |
667,3 |
123,4 |
790,7 |
-21,1 |
|
Прочие |
12163,6 |
— |
10006,8 |
2438,9 |
12445,6 |
2,3 |
|
|
Всего |
20589,7 |
— |
18041,4 |
6296,9 |
24338,3 |
18,2 |
|
ИТОГИ
Апрель и май 2008 г. сохранили тенденцию, сформировавшуюся с «незапамятных времен», а именно — привычку фармкомпаний направлять рекламные инвестиции в телепромоцию. Тем не менее в исследуемый период количество маркетирующих организаций, рекламировавших свои препараты на телевидении, уменьшилось на 40% по сравнению с апрелем–маем прошлого года. А это — самое очевидное подтверждение снижения интереса к рекламе на ТВ. В отличие от рынка телерекламы, объем инвестиций в рекламу ЛС в прессе и на радио активно увеличивается, что сопровождается повышением внимания рекламодателей к этим медиаканалам. Их количество на рынке нон-ТВ рекламы постепенно увеличивается и уже насчитывает более 100 маркетирующих организаций. Конечно же, пока еще топ-листы рекламодателей, инвестирующих в прессу и радио, не отличаются постоянством, что свидетельствует в какой-то мере об апробации вложений в эти каналы промоции. Как видим, эра «одного сплошного телевидения» подходит к концу, и для фармкомпаний открываются новые горизонты нон-ТВ, которые не хуже обеспечивают фармкомпании «открытым» доступом к своей целевой аудитории, а потребителей рекламы в данных СМИ – полезной информацией о лекарственных препаратах. n
Юлия Лысак
|
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим