|
Со специальными терминами, использованными в нашей публикации, можно ознакомиться в статье «Медиапланирование на телевидении. Мнение специалистов» (см. «Еженедельник АПТЕКА» № 44 (465) от 15 ноября 2004 г.). Статья подготовлена на основании данных о затратах на рекламу ЛС на украинском телевидении. Напомним, что все цены указаны согласно прайс-листам рекламных агентств без учета возможных скидок и прочих ситуативных условий.
Объем инвестиций в рекламу препаратов на телевидении в январе 2005 г. составил 72 млн грн., что на 40,6% больше, чем в аналогичный период 2004 г. (рис. 1). Однако отметим, что прирост этого показателя за январь 2004 г. по сравнению с таковым в 2003 г. был более значительным — 165,1%.
|
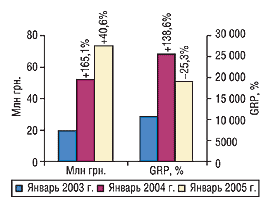
Показатель GRP в январе 2004 г. по сравнению с аналогичным периодом 2003 г. повысился на 138,6%, а в январе 2005 г. снизился на 25,3%. При этом количество рекламных роликов в первом месяце 2005 г. по отношению к аналогичному периоду 2004 г. увеличилось на 39,8%, а число рекламируемых препаратов — на 7% (для сравнения: в январе 2004 г. прирост показателей по рекламным роликам составил 143,2%, новым препаратам — 29,5%). Чем обусловлена такая ситуация? Разобраться в ней нам поможет распределение рекламных бюджетов по телеканалам.
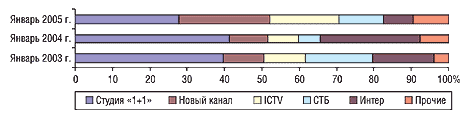
На каких каналах чаще всего транслируется реклама ЛС? Лидирующие позиции по объему вложений в рекламу фармацевтической продукции все еще удерживает Студия «1+1», однако ее удельный вес в распределении затрат на рекламу уменьшился по сравнению с январем 2004 г. на 13,5% (рис. 2). Удельный вес одного из лидеров января 2004 г. — телеканала Интер — уменьшился более чем в 3 раза и достиг рекордно низких (за три сравниваемых периода) 7,9%. В то же время возросла доля Нового канала — на 14%, — что позволило ему занять 2-е место в Украине по объему инвестиций в рекламу ЛС. Значительно увеличились (более чем в 2 раза) бюджеты на рекламу ЛС на каналах ICTV и СТБ. По-видимому, производители ЛС находятся в поиске наиболее привлекательных условий, что и подтверждает доля каналов, вошедших в категорию «Прочие»: она возрастает из года в год и в январе 2005 г. составила 9,6%. Однако количество телеканалов, входящих в эту категорию, не увеличилось. Таким образом, удельный вес инвестиций в рекламу на общенациональных каналах (Студия «1+1», Интер), которые имеют наибольшую зрительскую аудиторию (а следовательно, — обеспечивают высокий показатель GRP), снизился. По каким-то причинам рекламодатели отказываются от рекламы на общенациональных каналах, соответственно изменилась и структура рынка рекламы ЛС. С большой долей вероятности можно предположить, что именно эта ситуация повлекла за собой снижение суммарного показателя GRP по рекламируемым препаратам.
|
По данным МЗ Украины в течение 3-й недели 2005 г. сложилась предэпидемическая ситуация в связи с ростом заболеваемости гриппом и ОРЗ по сравнению с предыдущей неделей. Вероятно, это стало одной из причин того, что в рейтинге подгрупп АТС представлены в основном те, в которые входят препараты, применяемые при простудных заболеваниях (табл. 1). Лидирующую позицию заняли ЛС из подгруппы N02B — «Прочие анальгетики и антипиретики», которые используются для симптоматического лечения гриппа и простуды (в январе 2004 г. они находились на 2-й позиции, а 2003 г. — на 4-й). Необходимо отметить, что в топ-10 появилось несколько подгрупп ЛС, ранее в него не входивших. Так, 4-ю позицию заняла подгруппа R05F — «Комбинированные препараты, содержащие противокашлевые средства и экспекторанты» (январь 2004 г. — 23-е, 2003 г. —16-е место), а 5-ю, как и в январе 2004 г., — подгруппа R05C — «Отхаркивающие средства, за исключением комбинированных препаратов, содержащих противокашлевые средства» (в 2003 г. — 2-я позиция). Таким образом, важным фактором в определении объемов инвестиций в рекламу препаратов той или иной подгруппы АТС-классификации стал сезонный (повышение заболеваемости гриппом и ОРЗ).
В публикации, посвященной рынку аптечных продаж в январе 2005 г. (см. «Еженедельник АПТЕКА» № 12 (483) от 28 марта 2005 г.), рассматривались изменения, которые произошли в среде производителей. Перемены коснулись и рейтинга производителей ЛС по объемам рекламных бюджетов на телевидении (табл. 2). В январе 2005 г. в топ-20 компаний — производителей ЛС появилось 40% новичков (в январе 2003 г. их было 50%). Необходимо отметить, что среди вошедших в рейтинг 2 компании представляют Украину — «Дарница» и «Артериум» — 15-я и 18-я позиция соответственно. «Дарница» размещала на телевидении рекламу, направленную на формирование имиджа передовой украинской фармацевтической компании, что в таких масштабах является новшеством на рынке телерекламы для отечественного производителя ЛС. Что касается лидеров, то 1-ю позицию удерживала компания «Биттнер» (в 2004 г. она находилась на 2-м месте, в 2003 — на 1-м). На 2-й позиции находился новичок рейтинга — концерн «Байер», — который рекламировал как собственные торговые марки, так и приобретенные при покупке ОТС-бизнеса компании «Рош». С 9-го на 3-е место переместилась компания «ратиофарм».
Таблица 1
Рейтинг групп АТС третьего уровня по объему рекламных бюджетов на телевидении в январе 2003, 2004 и 2005 г. с указанием процента прироста/убыли по сравнению с предыдущим годом
| № п/п | Код |
Наименование |
Объем затрат на рекламу, млн грн. | Количество выходов роликов | GRP, % | № п/п в январе 2003 г. | № п/п в январе 2004 г. |
| 1 | N02B | Прочие анальгетики и антипиретики | 15,3 | 3971 | 3033 | 4 | 2 |
| 2 | A11A | Поливитамины с добавками | 8,3 | 2277 | 1940 | 3 | 3 |
| 3 | R05X | Прочие комбинированные препараты, применяемые при кашле и простудных заболеваниях | 6,4 | 1412 | 1770 | 1 | 1 |
| 4 | R05F | Комбинированные препараты, содержащие противокашлевые средства и экспекторанты | 5,4 | 1306 | 1533 | 16 | 23 |
| 5 | R05C | Отхаркивающие средства, за исключением комбинированных препаратов, содержащих противокашлевые средства | 4,8 | 1112 | 1329 | 2 | 5 |
| 6 | A11D | Препараты витамина B1, в том числе и в комбинации с витаминами B6 и B12 | 3,0 | 555 | 731 | – | – |
| 7 | A02A | Антациды | 2,7 | 841 | 582 | – | 6 |
| 8 | R01A | Противоотечные и другие препараты для местного применения при заболеваниях полости носа | 2,7 | 622 | 628 | 12 | 12 |
| 9 | G04B | Прочие средства, применяемые в урологии, включая спазмолитики | 2,3 | 300 | 832 | 8 | 11 |
| 10 | J05A | Противовирусные средства прямого действия | 1,9 | 287 | 457 | – | – |
| Прочие | 19,2 | 2979 | 5922 | – | – | ||
| Всего | 72,0 | 15 662 | 18 757 | – | – | ||
Таблица 2
Топ-20 компаний – производителей ЛС по объему рекламных бюджетов на телевидении в январе 2005 г.
| № п/п |
Компания |
Объем затрат на рекламу, млн грн. | Количество выходов роликов | GRP, % | № п/п в январе 2003 г. | № п/п в январе 2004 г. |
| 1 | Bittner (Австрия) | 9,7 | 638 | 3749 | 1 | 2 |
| 2 | Bayer (Германия)* | 8,5 | 2607 | 1902 | – | – |
| 3 | ratiopharm (Германия) | 5,0 | 1131 | 1691 | 6 | 9 |
| 4 | GlaxoSmithKline (Великобритания) | 4,4 | 216 | 597 | 14 | 4 |
| 5 | Mili Healthcare (Великобритания) | 3,6 | 631 | 598 | – | 8 |
| 6 | J.B. Chemicals & Pharmaceuticals (Индия) | 3,1 | 1366 | 777 | 5 | 7 |
| 7 | Berlin Chemie/Menarini Group (Италия) | 3,1 | 313 | 626 | 13 | 18 |
| 8 | Mepha (Швейцария) | 3,0 | 555 | 731 | – | – |
| 9 | Synmedic (Индия) | 2,9 | 685 | 931 | – | – |
| 10 | Novartis (Швейцария)* | 2,8 | 758 | 670 | – | 19 |
| 11 | IVAX (США) | 2,5 | 620 | 601 | 18 | – |
| 12 | Naturwaren (Германия) | 2,4 | 392 | 536 | 15 | – |
| 13 | KRKA (Словения) | 2,3 | 384 | 623 | – | 11 |
| 14 | US Pharmacia International (США) | 2,3 | 828 | 403 | – | 21 |
| 15 | Дарница (Украина) | 2,1 | 313 | 316 | – | – |
| 16 | Polpharma (Польша) | 2,1 | 661 | 619 | – | 13 |
| 17 | Procter & Gamble (США) | 2,0 | 246 | 380 | 4 | 5 |
| 18 | Артериум (Украина)* | 1,9 | 287 | 457 | – | – |
| 19 | Sagmel (США) | 1,6 | 337 | 329 | 17 | 22 |
| 20 | BMS (США) | 1,5 | 471 | 341 | 7 | 10 |
| Проче | 5,1 | 2223 | 1880 | – | – | |
| Всего | 72,0 | 15 662 | 18 757 | – | – | |
* В рейтинге за январь 2003 и 2004 г. позиции этих компаний указаны без учета объема затрат на телерекламу ЛС производителей, в дальнейшем присоединившихся к корпорации.
Таблица 3
Топ-20 торговых наименований препаратов по объему рекламных бюджетов
на телевидении в январе 2005 г. с указанием объема розничных продаж
| № п/п |
Торговое наименование |
Объем затрат на рекламу, тыс. грн. | Розничные продажи (январь) | Количество выходов роликов | GRP, % | № п/п в январе 2003 г. | № п/п в январе 2004 г. | ||
| объем, тыс. грн. | прирост в 2005 г. по сравнению с 2004 г. | прирост в 2004 г. по сравнению с 2003 г. | |||||||
| 1 | КОЛДРЕКС | 4352,7 | 2855,4 | -5,2 | 48,8 | 216 | 597 | 11 | 5 |
| 2 | МИЛИСТАН | 3639,7 | 581,2 | 14,0 | – | 631 | 598 | – | 8 |
| 3 | НЕЙРОРУБИН | 2952,4 | 150,3 | 509,3 | – | 555 | 731 | – | – |
| 4 | СУПРАДИН | 2943,4 | 882,9 | -1,0 | 2,5 | 862 | 658 | 1 | 6 |
| 5 | КОМБИГРИПП | 2927,1 | 500,5 | – 26,5 | 74,6 | 685 | 931 | – | – |
| 6 | БИОВИТАЛЬ | 2837,4 | 962,4 | -16,2 | 104,3 | 904 | 662 | – | 3 |
| 7 | РЕННИ | 2726,7 | 825,7 | 25,7 | 13,6 | 841 | 582 | – | 4 |
| 8 | СТОПТУССИН | 2493,0 | 688,8 | – 20,5 | 1,7 | 619 | 601 | 26 | – |
| 9 | Препараты «Др. Тайсс» | 2403,0 | 3075,9 | – 27,6 | – 9,9 | 392 | 536 | 13 | – |
| 10 | ГРИПЕКС | 2280,4 | 325,6 | -32,2 | 93,7 | 828 | 403 | – | 30 |
| 11 | ПРЕГНАВИТ | 2161,0 | 885,7 | -19,8 | 40,3 | 401 | 532 | – | – |
| 12 | АМБРОБЕНЕ | 2044,5 | 468,3 | – 46,5 | 121,9 | 352 | 543 | 14 | 22 |
| 13 | ВИК ВапоРаб | 2040,3 | 133,6 | – 60,1 | 416,0 | 246 | 380 | 3 | 13 |
| 14 | ГЕРПЕВИР | 1915,3 | 825,0 | -14,3 | – 24,8 | 287 | 457 | – | – |
| 15 | ТЕРАФЛЮ | 1831,2 | 707,7 | 34,9 | 567,2 | 518 | 436 | – | 36 |
| 16 | ДОКТОР МОМ | 1754,5 | 1447,6 | – 42,6 | 9,6 | 715 | 395 | 6 | 9 |
| 17 | ОРИГИНАЛЬНЫЙ БОЛЬШОЙ БАЛЬЗАМ БИТТНЕРА | 1664,4 | 1119,3 | 44,2 | -41,3 | 99 | 682 | 7 | 14 |
| 18 | МЕЗИМ | 1595,5 | 3592,4 | 27,0 | 7,6 | 106 | 212 | 34 | 32 |
| 19 | НАЗОЛ | 1592,3 | 932,6 | -25,4 | 5,5 | 337 | 329 | 23 | 34 |
| 20 | ПРОСТАМОЛ УНО | 1473,9 | 2107,0 | 46,0 | 165,9 | 207 | 414 | – | 44 |
| Прочие | 24342,4 | – | – | – | 5861 | 8079 | – | – | |
| Всего | 71971,1 | – | – | – | 15 662 | 18 757 | – | – | |
Как среди производителей, так и среди выпускаемых ими препаратов почти треть составляют новички: 30% ЛС не рекламировались на телевидении и не входили в топ-20 в аналогичном периоде прошлого года (45 и 15% в январе 2003 г.). На 1-м и 2-м местах рейтинга находятся препараты для симптоматического лечения простуды — КОЛДРЕКС и МИЛИСТАН, — занимавшие в топ-20 января 2004 г. 5-ю (в 2003 г. — 11-ю) и 8-ю (в 2003 г. не рекламировался) позиции соответственно (табл. 3). На 3-м месте — препарат НЕЙРОРУБИН — один из новичков топ-20. Производители уделили наибольшее внимание рекламе ЛС, востребованных в период сезонного роста заболеваемости гриппом и ОРЗ. Так, в топ-20 появились ЛС из группы cough&cold — КОМБИГРИПП (5-я позиция), СТОПТУССИН (8-я), ГРИППЕКС (10-я), ТЕРАФЛЮ (15-я) и противовирусный препарат ГЕРПЕВИР (14-я).
Следует отметить, что промоактивность операторов фармрынка в январе традиционно невысока. Так, например, в I кв. 2004 г. удельный вес затрат на телерекламу ЛС в январе составил 23,7% общего показателя за квартал. Кроме того, многие препараты, представленные в рейтинге, уже рассматривались в предыдущих публикациях. Однако по итогам января 2005 г. есть несколько новых интересных примеров продвижения ЛС, которые заслуживают внимания читателя.
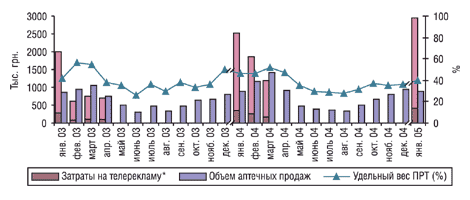
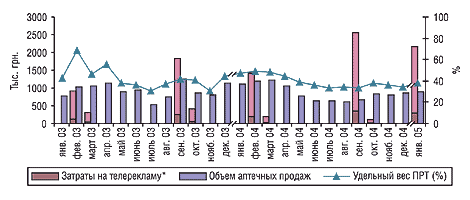
Промоция может быть весьма эффективным средством для увеличения объема продаж ЛС в руках опытного маркетолога. В сложившихся условиях жесткой конкуренции производителю необходимо стараться гибко, а главное — быстро реагировать на изменения конъюнктуры рынка. Когда же объем продаж всей группы убывает, какую промоционную поддержку обеспечивают компании-производители своим препаратам? Рассмотрим это на примере подгруппы A11A A04 — «Поливитамины с микроэлементами», объем розничной реализации ЛС которой в денежном выражении в январе 2005 г. уменьшился на 17,4% по сравнению с аналогичным периодом прошлого года. Отметим наибольшие инвестиции в телерекламу СУПРАДИНА. Этот препарат не покидает январский топ-10 вот уже третий год, а его рекламная активность характеризуется одними из самых высоких показателей GRP и количества выходов. Телепромоция СУПРАДИНА в январе 2005 г. осуществлялась в основном на Новом канале, ICTV, СТБ и M1 (94% от общих затрат на телерекламу брэнда в январе 2005 г.). Динамика аптечных продаж СУПРАДИНА имеет выраженную сезонность и незначительно изменяется из года в год (рис. 3). Так, за последних три года объем его розничной реализации в январе не выходил за пределы 869–892 тыс. грн. В январе 2005 г. объем продаж СУПРАДИНА в денежном выражении соответствовал таковому в январе 2004 г., хотя сумма вложений в его телерекламу была максимальной. Зафиксировано некоторое снижение удельного веса продающих розничных точек (ПРТ) — 39,7% в январе 2005 г. по сравнению с 41,8% в 2003 г. и 46,2% в 2004 г. Тем не менее, производителю удалось обеспечить продажи СУПРАДИНА практически на уровне 2004 г., тогда как по АТС-группе, к которой он относится, отмечено значительно снижение объема аптечных продаж.
На основании имеющихся данных можно предположить, что в феврале–марте 2005 г. при сохранении темпов компании «Байер» в отношении рекламной и канальной активности объем продаж СУПРАДИНА будет возрастать. Однако такой прогноз нельзя считать точным хотя бы потому, что мы не можем быть уверены в том, каким образом поведут себя конкуренты СУПРАДИНА, о которых пойдет речь далее.
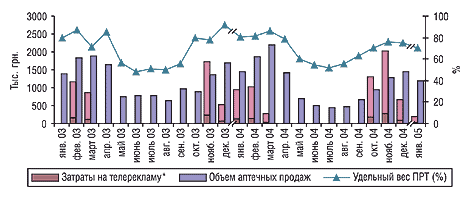
Препарат ПРЕГНАВИТ, как и СУПРАДИН относится к группе «Поливитамины с микроэлементами». Он является новичком январского рейтинга препаратов, где расположился на 11-й позиции. Согласно данным о стоимости упаковки ПРЕГНАВИТ и СУПРАДИН относятся к одной ценовой нише (высокостоимостной), хотя стоимость 1 таблетки ПРЕГНАВИТА несколько ниже — в 1,6 раза — по сравнению с таковой 1 драже и в 3,2 —1 шипучей таблетки СУПРАДИНА. Тем не менее, в восприятии потребителя оба препарата находятся приблизительно в одной ценовой плоскости. Однако не следует забывать о существенных отличиях в позиционировании этих витаминов и соответствующих целевых группах потребителей.
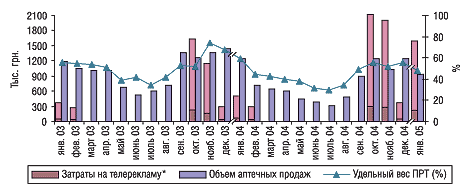
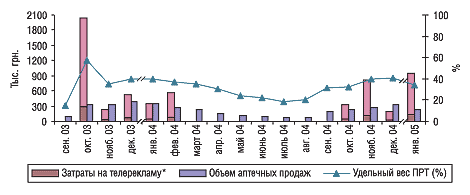
Рекламные ролики ПРЕГНАВИТА в январе 2005 г. транслировались преимущественно на Новом канале, ICTV, Интере, СТБ. Поэтому его зрительская аудитория практически не отличается от таковой для СУПРАДИНА. В исследуемый период отмечен значительный всплеск рекламной активности по ПРЕГНАВИТУ на телевидении (рис. 4). По-видимому, это обусловлено ужесточившейся конкуренцией за внимание потребителя между этими конкурентами. Обращает внимание уменьшение удельного веса ПРТ — на 4 и 7% по сравнению с январем 2003 и 2004 г. соответственно. В январе 2005 г. объем аптечных продаж ПРЕГНАВИТА уменьшился на 19,8%, что выше аналогичного показателя по группе в целом.
|
|
|
|
|
|
|
* Учитывая значительную разницу между реальным и номинальным рекламным бюджетом, на диаграммах 14% объема рекламных инвестиций выделено более темным цветом. |
В конкурентной борьбе за внимание потребителя не существует ограничений по количеству участников. ДУОВИТ также относится к группе A11A A04 «Поливитамины с микроэлементами» как СУПРАДИН и ПРЕГНАВИТ, хотя и принадлежит к другой ценовой категории (среднестоимостная ниша). Как свидетельствуют приведенные данные, компания КРКА уделяет много внимания канальной активности по отношению к данному препарату, не забывая и про телерекламу (рис. 5). В январе 2005 г. телереклама ДУОВИТА транслировалась в основном на Студии «1+1», Новом канале, ICTV, СТБ и Интере. Усилия производителя по продвижению этого препарата определили в относительно высокий уровень ПРТ, хотя в январе 2005 г. этот показатель ПРТ достиг своего наименьшего значения (70,6%). На фоне этого уменьшился и объем аптечных продаж в денежном выражении — на 18,8% по сравнению с январем 2004 г. Таким образом, ситуация с ДУОВИТОМ отражает общую тенденцию к уменьшению объема реализации ЛС в его АТС-группе.
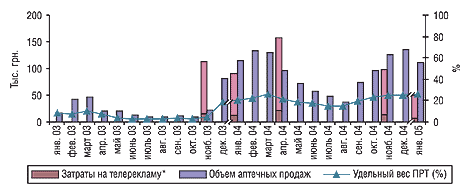
По фармакологическим свойствам и цене препарат ВИТАМ компании «Киевский витаминный завод» лежит в одной конкурентной плоскости с ДУОВИТОМ. Его рекламу транслирует единственный телеканал — Эра. Видно, что объем инвестиций в рекламу ВИТАМА невысок (рис. 6). Тем не менее, следует отметить положительную динамику прироста аптечных продаж. Так, в январе 2005 г. объем розничной реализации ВИТАМА в денежном выражении незначительно (на 3,4%) снизился по сравнению с 2004 г. и составил 111,7 тыс. грн., превысив показатель 2003 г. в 6,4 раза. Таким образом, производитель не последовал общей тенденции в АТС-группе в отношении этого препарата и не допустил ощутимого (ниже отметки 2004 г.) уменьшения объема аптечных продаж. Отметим также планомерное повышение удельного веса ПРТ — от 8,3% в январе 2003 г. до 20,2% в 2004 г. и 26,2% — в 2005 г.
Еще один интересный пример конкурентного взаимодействия с использованием телерекламы представлен парой брэндов: «старожилом» украинского аптечного рынка НАЗОЛОМ и более «молодым» препаратом ДЛЯНОС. Оба препарата относятся к среднестоимостной ценовой нише, а согласно АТС-классификации — к группе R01A A («Симпатомиметики, простые препараты») и выпускаются в виде двух лекарственных форм — спрея и капель. Судя по динамике затрат на телерекламу этих препаратов, период их рекламной активности на телевидении абсолютно идентичен, хотя объем инвестиций в телерекламу НАЗОЛА был существенно больше (рис. 7–8). Важным отличием промоционных стратегий по продвижению препаратов НАЗОЛ и ДЛЯНОС следует считать уровень канальной активности. В январе 2005 г. показатель ПРТ НАЗОЛА снизился по сравнению с 2004 г. на 11,3% и составил 48,1%, ДЛЯНОСА — также снизился на 5,9% и составил 34,0%. Объем аптечных продаж НАЗОЛА в исследуемый период уменьшился на 25,4% по сравнению с аналогичным периодом прошлого года, ДЛЯНОСА — на 35,2%. Основные вложения в рекламу НАЗОЛА распределились по каналам ICTV, СТБ и Новый канал, а ДЛЯНОСА — Студия «1+1», Интер и Новый канал.
В данном случае значительные инвестиции в телепромоцию не дали желаемого результата: уровень продаж обоих рассматриваемых препаратов снизился даже больше, чем по АТС-группе в целом (для группы R01A A убыль составила 22,8%). Приведенные примеры еще раз свидетельствуют о том, что телереклама не является панацеей и не способна самостоятельно определять уровень продаж конкретного ЛС. Для достижения положительного результата необходимо искусное, сбалансированное и комплексное использование различных инструментов промоции. n
|
Евгений Кунда, Олег Мазуренко
Коментарі
Коментарі до цього матеріалу відсутні. Прокоментуйте першим